Позначка: акції

  • Світові ринки під тиском «бульбашки ШІ»: Масштабний распродаж на біржових майданчиках

    Світові ринки під тиском «бульбашки ШІ»: Масштабний распродаж на біржових майданчиках

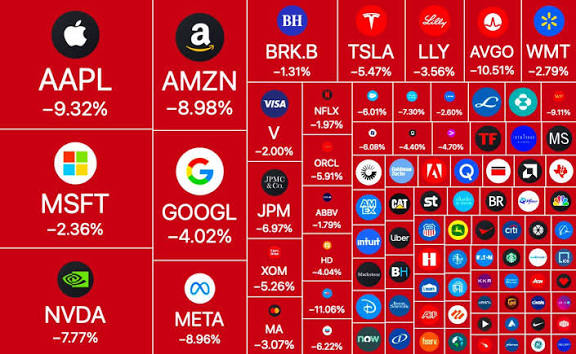
    Світові фінансові та сировинні ринки зазнали стрімкого падіння через зростаюче занепокоєння інвесторів щодо окупності колосальних капіталовкладень у сферу штучного інтелекту.

    Скептицизм ринку посилився після публікації звітів провідних технологічних компаній, які демонструють високі операційні витрати (CapEx) на ШІ-інфраструктуру на тлі сповільнення чистого грошового потоку.

    Обвал технологічного сектору та ключові індекси:

    • Американські біржі: Індекс Nasdaq Composite впав на 2,6% (найбільше падіння за останні місяці), а ширший індекс S&P 500 втратив 1,6%.
    • Обвал Intel та напівпровідникового сектору: Акції чипмейкера Intel обвалилися майже на 28% після звітності, яка показала різке зростання витрат на розробки для ШІ та падіння попиту на ПК. Падіння також зачепило інших гравців ринку — зокрема, папери Sandisk впали на 13%.
    • Азійські ринки: Південнокорейський індекс KOSPI просів на 3,5%–4,7% через розпродаж акцій гігантів напівпровідникової галузі (Samsung та SK Hynix). Японський Nikkei 225 втратив близько 2,8%–3%.

    Сировинні товари, захисні активи та крипторинки:

    • Благородні метали: Ціна на золото впала на 3% (опустившись нижче позначки $3 900 за унцію), а срібло втратило майже 6%. Падіння відбулося на тлі перерозподілу ліквідності та виходу інвесторів у готівку й облігації Казначейства США.
    • Крипторинок: Ринок цифрових активів також опинився у «червоній зоні» — Bitcoin втратив від 1,8% до 3% ціни на тлі загального зниження апетиту до ризику та додаткового тиску після новин про масштабні кіберінциденти на криптобіржах.

    Контекст та аналіз

    Сучасне коригування ринку обумовлене зміною настроїв інституційних інвесторів: якщо раніше будь-які оголошення про збільшення інвестицій у ШІ сприймалися як драйвер зростання, то зараз ринок вимагає чіткої монетизації та віддачі від вкладених капіталів.

  • Boeing відкладає плани з нарощування виробництва 737 Max: акції компанії стрімко впали

    Boeing відкладає плани з нарощування виробництва 737 Max: акції компанії стрімко впали

    Американський авіабудівний концерн Boeing офіційно переглянув довгострокові виробничі плани, відтермінувавши вихід на цільові обсяги випуску літаків серії 737 Max. Згідно з оновленим прогнозом, компанія планує досягти показника у 47 лайнерів на місяць лише на початку 2027 року, а не влітку 2026-го, як очікувалося раніше. Головною причиною такого кроку стали тривалі проблеми з ланцюгами постачань. На тлі цієї заяви акції концерну під час торгів обвалилися приблизно на 9%, що стало одним із найпомітніших падінь котирувань за останні півтора року.

    Попри виробничі затримки та логістичні виклики, фінансові результати компанії за третій квартал виявилися дещо кращими за очікування в частині скорочення збитків. Квартальна виручка концерну сягнула 24,2 мільярда доларів. Частково компенсувати труднощі комерційного сегмента вдалося завдяки покращенню фінансових показників в оборонному підрозділі компанії. Крім того, загальний портфель замовленьBoeing досяг рекордної позначки у 745,4 мільярда доларів, що беззаперечно свідчить про стабільно високий попит на авіалайнери бренду на світовому ринку.

  • Інвестиції в суспільне благо: Anthropic передає 5% власних акцій у спеціальний фонд для пом’якшення наслідків розвитку ШІ

    Інвестиції в суспільне благо: Anthropic передає 5% власних акцій у спеціальний фонд для пом’якшення наслідків розвитку ШІ

    Американська компанія Anthropic оголосила про заснування спеціальної структури Anthropic Public Benefit Fund, на баланс якої планується виділити 5% власних акцій. Новий фонд покликаний суттєво розширити фінансування суспільно корисних ініціатив, зокрема програм прямої підтримки людей, які стикаються з дестабілізацією та трансформаціями на ринку праці внаслідок стрімкої автоматизації робочих процесів. Про запуск масштабної програми повідомила пресслужба технологічної корпорації.

    Обсяг капіталу структури планується систематично масштабувати разом із комерційним успіхом компанії: рада директорів отримала право додатково спрямовувати до фонду ще по 2% акцій за кожне зростання ринкової вартості Anthropic на 50% понад встановлений базовий рівень. Як корпорація суспільного блага (Public Benefit Corporation), розробник популярної моделі Claude вже інвестує ресурси у дослідження безпеки та інтерпретованості систем, біомедичні розробки та пільгові програми для науковців і некомерційного сектору. Створення нового фонду дозволить вийти за межі корпоративних проєктів і здійснювати великі пожертви традиційним благодійним організаціям та забезпечувати пряму грошову допомогу окремим групам населення. Зокрема, на вивчення та розв’язання проблем зайнятості Anthropic раніше вже виділила 200 мільйонів доларів.

    Юридично нова структура заснована у формі товариства з обмеженою відповідальністю (LLC), яке повністю належить материнській компанії, що забезпечує максимальну гнучкість в управлінні активами порівняно зі звичайними благодійними трастами. Водночас компанія встановила суворе внутрішнє обмеження: акції та кошти фонду заборонено використовувати для політичного лобізму чи пожертв кандидатам як у США, так і за їхніми межами. Замість класичної для технологічного бізнесу практики надмірного роздування бонусів топменеджерам, компанія спрямовує зростання капіталізації на соціальні цілі.

    Ця ініціатива логічно доповнює попередні філантропічні зобов’язання команди: під час заснування компанії її співзасновники пообіцяли передати на благодійність 80% належних їм особистих пакетів акцій, а в системі корпоративного донорства наразі бере участь близько половини персоналу. З урахуванням нового виділення приблизно 20% капіталу всієї компанії вже юридично закріплено за цілями суспільного блага.

    Трансформація соціальної політики розробника відбувається на тлі загострення питань безпеки та регулювання технологій. Нещодавно дослідники Anthropic попередили про ризики повної автономної самореплікації ШІ-моделей уже до кінця 2026 року за збереження нинішніх темпів прогресу. Паралельно компанія разом із конкурентом OpenAI опинилася під прицілом Федеральної торгової комісії США (FTC), яка розпочала масштабне розслідування дотримання прав споживачів, вимагаючи надати внутрішні документи щодо безпекових інцидентів, політики приватності та маркетингових заяв.

  • Зліт європейської альтернативи Starlink: акції Eutelsat підскочили на 12% на тлі обмежень зв’язку для українських військових

    Зліт європейської альтернативи Starlink: акції Eutelsat підскочили на 12% на тлі обмежень зв’язку для українських військових

    Цінні папери європейського супутникового оператора Eutelsat продемонстрували стрімке зростання на 12% на фондових ринках після того, як з’явилися офіційні підтвердження запровадження компанією SpaceX штучних технічних обмежень на роботу терміналів Starlink в Україні. Інвестори миттєво відреагували на ризики монопольної залежності військових і цивільних структур від американської системи зв’язку Ілона Маска, звернувши підвищену увагу на європейського конкурента як на стратегічну альтернативу для урядів та оборонних відомств.

    Першими про раптові збої та зниження функціоналу супутникового обладнання на фронті повідомили українські фахівці та оглядачі, зокрема радник президента з питань військових радіотехнологій Сергій «Флеш» Бескрестнов та волонтер Сергій Стерненко. Ліміти на швидкість передачі даних під час руху безпосередньо вплинули на роботу безпілотної авіації, спричинивши хвилю занепокоєння в армійському середовищі. Попри те, що компанія SpaceX розвиває окрему захищену урядову мережу Starshield, сам Маск неодноразово заявляв про неприйнятність прямого використання стандартного Starlink у бойових ударних операціях, хоча з 2022 року система відігравала вирішальну роль у забезпеченні життєдіяльності фронту, госпіталів та державних органів.

    Нинішні обмеження збіглися з посиленням політичного тиску з боку Вашингтона. Як раніше зазначало видання Financial Times, адміністрація Дональда Трампа погрожувала заблокувати механізм закупівлі американської зброї для Києва, зупинити розвідувальний обмін та заморозити програму PURL, намагаючись у такий спосіб примусити Україну зупинити дронові атаки на російські нафтопереробні заводи. У цих умовах європейські країни та військові споживачі дедалі активніше шукають шляхи диверсифікації супутникових каналів, що й спровокувало інвестиційний ажіотаж довкола активів Eutelsat як головного континентального гравця у сфері орбітального зв’язку.

  • Відмова від минулого: творець легендарного «Оземпіка» радикально змінює назву та глобальну стратегію на тлі падіння акцій

    Відмова від минулого: творець легендарного «Оземпіка» радикально змінює назву та глобальну стратегію на тлі падіння акцій

    Данський фармацевтичний гігант Novo Nordisk, який здобув світову славу та надприбутки завдяки розробці препаратів «Оземпік» та «Вегові» для лікування діабету й ожиріння, офіційно оголосив про масштабний корпоративний ребрендинг. Відтепер світова корпорація позиціюватиме себе на міжнародному ринку під лаконічною назвою Novo. Відповідне повідомлення вже з’явилося на офіційному порталі виробника, символізуючи початок кардинальної трансформації однієї з найвпливовіших компаній європейського континенту.

    Фундаментальні зміни в айдентиці зумовлені глобальним переглядом філософії ведення бізнесу. Керівництво прагне вийти за межі традиційного сприйняття бренду виключно як виробника вузькопрофільних медикаментів для схуднення та контролю рівня цукру. Стратегічна мета оновленої компанії полягає у тому, щоб закріпити за собою статус комплексного гравця у широкій сфері глобальної охорони здоров’я. Цю нову візію підкреслює і нещодавно затверджений корпоративний слоган – «Міцне здоров’я починається зараз». При цьому юристи компанії уточнюють, що офіційна юридична назва підприємства Novo Nordisk A/S залишатиметься незмінною для оформлення всієї фінансової документації та міжнародних угод.

    Детальний план подальшого розвитку та оновлену операційну модель топменеджмент Novo планує презентувати вже найближчим часом. Двадцять першого вересня у Лондоні відбудеться великий день інвестора, де профільні керівники розкриють усі ключові аспекти трансформації перед головними акціонерами та біржовими аналітиками, намагаючись закріпити їхню довіру.

    Варто зазначити, що для Данії ця фармацевтична імперія має абсолютно безпрецедентне макроекономічне значення. Вона є найпотужнішою компанією країни, а її ринкова капіталізація майже в чотири рази перевищує фінансові показники найближчого вітчизняного конкурента – міжнародного логістичного гіганта Maersk. Вплив виробника на національну економіку настільки колосальний, що рекордні світові продажі препарату «Вегові» самостійно забезпечили значно вище, ніж прогнозував уряд, загальне зростання валового внутрішнього продукту всієї держави.

    Проте поточний рік приніс корпорації серйозні виклики. Ще на початку 2024 року компанія впевнено утримувала престижний титул найдорожчого підприємства Європи, однак з того часу ринкова ситуація різко змінилася, а котирування її акцій зазнали суттєвого падіння. Інвестори почали жорстко реагувати на будь-які ознаки стагнації та вузької спеціалізації бренду.

    Спроби диверсифікувати бізнес і розширити портфель інноваційних препаратів поки що стикаються із критичними перешкодами. Минулого тижня виробник був змушений повідомити про невдалі результати клінічних випробувань свого експериментального препарату «зилтивекімаб», який цілеспрямовано розроблявся для ефективного лікування серцево-судинних захворювань. Цей гучний науковий провал став черговим болючим ударом по амбіціях корпорації вийти за межі свого флагманського напрямку боротьби з діабетом. Саме тому нинішній швидкий ребрендинг виглядає не лише як плановий іміджевий крок, але й як спроба змістити інформаційні акценти та продемонструвати ринку готовність до розширення горизонтів.

  • Болючий дебют: ринкова вартість Shein впала у чотири рази після невчасного виходу на біржу в Гонконзі

    Болючий дебют: ринкова вартість Shein впала у чотири рази після невчасного виходу на біржу в Гонконзі

    Один із найбільших світових онлайн-ритейлерів модного одягу Shein зіткнувся з обвалом котирувань під час свого первинного публічного розміщення акцій (IPO) на Гонконгській фондовій біржі. У перший же день торговельної сесії вартість паперів компанії знизилася на 10 відсотків, сигналізуючи про глибокий скепсис інвесторів щодо її подальших перспектив.

    У межах IPO компанії вдалося залучити близько 1,7 мільярда доларів США від продажу 280 мільйонів акцій за ціною 48,56 гонконгського долара за штуку. Попри значний обсяг залученого капіталу, загальна ринкова капіталізація Shein за підсумками розміщення склала лише 26 мільярдів доларів. Для порівняння, під час пікового періоду у 2022 році ринок оцінював маркетплейс у колосальні 100 мільярдів доларів — поточний показник відображає падіння оцінки майже у чотири рази.

    Сьогоднішній дебют став результатом тривалих та невдалих пошуків публічної платформи: раніше компанія планувала вийти на біржі у США та Великій Британії, проте завадили регуляторні та політичні перешкоди. Заради обходу обмежень маркетплейс навіть переніс штаб-квартиру з Китаю до Сінгапуру, проте остаточний вибір Гонконгу не врятував ситуацію від провального старту.

    Аналітики агентства Reuters виділяють кілька ключових причин ринкового фіаско:

    Фундаментальні фінансові показники: темпи зростання продажів компанії суттєво сповільнюються, тоді як операційні та маркетингові витрати стрімко зростають.

    Зміна податкового законодавства: Європейський Союз із 1 липня скасував безпошлинний режим для дешевих посилок вартістю до 150 євро, а Сполучені Штати ліквідували аналогічний пільговий поріг ще у 2025 році.

    Залежність від ключових ринків: на ринки США та Європи припадає близько 60% загальної виручки ритейлера, тому нові митні збори болюче вдарять по бізнес-моделі дешевого одягу.

    «Shein десять років доказывала, сколько людей готовы покупать платья по $5. Но в первый день торгов в Гонконге компания узнала, что покупатели и акционеры руководствуются совершенно разными мотивами», – зазначив провідний аналітик eToro в Азиатско-Тихоокеанському регіоні Джош Гилберт.

  • Шалений прибуток чи миттєве банкрутство: чому торгівля ф’ючерсами лякає та приваблює інвесторів

    Шалений прибуток чи миттєве банкрутство: чому торгівля ф’ючерсами лякає та приваблює інвесторів

    Ф’ючерсний ринок, історія якого налічує понад століття, залишається одним із найдинамічніших та водночас найризикованіших секторів світових біржових торгів. Попри усталені упередження щодо надзвичайної складності цих контрактів, саме похідні фінансові інструменти надають професійним трейдерам унікальні можливості, які принципово недоступні на класичному ринку спотових акцій.

    Ф’ючерс є стандартизованим біржовим контрактом на купівлю або продаж базового активу за фіксованою вартістю у визначену дату в майбутньому. Ключовою особливістю торгівлі на провідних міжнародних майданчиках виступає система гарантійного забезпечення, або початкової маржі. Інвестору не потрібно виплачувати повну вартість контракту – достатньо внести від 3 до 15 відсотків суми залежно від інструменту. Це автоматично створює вбудоване кредитне плече: забезпечивши депозит лише у 5–10 тисяч доларів, гравець отримує контроль над позицією номінальною вартістю у 100 тисяч доларів на ринках нафти, золота, пшениці, провідних фондових індексів чи криптовалют.

    Серед головних переваг роботи з деривативами експерти виділяють колосальну ліквідність та мінімальні спреди на базові активи. Це дозволяє відкривати й закривати великі позиції практично без впливу на ринкові котирування. Окрім того, інструмент забезпечує абсолютну свободу гри на падіння: відкриття коротких позицій відбувається за тими ж простими правилами, що й звичайна купівля, без брокерських обмежень чи додаткових витрат. Прозорі біржові дані відкривають шлях до якісного кластерного аналізу обсягів, а майже цілодобовий графік торгів дозволяє оперативно реагувати на нічні події та новини світової економіки.

    Зворотним боком високої ефективності капіталу є симетричне збільшення потенційних збитків. За умов використання кредитного плеча 1:20 несприятливий рух ціни всього на 5 відсотків призводить до повної втрати внесеного забезпечення та примусового закриття позиції брокером через маржин-колл. Додаткові складнощі створює обмежений термін дії контрактів, який змушує періодично переносити угоди у наступні періоди, розуміти специфіку контанго і беквордації, а також володіти значним капіталом для старту.

    Фінансові аналітики підкреслюють, що торгівля ф’ючерсами ідеально підходить для досвідчених спекулянтів із залізною дисципліною або для інституційних хеджерів, які страхують виробничі ціни від ринкових коливань. Без чіткої стратегії та суворого управління ризиками вбудоване кредитне плече здатне миттєво знищити депозит замість очікуваного примноження прибутку.


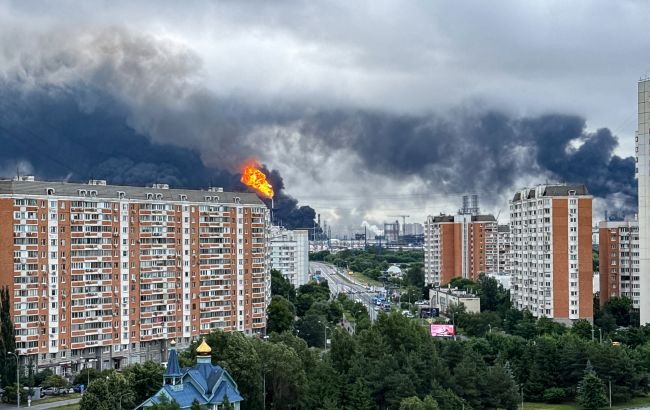
  • «Біржовий шок у РФ: акції енергогигантів обвалилися після атаки на Москву»

    «Біржовий шок у РФ: акції енергогигантів обвалилися після атаки на Москву»

  • SpaceX виходить на біржу: Маск збереже повний контроль

    SpaceX виходить на біржу: Маск збереже повний контроль

    Майбутній вихід компанії SpaceX на біржу може стати одним із наймасштабніших і водночас найбільш суперечливих первинних публічних розміщень акцій в історії світового фінансового ринку. Як повідомляє Reuters, журналісти агентства ознайомилися з проєктними документами майбутнього IPO, які розкривають надзвичайно жорстку модель корпоративного управління, що фактично закріплює одноосібний контроль засновника компанії Ілон Маск навіть після залучення публічних інвесторів.

    Згідно з матеріалами, які аналізує Reuters, структура IPO SpaceX побудована таким чином, щоб максимально обмежити вплив нових акціонерів на ухвалення рішень. Йдеться про систему акцій із різним обсягом голосів, жорсткі юридичні обмеження для інвесторів та фактичне усунення класичних механізмів корпоративного контролю, які зазвичай супроводжують публічні компанії. Така модель, як зазначається, створює унікальний випадок навіть для технологічного сектору США, де контроль засновників часто зберігається, але не в настільки концентрованій формі.

    Ключовим елементом майбутньої структури є поділ акцій на два класи. Акції класу A отримають звичайні інвестори, однак вони матимуть лише один голос на акцію. Водночас акції класу B, які залишаться у Маска та обмеженого кола інсайдерів, забезпечуватимуть десять голосів на одну акцію. Це дозволяє сформувати ситуацію, за якої навіть після виходу на біржу контроль над компанією залишиться у вузької групи осіб, а сам Маск збереже вирішальний вплив на стратегічні рішення.

    За даними документів, Маск нині володіє приблизно 42,5% акцій SpaceX, однак через систему суперголосів контролює близько 83,8% голосів у компанії. Після IPO цей показник, як очікується, залишиться вище 50%, що означає збереження фактичного контролю над радою директорів, ключовими призначеннями та стратегічними напрямками розвитку компанії. Фактично саме Маск визначатиме склад ради директорів, матиме право призначати або звільняти її членів і контролюватиме ухвалення рішень щодо великих угод, включно зі злиттями та поглинаннями.

    У документах також зазначається, що акції класу B будуть автоматично конвертовані в звичайні акції у разі їх продажу, що унеможливлює передачу розширених прав голосу зовнішнім інвесторам. Доступ до таких акцій буде суттєво обмежений і фактично залишиться за Маском, його родиною та окремими визначеними структурами. Це додатково посилює концентрацію контролю всередині компанії та мінімізує ризики розмивання впливу засновника.

    Окремий резонанс викликали юридичні положення, які регулюють права майбутніх акціонерів. У проєкті статуту передбачено, що інвестори автоматично відмовляються від права на суд присяжних у будь-яких спорах із компанією. Крім того, їм забороняється ініціювати колективні позови проти SpaceX, її керівництва, директорів або фінансових консультантів, залучених до IPO. Усі потенційні конфлікти мають вирішуватися через обов’язковий арбітраж, що суттєво звужує можливості судового захисту для акціонерів.

    Фахівці з корпоративного права зазначають, що подібна конструкція практично виключає класичні механізми акціонерного впливу. Юристи наголошують, що поєднання суперголосів, обмеження судових позовів та жорсткого контролю інсайдерів формує модель, яка мінімізує підзвітність керівництва перед ринком. Саме тому частина експертів уже називає запропоновану систему однією з найзакритіших серед великих публічних компаній.

    Показовим є й те, що SpaceX реєструється у штаті Техас, який останніми роками активно конкурує з іншими юрисдикціями США за лояльність великих корпорацій. Техаське корпоративне право дозволяє значно обмежувати можливості активних інвесторів впливати на управління компаніями, ускладнює процедури ініціювання акціонерних резолюцій та захищає керівництво від так званих ворожих поглинань. Саме після юридичних суперечок у Делавер, де суд скасував компенсаційний пакет Маска в 55,8 млрд доларів для Tesla, низка компаній, пов’язаних із Маском, почала переходити до техаської юрисдикції.

    Аналітики зазначають, що цей крок має стратегічний характер і спрямований на зменшення регуляторних ризиків та судового тиску на керівництво компанії. Водночас така модель викликає дискусії у фінансовій спільноті, оскільки вона суттєво змінює баланс між інтересами засновників і публічних інвесторів.

    Попри жорсткі умови, інтерес до IPO SpaceX залишається надзвичайно високим. За оцінками, компанія може залучити до 75 мільярдів доларів і отримати ринкову оцінку на рівні приблизно 1,75 трильйона доларів. Це може зробити розміщення найбільшим в історії фондового ринку, випередивши всі попередні технологічні IPO.

    Експерти пояснюють високий інтерес інвесторів масштабом впливу SpaceX на глобальну індустрію. Компанія є ключовим гравцем у космічних запусках, розвиває супутниковий інтернет Starlink і активно працює над програмою надважкої ракети Starship, яка має стати основою майбутніх міжпланетних місій, зокрема до Марс. Саме потенціал цих проєктів змушує інвесторів розглядати участь в IPO навіть попри суттєве обмеження їхніх корпоративних прав.

    Водночас частина експертів попереджає, що така модель може створити прецедент для інших технологічних гігантів, які також можуть прагнути залучати капітал, зберігаючи при цьому максимальний контроль засновників. У цьому контексті SpaceX може стати прикладом нового типу публічних компаній, де інвестори отримують доступ до капіталізації зростання, але мінімальний вплив на управління.

    Аналітики підкреслюють, що попри всі юридичні та корпоративні обмеження, саме очікування стрімкого зростання SpaceX і її домінування у стратегічних секторах економіки робить компанію однією з найпривабливіших для глобальних інвесторів, навіть за умов безпрецедентного рівня концентрації влади в руках засновника.
  • Держава продає частину ПриватБанку: як придбати акції та скільки можна заробити

    Держава продає частину ПриватБанку: як придбати акції та скільки можна заробити

    Уряд готує перший в історії масовий продаж частини державного банку для громадян через мобільний застосунок. Йдеться про 7% акцій ПриватБанку, які планують реалізувати фізичним особам через “Дію”. Очікується, що такий крок принесе бюджету близько 18 мільярдів гривень і стане тестом готовності українців інвестувати у державні активи під час війни.

    За інформацією Mind.ua, відповідний механізм прописаний у внутрішній урядовій презентації. Ідею розробив Руслан Магомедов — колишній голова Національної комісії з цінних паперів та фондового ринку. Він ще раніше просував концепцію так званих “народних IPO”, коли невеликі пакети акцій великих держкомпаній продають безпосередньо громадянам.

    Мова йде насамперед про стабільні та стратегічні підприємства, які генерують прибуток і виплачують дивіденди, але при цьому залишаються під контролем держави. Серед потенційних учасників програми називали НАК “Нафтогаз України”, “Енергоатом” і ПриватБанк. Саме банк може стати першим пілотним кейсом.

    У випадку з ПриватБанком держава розраховує частково компенсувати витрати на докапіталізацію фінустанови після націоналізації у 2016 році. Водночас продаж невеликого пакета дозволить перевірити інтерес приватних інвесторів і фактично запустити новий формат “народної приватизації”.

    Станом на кінець 2025 року статутний капітал банку поділений на 736 мільйонів простих акцій. На продаж планують виставити 51,5 мільйона акцій, що становить 7% від загального обсягу. Стартова ціна — 300 гривень за одну акцію. Загальний обсяг залучених коштів може сягнути близько 18 мільярдів гривень.

    Продаж відбуватиметься у форматі аукціону через застосунок “Дія”. Участь зможуть взяти лише громадяни України. Аукціон триватиме один місяць, і кожен учасник матиме право подати лише одну заявку.

    Для участі потрібно буде задепонувати кошти на спеціальному рахунку в одному з державних банків — Укргазбанку, Сенс Банку або Укрексімбанку. Максимальна сума внеску становитиме 400 тисяч гривень. За стартовою ціною це дозволяє придбати до 1333 акцій в одні руки.

    Заявки за ціною, що дорівнює або перевищує середню аукціонну, задовольнятимуться. Якщо ціна нижча — кошти повернуть. Після завершення торгів акції автоматично зарахують на рахунки в цінних паперах, відкриті в державних банках, а надалі їх можна буде продавати чи купувати на українських біржах.

    В уряді наголошують і на потенційній інвестиційній привабливості. За оцінками, одна акція може приносити близько 40 гривень дивідендів на рік, що відповідає приблизно 10% дохідності. У 2025 році дивідендна дохідність банку оцінювалась навіть вище — на рівні 12,4%.

    Додатковим фактором стабільності називають завершення багаторічних судових спорів щодо націоналізації. Високий суд Лондона підтримав позицію ПриватБанку та зобов’язав колишніх акціонерів Ігоря Коломойського і Геннадія Боголюбова компенсувати близько 3 мільярдів доларів збитків. Це, за оцінками уряду, зменшує юридичні ризики та робить банк “чистішим” активом для інвесторів.

    Якщо пілотний продаж буде успішним, подібну модель можуть застосувати й до інших великих державних компаній, що стане новим етапом приватизації в Україні.