Позначка: банки України

  • «Послати бабусю чи НБУ»: Смілянський жорстко розкритикував банківську систему біля фронту

    «Послати бабусю чи НБУ»: Смілянський жорстко розкритикував банківську систему біля фронту

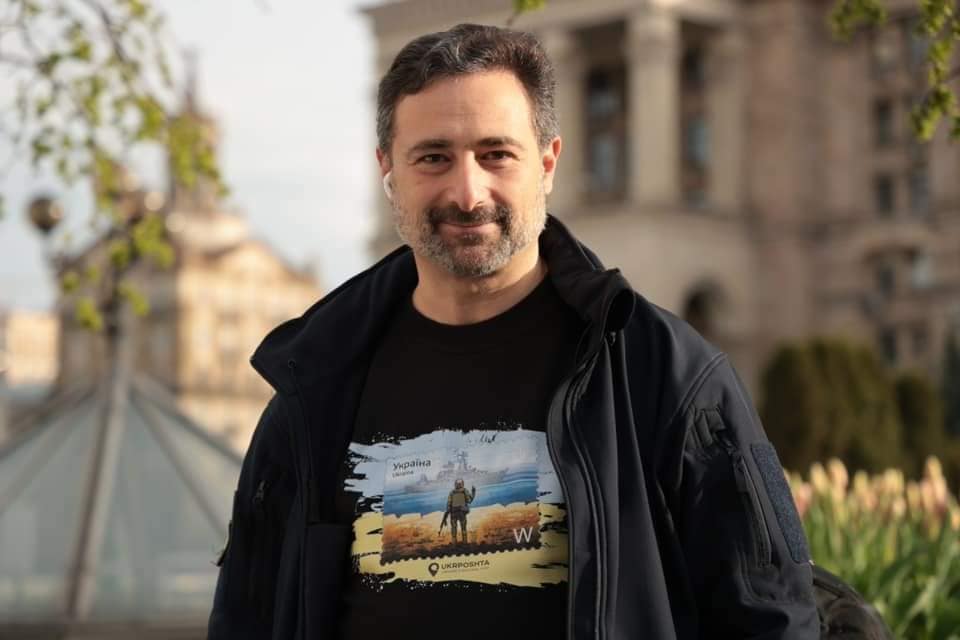
    Гендиректор «Укрпошти» Ігор Смілянський різко висловився щодо ситуації з банківськими послугами у прифронтових регіонах України та звинуватив Національний банк України у створенні бюрократичних бар’єрів, через які тисячі людей фактично залишаються без доступу до базових фінансових сервісів.

    Під час інтерв’ю журналістці Тетяні Гончаровій Смілянський заявив, що мешканці прифронтових територій, особливо літні люди, часто не мають змоги отримати пенсії чи скористатися банківськими послугами через скорочення банківської інфраструктури та жорсткі вимоги НБУ до роботи сервісів під час блекаутів.

    За словами очільника «Укрпошти», наразі банківська система охоплює лише близько 4% населених пунктів України, тоді як більшість банківських відділень і банкоматів залишаються у великих містах. Найгостріше проблема відчувається у прифронтових областях, зокрема на Сумщині, де люди нерідко залишаються без доступу до готівки та елементарних фінансових операцій.

    «Там живуть українці. Вони мають право на банківські послуги. Ну, на базові послуги», — наголосив Смілянський.

    Він повідомив, що за час повномасштабної війни кількість банківських відділень в Україні скоротилася приблизно до 4800, тоді як мережа «Укрпошти» налічує понад 7000 відділень. Саме тому поштовий оператор фактично змушений виконувати функції, які раніше забезпечували банки.

    Окремо гендиректор «Укрпошти» жорстко розкритикував правила НБУ щодо обов’язкової роботи сервісів через онлайн-зв’язок. Він навів приклад ситуації під час відключень електроенергії, коли літні люди приходять по виплати, але не можуть отримати послуги через відсутність інтернету.

    «Коли бабуся, дочекавшись електрики, спустилася з десятого поверху в “Укрпошту”, щоб отримати послугу, а ми їй кажемо: “Бабусю, немає інтернету, ми послуги надавати не можемо”. Згідно з постановою НБУ такою-то — приходьте, коли з’явиться світло та інтернет. У мене є два варіанти: послати бабусю чи послати НБУ», — заявив він.

    На цьому тлі «Укрпошта» продовжує просувати ідею створення так званого банку фінансової інклюзії. За словами Смілянського, відповідний закон уже набув чинності після підписання президентом, однак тепер необхідно, щоб НБУ до 25 червня підготував нормативну базу для запуску механізму.

    Ідея створення «поштового банку» обговорюється в Україні вже кілька років. Концепція передбачає, що «Укрпошта» зможе надавати базові фінансові послуги у селах, прифронтових районах та малих громадах, де класичні банки поступово закрили свої відділення через безпекові та економічні ризики.

    Смілянський також публічно нагадав голові НБУ Андрію Пишному його заяву 2019 року, зроблену ще на посаді керівника «Ощадбанку». Тоді Пишний говорив, що «Укрпошта» має ставати банком лише тоді, коли класичні банки самі почнуть торгувати «чайниками та гречкою».

    Очільник «Укрпошти» заявив, що цей момент уже настав, адже великі фінансові установи давно перетворюються на маркетплейси та продають товари через власні онлайн-платформи.

    «Monobank торгує чайниками? Торгує. Маркетплейс “Ощаду” торгує чайниками? Торгує. Ну, все треба виконувати, правильно? Якщо ти сказав — тримай слово», — сказав Смілянський.

    Конфлікт між НБУ та «Укрпоштою» триває не перший рік. Регулятор раніше заявляв, що не підтримує ідею надання «Укрпошті» повноцінної банківської ліцензії через фінансові ризики, збитковість компанії та питання корпоративного управління.

    Ситуація загострилася після того, як НБУ оштрафував «Укрпошту», а Смілянський у відповідь звинуватив регулятора у навмисному блокуванні реформи фінансової інклюзії.

    Експерти зазначають, що проблема доступу до банківських послуг у прифронтових районах справді стає дедалі гострішою. Через постійні обстріли банки скорочують мережі відділень, банкоматів і кас, а мешканці невеликих громад часто змушені долати десятки кілометрів, щоб отримати пенсію, соціальні виплати чи просто зняти готівку.

    На цьому тлі «Укрпошта» намагається зайняти нішу універсального сервісу для таких регіонів, однак подальша доля проєкту залежатиме від того, чи зможуть компанія та НБУ домовитися про нові правила роботи.
  • Євро знову оновив історичний максимум у банках України

    Євро знову оновив історичний максимум у банках України

    Банки України 21 квітня вдруге поспіль підвищили готівковий курс євро для населення, оновивши історичний максимум. Середній курс європейської валюти в касах банків сягнув 52,40 грн за євро. Це вище за попередній рекорд, який було зафіксовано 20 квітня 2026 року на рівні 52,30 грн.

    Про це свідчать дані фінансового порталу minfin.com.ua.

    Одночасно зростає і офіційний курс Національного банку України: 21 квітня він підвищився на 13 копійок і становив 51,89 грн за євро, що також стало новим історичним максимумом. Таким чином, європейська валюта демонструє синхронне зростання як на готівковому, так і на офіційному сегментах валютного ринку.

    Середні готівкові курси валют у банках виглядають так: долар США — 43,80–44,40 грн (днем раніше 43,80–44,30 грн), євро — 51,50–52,40 грн (днем раніше 51,50–52,30 грн). Тобто долар залишається відносно стабільним із незначними коливаннями, тоді як євро продовжує зростати швидшими темпами.

    У найбільших банках України готівкові курси також демонструють узгоджену тенденцію. Зокрема, у ПриватБанку євро купують і продають у діапазоні 51,45–52,45 грн, в Ощадбанку — 51,75–52,35 грн, в Укрсиббанку — 51,60–52,29 грн, у ПУМБ — 51,50–52,30 грн, у Райффайзен Банку — 51,60–52,46 грн. Долар у цих установах перебуває в межах приблизно 43,80–44,46 грн.

    Експерти фінансового ринку зазначають, що подорожчання євро пов’язане з загальною динамікою на міжнародних валютних ринках, де європейська валюта останніми днями зміцнюється щодо долара США. Це автоматично впливає і на курси в країнах, які орієнтуються на глобальні котирування.

    Додатковим фактором називають підвищений попит на готівкову валюту в Україні. У періоди економічної невизначеності населення та бізнес частіше купують валюту як інструмент збереження коштів, що створює додатковий тиск на ринок. Водночас пропозиція готівкової валюти залишається обмеженою, що також сприяє зростанню курсу.

    Аналітики також звертають увагу на поведінку ринку: коли курс починає зростати, попит зазвичай додатково посилюється через очікування подальшого подорожчання. Це формує короткострокові хвилі підвищеного попиту, які банки враховують при встановленні курсів купівлі та продажу.

    Національний банк України продовжує регулювати валютний ринок за допомогою інтервенцій та монетарної політики, однак загальна динаміка залишається залежною від зовнішніх факторів. Серед них — ситуація на світових фінансових ринках, рішення Європейського центрального банку, курс долара на міжнародному ринку та геополітичні ризики.

    У короткостроковій перспективі аналітики не виключають подальших коливань євро з можливим оновленням максимумів, якщо збережеться високий попит на валюту та сприятлива для євро ситуація на глобальному ринку.

    Таким чином, валютний ринок України продовжує демонструвати тенденцію до зростання євро, яке вже другий день поспіль оновлює історичні рекорди як у банківських касах, так і в офіційному курсі НБУ.

  • НБУ наклав штрафів на 1,5 млрд грн: фінансовий сектор готують до жорсткіших правил

    НБУ наклав штрафів на 1,5 млрд грн: фінансовий сектор готують до жорсткіших правил

    У 2025 році Національний банк України застосував до банків і небанківських фінансових установ штрафні санкції на загальну суму близько 1,5 млрд гривень за порушення вимог фінансового моніторингу. Про це під час Business Wisdom Summit? який проводить Delo.ua, повідомила народна депутатка Ольга Василевська-Смаглюк, наголосивши, що регулятор і надалі посилюватиме контроль у цій сфері.

    Йдеться насамперед про порушення законодавства у сфері протидії відмиванню коштів (AML), фінансуванню тероризму та іншим фінансовим злочинам. За словами депутатки, така сума штрафів — сигнал для ринку, що вимоги до прозорості фінансових операцій стають жорсткішими, а недотримання правил більше не залишатиметься без наслідків.

    Фінансовий моніторинг є одним із ключових інструментів держави для контролю за рухом коштів і запобігання незаконним операціям. Типові порушення, за які НБУ застосовує санкції, включають неналежну ідентифікацію клієнтів, відсутність належної перевірки ризиків, несвоєчасне повідомлення про підозрілі транзакції та слабкий внутрішній контроль.

    Останні роки показують системну тенденцію до посилення регуляції. Зокрема, НБУ регулярно застосовує штрафи навіть за відносно невеликі порушення. Наприклад, лише у березні 2026 року регулятор оштрафував один банк і п’ять фінансових компаній за недоліки у фінмоніторингу та валютному контролі, що свідчить про постійний нагляд і перевірки на ринку.

    Контекст посилення контролю пов’язаний як із внутрішніми реформами, так і з міжнародними зобов’язаннями України. Країна адаптує своє фінансове законодавство до стандартів ЄС і рекомендацій FATF, що передбачає жорсткі правила для банків і фінансових установ.

    Паралельно з посиленням контролю зростає і напруження у взаєминах бізнесу та держави. За даними, озвученими на тому ж форумі, за 2015–2025 роки український бізнес подав понад 14 тисяч скарг до органів влади. При цьому завдяки роботі Ради бізнес-омбудсмена вдалося зекономити для підприємців понад 31,9 млрд грн, а понад 9 тисяч справ було закрито. Це свідчить про значну кількість конфліктів між бізнесом і регуляторами, зокрема у сфері податкового та фінансового контролю.

    Важливим елементом нової політики НБУ стали також оновлені вимоги до внутрішнього аудиту фінансових установ, які були затверджені наприкінці 2025 року. Вони передбачають імплементацію міжнародних стандартів і зобов’язують компанії створювати ефективні системи внутрішнього контролю.

    Зокрема, небанківські фінансові установи — страхові компанії, кредитні спілки та платіжні організації — мають забезпечити незалежність внутрішнього аудиту, регулярно оцінювати його ефективність і інвестувати у професійний розвиток аудиторів. Також запроваджено вимоги до документування процедур, оцінки ризиків і гнучкого перегляду планів перевірок у разі змін у діяльності компаній.

    Окремі обмеження стосуються платіжного сектору: комплаєнс-офіцери не можуть суміщати свою посаду з іншими функціями, що має зменшити конфлікти інтересів. Для страхових компаній уточнено вимоги до технічних резервів і захисту даних.

    Для впровадження цих змін передбачено перехідний період: до травня 2026 року — для адаптації комплаєнс-функцій, і до вересня 2026 року — для повноцінного запуску внутрішнього аудиту за новими стандартами.

    Експерти ринку зазначають, що посилення фінансового моніторингу є необхідним кроком для стабільності фінансової системи, особливо в умовах війни та підвищених ризиків незаконного руху коштів. Водночас бізнес очікує, що регулятор збереже баланс між контролем і створенням сприятливих умов для ведення діяльності.

    Таким чином, штрафи НБУ на 1,5 млрд грн за рік є не лише показником масштабів порушень, а й індикатором нового етапу регуляторної політики — більш жорсткої, системної та орієнтованої на міжнародні стандарти. У найближчі роки фінансові установи будуть змушені суттєво посилити внутрішній контроль, щоб відповідати новим вимогам і уникати значних санкцій.

  • Шахраї могли отримати доступ до клієнтських баз Монобанку. Джерела

    Шахраї могли отримати доступ до клієнтських баз Монобанку. Джерела

    Український “Монобанк” вчергове опинився в центрі скандалу, на цей раз через дії шахраїв.

    “Шахраї почали масово дзвонити клієнтам банку на їхні телефони, прив’язані до мобільних додатків.

    Після натискання кількох клавіш клієнт втрачає доступ до своєї картки та позбавляється коштів.

    Така масова атака на клієнтів банку може бути лише з єдиної причини: шахраї отримали доступ до повних баз клієнтів Монобанку.

    Водночас інформації про хакерський злом баз банку немає. Отже, бази ймовірно хтось передав групі шахраїв.

    Все, що поки що зробив Банк, — це випустив попередження у своєму додатку.

    Проте можна очікувати великих втрат коштів серед клієнтів, і це буде другим сильним ударом по репутації банку.” – зазначає джерело.

    Нагадаємо, раніше ЗМІ повідомляли, що в Україні активізувалися шахраї, які видають себе за співробітників Monobank і намагаються отримати доступ до коштів клієнтів цього банку.

    Ситуацію прокоментував співзасновник проєкту monobank Олег Гороховський, зазначивши, що за останні кілька місяців найпопулярнішим серед шахраїв способом обману власників карток стали дзвінки з проханням натиснути певні цифри.

  • Власник “Автостради” Шкіль претендує на PINbank і планує вкласти $30 млн

    Власник “Автостради” Шкіль претендує на PINbank і планує вкласти $30 млн

    Власник інфраструктурної компанії “Автострада” та групи MS Capital Максим Шкіль підтвердив участь у конкурсі на придбання PINbank, який Фонд гарантування вкладів виставив на продаж після виведення установи з ринку.

    Йдеться про банк зі складною історією. Раніше PINbank опинився у центрі дискусій щодо його подальшої долі після націоналізації та виведення з ринку. Детальніше про ситуацію з банком можна прочитати у матеріалі.

    За словами Шкіля, у разі погодження угоди регуляторами він планує розвивати банк як роздрібну фінансову установу для малого і середнього бізнесу та фізичних осіб. У розвиток банківського напрямку бізнесмен готовий інвестувати близько 30 мільйонів доларів протягом двох років.

    Остаточне рішення щодо допуску потенційного інвестора має ухвалити Національний банк України. Регулятор перевіряє ділову репутацію покупця та джерела походження коштів.

    Водночас бізнес-діяльність Максима Шкіля раніше також опинялася у центрі публічних дискусій. Зокрема, повідомлялося про проблеми з фінансуванням окремих інфраструктурних проектів компанії “Автострада”, пов’язаних із будівництвом Подільсько-Воскресенського мосту. Про це раніше писало наше видання у матеріалі.

    Чи зможе новий інвестор перезапустити PINbank після фінансових проблем — залежатиме від рішення регулятора та майбутньої стратегії розвитку установи.

  • Нацбанк запустив сервіс відстеження платежів і пояснив, як ним користуватися

    Нацбанк запустив сервіс відстеження платежів і пояснив, як ним користуватися

    Національний банк України запровадив новий сервіс відстеження платежів у системі електронних платежів. Тепер клієнти українських банків можуть у режимі 24/7 перевіряти, на якому етапі перебуває їхній платіж.

    Про запуск трекінгу повідомили у Національному банку. У регуляторі зазначили, що сервіс почав працювати з 1 грудня 2025 року та доступний як для відправників, так і для отримувачів коштів.

    Основою системи є універсальний унікальний ідентифікатор платіжної операції — UETR. Саме цей код дозволяє користувачам відстежувати рух коштів у системі.

    У Нацбанку пояснили, що після введення UETR у сервісі ТрекСЕП користувач може отримати інформацію про статус платежу. При цьому система не розкриває персональних даних учасників операції.

    Регулятор також повідомив, що з 1 квітня 2026 року всі банки та інші учасники системи електронних платежів будуть зобов’язані формувати UETR для кожної операції, проведеної через СЕП. Окрім цього, фінансові установи повинні передавати інформацію про статус платежу до системи ТрекСЕП та надавати відповідний ідентифікатор клієнту, який ініціює переказ.

    Завдяки новому сервісу користувачі зможуть перевірити кілька ключових етапів проходження платежу. Зокрема, система покаже, чи був платіж ініційований, чи його вже опрацював банк платника, чи перебуває він у черзі на обробку в СЕП, а також чи зараховані кошти на рахунок отримувача.

    Щоб скористатися сервісом, необхідно ввести у відповідне поле UETR та суму платежу в гривнях. Після цього користувач може обрати повний або скорочений формат відповіді та отримати інформацію про статус операції.

    Водночас Національний банк повідомив і про інші рішення на фінансовому ринку. Регулятор визнав неплатоспроможними два банки — “Перший інвестиційний банк” та “Мотор-Банк”. Причиною такого рішення стала ризикована діяльність цих установ, яка призвела до порушення нормативу мінімального розміру регулятивного капіталу.

    У НБУ запевнили, що вкладники цих банків отримають компенсацію в повному обсязі. Виплати включатимуть як суму депозиту, так і відсотки, нараховані станом на день, що передує початку процедури виведення банків з ринку.

  • В Україні змінили правила грошових переказів: що потрібно знати

    В Україні змінили правила грошових переказів: що потрібно знати

    В Україні набули чинності нові правила здійснення грошових переказів через банки та фінансові компанії без відкриття рахунку. Відповідні зміни запровадив Національний банк України, ухваливши постанову №20. Нові вимоги почали діяти з 3 березня і спрямовані на підвищення прозорості фінансових операцій та зручності для користувачів.

    Згідно з новими правилами, сервіси переказу коштів зобов’язані показувати клієнту всі реквізити платіжної інструкції перед підтвердженням операції. Це дозволить користувачам перевірити правильність введених даних і переконатися, що кошти будуть надіслані саме тому отримувачу, якому вони призначені.

    Після завершення операції клієнт обов’язково має отримати підтвердження платежу. Це може бути паперовий чек, квитанція або електронне повідомлення про успішне проведення переказу.

    У Державній податковій службі пояснюють, що нові вимоги мають зробити процедуру переказу грошей більш прозорою і зрозумілою. Вони також допоможуть уникнути помилок під час оформлення платежів та пришвидшать зарахування коштів.

    Ще однією важливою зміною стало те, що у платіжних документах тепер можна зазначати фактичного платника навіть у випадках, коли сам переказ здійснює інша особа. Наприклад, бухгалтер може оплатити податки за фізичну особу-підприємця, а керівник підприємства — за компанію. Завдяки цьому платежі будуть зараховуватися коректно і не затримуватимуться через технічні неточності.

    Крім того, Національний банк дозволив сервісам автоматично підставляти частину реквізитів у платіжні документи. Це означає, що користувачам не доведеться щоразу вручну вводити однакові дані під час регулярних платежів, наприклад під час оплати комунальних послуг або податків.

    Водночас банки та фінансові компанії отримали перехідний період для адаптації до нових вимог. Надавачі послуг з переказу коштів мають шість місяців, щоб повністю привести свою діяльність у відповідність до оновлених правил.

    Також залишаються чинними обмеження на міжнародні перекази. Українці можуть переказувати за кордон до 100 тисяч гривень на місяць. Крім того, продовжує діяти заборона на фінансові операції з низкою країн, зокрема Росією, Білоруссю, Сирією, Іраном, Іраком та Північною Кореєю.

    Фахівці також нагадують, що переказ коштів на рахунок фізичної особи-підприємця не вважається доходом, якщо це сімейні гроші і платіж правильно оформлений із чітким призначенням.

  • Прибутки банків у 2025 році: хто заробив найбільше, а хто пішов у мінус

    Прибутки банків у 2025 році: хто заробив найбільше, а хто пішов у мінус

    Національний банк України оприлюднив фінансові результати роботи банківського сектору за 2025 рік, назвавши найприбутковіші та найзбитковіші банки країни. Дані свідчать про концентрацію прибутків у найбільших установах, а також про складну ситуацію для частини невеликих банків.

    Лідером за чистим прибутком у 2025 році залишається ПриватБанк. Державна фінустанова заробила 29,1 млрд гривень, що становить майже чверть загального фінансового результату всієї банківської системи. Водночас цей показник на 27,6% менший, ніж у 2024 році.

    Друге місце посів Ощадбанк, який отримав 16,63 млрд гривень чистого прибутку. Це більш ніж удвічі перевищує його результат попереднього року. Третю позицію зайняв Райффайзен Банк із прибутком 10,74 млрд гривень, що у 2,5 раза більше, ніж роком раніше.

    До п’ятірки лідерів також увійшли Універсал Банк із показником 10,33 млрд гривень та Укрексімбанк, який завершив рік із прибутком 8,86 млрд гривень, продемонструвавши зростання більш ніж утричі.

    У другій п’ятірці за прибутковістю опинилися ПУМБ, Укрсиббанк, ОТП Банк, Креді Агріколь та Укргазбанк. Крім того, ще сім банків змогли заробити понад 1 млрд гривень чистого прибутку, що свідчить про загальну стійкість фінансової системи навіть в умовах війни.

    Водночас Національний банк повідомив, що сім із шістдесяти банків завершили 2025 рік зі збитками. Найгірший фінансовий результат показав ПІН Банк, збиток якого перевищив 63 млн гривень. Також у мінусі опинилися Кристал Банк та банк «Український капітал», які у 2024 році ще демонстрували прибутковість.

    Окремо зазначається, що новий гравець ринку — перехідний банк ЮТЕ Банк, створений як правонаступник неплатоспроможного РВС Банку, завершив 2025 рік зі збитком у 3,34 млн гривень.

    Загалом результати року вказують на посилення позицій найбільших банків і зростання розриву між системними гравцями та малими фінансовими установами.

  • Чому банки блокують картки українців і як швидко відновити доступ

    Чому банки блокують картки українців і як швидко відновити доступ

    Банківські картки можуть тимчасово блокуватися з різних причин, і найчастіше це відбувається для захисту клієнтів від шахрайських дій. За оцінками експертів, під тимчасові обмеження потрапляє лише 1–3% активних карток, а саме блокування у багатьох випадках має превентивний характер.

    Сучасні антифрод-системи банків працюють на основі поєднання статистичних моделей і машинного навчання. Вони аналізують фінансові операції в режимі реального часу та реагують на будь-які нетипові або підозрілі дії. Тому блокування не завжди означає помилку чи порушення з боку клієнта — часто це так званий «захисний щит», який не дозволяє шахраям швидко отримати доступ до коштів.

    Однією з причин блокування можуть стати технічні тригери. Зокрема, увагу систем безпеки може привернути некоректно вказане призначення платежу. Під час онлайн-оплат експерти радять використовувати стандартні формулювання на кшталт «оплата за товар» або «оплата за послугу», адже незвичні або жартівливі написи можуть сприйматися як ризикові.

    Ще один поширений фактор — поведінкові аномалії. Йдеться про надто часті перекази за короткий проміжок часу, різке зростання фінансової активності після тривалої перерви або операції, які не відповідають звичному фінансовому профілю клієнта.

    У деяких випадках система безпеки може спрацювати навіть через технічні деталі. Наприклад, під час додавання картки на новий смартфон відсутність Bluetooth-сигналу від «довіреного» пристрою — смартгодинника чи навушників — може розцінюватися як додатковий ризик.

    Фахівці радять у разі блокування картки не панікувати. Найчастіше таке обмеження має тимчасовий характер. Клієнту рекомендують самостійно звернутися до банку за номером телефону, зазначеним на звороті картки, або пройти ідентифікацію через офіційний мобільний застосунок.

    Водночас експерти застерігають: категорично не варто телефонувати за номерами, з яких надходять дзвінки нібито від співробітників банку. Усі питання щодо блокування слід вирішувати виключно через офіційні канали зв’язку, щоб не стати жертвою шахраїв.

    В Україні серед основних причин блокування карток залишаються непідтверджене походження коштів, фінансові операції, що не відповідають профілю клієнта, а також регулярні надходження від великої кількості платників. Такі перекази можуть трактуватися банком як ознаки підприємницької діяльності без належної реєстрації.