Позначка: блокування рахунків

  • Банк попередив українців про блокування карток: кому потрібно терміново звернутися до банку

    Банк попередив українців про блокування карток: кому потрібно терміново звернутися до банку

    Державний Ощадбанк продовжив термін дії банківських карток, які закінчилися після початку повномасштабної війни, однак частина клієнтів може втратити доступ до своїх рахунків. У банку пояснили, які картки не підпадають під автоматичне продовження та кому необхідно терміново перевипустити пластик, аби уникнути блокування.

    Про це повідомила пресслужба Ощадбанку.

    У банку нагадали, що термін дії карток, який завершився починаючи з лютого 2022 року, автоматично продовжено щонайменше до 31 грудня 2026 року. Таке рішення ухвалили через воєнний стан та складнощі з доставкою й перевипуском карток для мільйонів українців як в Україні, так і за кордоном.

    Втім, автоматичне продовження працює не для всіх клієнтів.

    В Ощадбанку уточнили, що нові правила не поширюються на картки:

    • за якими не здійснювалися операції з 1 січня 2025 року;
    • які тривалий час не використовувалися;
    • із залишком коштів на рахунку меншим або рівним нулю.

    Такі картки можуть бути заблоковані, а їх власникам необхідно звернутися до банку для перевипуску.

    У фінустанові пояснили, що замовити нову картку можна кількома способами:

    • у відділенні Ощадбанку;
    • через контакт-центр;
    • у мобільному застосунку банку — залежно від типу картки та статусу клієнта.

    Водночас у банку запевнили, що картки, які підпадають під автоматичне продовження, й надалі працюватимуть навіть після завершення зазначеного на них терміну дії.

    Зокрема, ними можна:

    • розраховуватися у магазинах;
    • оплачувати покупки в інтернеті;
    • знімати готівку;
    • отримувати пенсії, соціальні виплати та заробітну плату.

    У банку радять клієнтам перевірити, чи була активність за рахунком протягом останнього року, а також переконатися, що на картці залишаються кошти. Саме ці фактори можуть впливати на автоматичне продовження дії пластику.

    Подібні правила нині застосовують і в інших великих українських банках.

    Зокрема, у державному ПриватБанку також автоматично продовжили термін дії карток на період воєнного стану. Водночас деяким категоріям клієнтів там рекомендують обов’язково перевипустити картки.

    Йдеться про українців, які:

    • зіткнулися із шахрайськими операціями;
    • втратили картку або забули її у банкоматі;
    • хочуть офіційно продовжити термін дії для поїздок за кордон;
    • планують змінити тип банківської картки.

    У ПриватБанку наголошують, що навіть прострочені картки продовжують працювати для оплати товарів та зняття готівки.

    На тлі воєнного стану українські банки кілька разів змінювали правила обслуговування клієнтів, щоб спростити доступ до коштів та уникнути масових проблем із банківськими рахунками.

    Водночас останнім часом українці дедалі частіше скаржаться на блокування рахунків, труднощі із банкоматами та затримки під час фінансових операцій. За даними профільних сервісів та звернень користувачів, серед найпоширеніших проблем — зникнення грошей у банкоматах, “вічні” борги та автоматичні фінансові обмеження.

    Фінансові експерти радять регулярно перевіряти активність своїх рахунків, оновлювати персональні дані у банку та не залишати картки без використання на тривалий час, особливо в умовах дії воєнного стану.
  • Україна готує посилення мобілізаційних заходів у відповідь на підготовку до мобілізації в РФ. Джерела

    Україна готує посилення мобілізаційних заходів у відповідь на підготовку до мобілізації в РФ. Джерела

    За інформацією наших джерел, готуються зміни порядку бронювання та відстрочки для військовозобов’язаних.

    “Окрім того, що говорять про трансформацію ТЦК, готуються також зміни щодо бронювання та відстрочки військовозобов’язаних.

    Зокрема, проект який просувають військові передбачає зниження віку мобілізації до 22 років та скасування комерційного бронювання.

    Також пропонують скасувати бронювання чиновників категорії “В”

    За попередніми розрахунками, внесення таких змін дозволить військовим мобілізувати біля 1 мільйон осіб” – зазначає джерело.

    Водночас, за інформацією джерела, посилення мобілізації готують не тільки тому, що не вистачає людей на фронті, а й у відповідь на підготовку до масової мобілізації в РФ.

    “Ну і крім того, готують блокування рахунків для тих, хто перебуває в розшуку. Як базовий механізм хочуть запровадити блокування рахунків боржників. У першу чергу це стосуватиметься тих, хто виїхав з країни” – зазначає джерело.

    Нагадаємо, раніше секретар комітету Верховної Ради з питань національної безпеки, оборони та розвідки Роман Костенко в інтерв’ю виданню Телеграф розповів, що в рамках змін у мобілізації Міноборони розробляє реформу ТЦК, також обговорюються зміни в бронюванні, терміни служби тощо.

  • В Україні зростає кількість блокувань банківських рахунків через фінансовий моніторинг

    В Україні зростає кількість блокувань банківських рахунків через фінансовий моніторинг

    В Україні зростає кількість випадків тимчасового блокування банківських рахунків громадян через підозрілі фінансові операції. Як повідомляє Асоціація платіжних провайдерів України, банки мають право обмежувати доступ до рахунків навіть за операціями з сумами близько 100 тисяч гривень, якщо вони викликають підозру щодо можливих порушень фінансового законодавства.

    Згідно з даними Асоціації, найчастіше блокування відбуваються через регулярні перекази на нові рахунки, нестандартні суми або часті транзакції між різними банківськими установами. Банки у таких випадках зобов’язані провести перевірку, щоб запобігти фінансовим ризикам та шахрайству.

    Громадяни, чиї рахунки заблоковані, можуть звернутися до банку для уточнення причин та подати документи, що підтверджують легітимність операцій. Експерти радять уважно контролювати власні фінансові потоки, уникати підозрілих переказів і зберігати документацію про походження коштів.

    Фінансові консультанти зазначають, що підвищена увага до операцій громадян пов’язана зі зростанням ризиків шахрайства, відмиванням коштів та фінансуванням незаконної діяльності, тому банки змушені діяти обережно.

  • Банк вимагає декларацію після податкової: що потрібно знати бізнесу про фінмоніторинг

    Банк вимагає декларацію після податкової: що потрібно знати бізнесу про фінмоніторинг

    Банки в Україні зобов’язані перевіряти джерела походження коштів клієнтів, аналізувати їхні операції та оцінювати відповідність транзакцій фінансовому профілю. Це прямо передбачено законодавством про фінансовий моніторинг. Одна з ключових норм — частина 7 статті 11 профільного закону: банк має право витребувати документи, а клієнт зобов’язаний їх подати.

    Про це розповів адвокат, доктор юридичних наук, голова Ради громадського контролю при Бюро економічної безпеки Яків Воронін.

    За його словами, підприємці часто дивуються, чому після подання декларації до податкової служби банк знову просить ті самі документи. Однак податкова і банк виконують різні функції. ДПС перевіряє правильність нарахування податків та відповідність форми декларації, тоді як банк оцінює ризики походження коштів і можливу підозрілість операцій.

    Прийняття декларації податковою не означає підтвердження достовірності всіх даних. Камеральна перевірка стосується переважно формальних аспектів, тоді як банк має самостійно переконатися, що кошти клієнта мають законне походження.

    Останніми роками банки стали значно обережнішими. Причина — регулярні штрафи з боку Національного банку за порушення правил фінмоніторингу. Деякі фінансові установи вже сплатили десятки мільйонів гривень санкцій. У таких умовах банки схильні діяти максимально обережно, навіть якщо це створює додаткове навантаження на клієнтів.

    Водночас повноваження банків не є безмежними. За словами адвоката, фінансові установи можуть вимагати лише ті документи, які необхідні для виконання вимог фінмоніторингу. Наприклад, фізична особа-підприємець на спрощеній системі оподаткування не зобов’язана вести класичний бухгалтерський облік, тому вимога надати баланс або фінансову звітність може виходити за межі закону.

    Також заходи перевірки мають бути пропорційними. Якщо підприємець із невеликим оборотом отримує вимоги, аналогічні великій компанії з мільйонними транзакціями, це може порушувати принцип пропорційності.

    Ще одне важливе питання — строки блокування операцій. Банк має право зупинити операцію максимум на два робочі дні. Далі ініціативу може перехопити Держфінмоніторинг — спочатку на сім, а потім на тридцять днів. Подальше блокування можливе лише за рішенням суду. Верховний Суд неодноразово підтверджував, що ці строки є остаточними.

    Якщо банк перевищує строки без судового рішення, клієнт має право оскаржити такі дії. Судова практика свідчить, що за процедурних порушень суди дедалі частіше стають на бік підприємців.

    Експерт радить не ігнорувати запити банку. Відсутність відповіді майже гарантовано призводить до блокування рахунку. Надавати слід лише ті документи, які запитуються, і в разі неможливості подання певного документа — письмово пояснювати причину з посиланням на норму закону.

    У разі блокування рахунку алгоритм дій такий: спочатку письмова претензія до банку, потім скарга до НБУ, і лише після цього — суд. Порушення цієї послідовності може призвести до відмови в розгляді звернення регулятором.

    Крім того, інформація про клієнтів, яким відмовлено в обслуговуванні, може передаватися іншим банкам. Це суттєво ускладнює відкриття рахунків у майбутньому.

    Національний банк тим часом рекомендує фінансовим установам посилити виявлення компаній-оболонок та операцій із підвищеним ризиком. Регулятор наголошує на необхідності комплексного аналізу діяльності клієнтів, перевірки реальності господарської діяльності та відповідності обсягів операцій задекларованим показникам.

    Особливу увагу банки мають приділяти новоствореним ФОП, у яких обсяги операцій за короткий час значно перевищують задекларовані плани або встановлені податковим законодавством ліміти.

    Фахівці зазначають: система фінмоніторингу залишається складною і часто незручною для бізнесу. Проте в умовах посиленого регуляторного контролю підприємцям важливо знати свої права й обов’язки та діяти в межах закону, щоб уникнути блокування рахунків і тривалих судових спорів.

  • Новий закон про блокування рахунків б’є по звичайних людях, а не по тіньових потоках

    Новий закон про блокування рахунків б’є по звичайних людях, а не по тіньових потоках

    Уряд і Нацбанк готують законопроєкт про створення спеціального реєстру так званих «дропів» — фізичних осіб і ФОПів, рахунки яких визнають ризиковими. Його вже зареєстровано у Верховній Раді під номером 14161. За документом, Національний банк України отримає право вести централізований перелік людей, через рахунки яких проходять «підозрілі» транзакції. Банки та платіжні установи зможуть оперативно вносити туди клієнтів, а статус у цьому реєстрі автоматично означатиме обмеження на фінансові операції.

    Що саме пропонують. Якщо людина потрапляє до реєстру, банки обмежуватимуть кількість рахунків і карток, зменшуватимуть ліміти на платежі та перекази, а всі операції такого клієнта йтимуть під посилений моніторинг. Ідеться саме про фізосіб та підприємців, а не про великі компанії. Термін таких обмежень може сягати до двох років. За задумом авторів, це має перекрити канали відмивання грошей через «дропів» — людей, які за винагороду віддають свої карткові реквізити для перекидання великої готівки в безготівку, для азартних сервісів та інших сірих схем.

    Логіка законопроєкту проста й жорстка: якщо активність на рахунку виглядає «не вашою» — наприклад, обсяги платежів не відповідають офіційним доходам, або один і той самий IP-адрес/пристрій використовується для керування кількома різними картками, або операції мають ознаки типових готівково-безготівкових «прокачок» — клієнта можуть визнати ризиковим і загнати в цей реєстр. Банку при цьому не потрібно чекати вироку суду за відмивання коштів.

    У документації цей крок позиціонують як боротьбу з тіньовою економікою, зокрема з підпільними платіжними сервісами, конвертаційними центрами та псевдолегальними казино, що працюють через мережі дропів. Ідея виглядає привабливо: якщо перекрити дрібні кишені, великі сірі потоки просто зникнуть. Так подають це і автори законопроєкту, і профільні медіа.

    Проблема починається там, де закінчується пресрелізна логіка. Усі нові інструменти контролю спрямовані на кінцеву ланку — пересічного власника картки, студента, підприємця-«ФОПа», якого визнали «ризиковим». А от великі джерела цих потоків — організатори схем — лишаються практично поза кадром.

    Показовий момент: одне з головних українських бізнес-видань, яке активно пише про загрозу «дропінгу», належить бізнесмену Артуру Гранцу. Саме Гранц є мажоритарним власником компанії-видавця Forbes Ukraine після повернення бренду в країну; він відкрито позиціонує себе як людину, яка «повернула Forbes в Україну» і контролює структуру, що стоїть за виданням.

    І тут починається головне питання довіри. Ім’я Гранца роками фігурує у розслідуваннях щодо сірих потоків готівки та контрабанди. Він контролює або контролював мережі duty free на прикордонних переходах — зокрема «СП Д’ЮТІ ФРІ ТРЕЙДІНГ», «МЕЛЛО Д’ЮТІ ФРІ», «Автопорт-Чоп» — які, за оцінками депутатів та учасників тимчасових слідчих комісій, були ключовими каналами для виведення цигарок і алкоголю «повз митницю». Журналісти та правоохоронці припускають, що обсяги продажів сигарет через такі точки перевищували реальні потоки пасажирів у рази, що вказувало не на легальний продаж туристам, а на постійне «переливання» тютюну в тінь.

    Тіньовий тютюн — це не дрібниця. За оцінками ринку, контрабанда й ухилення від сплати акцизу на сигарети в Україні вимірюються мільярдами гривень щороку і напряму б’ють по держбюджету. Саме цей сегмент — duty free на кордоні — тривалий час називали одним із центрів збагачення людей, пов’язаних із власниками мережі. У публічних розслідуваннях прямо згадувалося ім’я Гранца як одного з бенефіціарів таких схем, а його бізнес неодноразово потрапляв у поле зору парламентських комісій через підозри у контрабанді. Сам Гранц публічно відкидає звинувачення і каже, що його мережі діють у межах закону, а історії про «сотні фур контрабанди через duty free» називає маніпуляціями конкурентів і політиків.

    Ще один ключовий блок — онлайн-гемблінг. Ринок азартних ігор в Україні після легалізації став величезним грошовим насосом, і одним із найбільших гравців є Vbet. Цей бренд пов’язують із тим самим Артуром Гранцом як фактичним керівником/ключовим бенефіціаром в Україні. За даними журналістських публікацій, саме через такі онлайн-казино роками будувалися схеми з відмивання грошей і мінімізації податків, включно з так званим «міскодингом» — підміною коду транзакції, коли платіж за гру маскується під щось зовсім інше, щоб банки пропускали операцію без зайвих питань. Потім ці кошти розносили по ланцюгу — через «дропів», підставних ФОПів і картки фізосіб, а далі виводили в офшори, у тому числі на Кіпр і в ОАЕ.

    Саме ці потоки — гемблінг, обналічка, duty free-коридори тютюну й алкоголю — і створюють попит на «дропів». Тобто не навпаки: не дроп → схема, а схема → дроп. Але законопроєкт і вся риторика навколо «реєстру ризикових рахунків» концентруються не на тих, хто генерує гроші, а на тих, через кого їх проганяють.

    Це і є головне протиріччя. Держава каже, що візьме під жорсткий контроль людей, у яких «щось не так з транзакціями», обмежить їм кількість карток, поставить під постійний фінансовий нагляд і може фактично паралізувати їхні рахунки до двох років. Але чи буде так само жорстко відпрацьовано питання, звідки походять самі грошові потоки, як працюють «конверти», хто стоїть за міскодингом і хто реально заробляє на дропах? На це відповіді законопроєкт не дає.

    Політично це виглядає так. Банкам готують новий обов’язок: стежити за власними клієнтами, фіксувати підозрілу поведінку й негайно ділитися нею з Нацбанком. НБУ буде тримати централізований «чорний список», доступний усій банківській системі. Людині з таким статусом можуть урізати можливість проводити платежі, заблокувати звичні p2p-перекази, обмежити роботу ФОПа. І все це — без суду на старті.

    Тобто держава отримує важіль тиску на мікрорівні — на окремого громадянина. А ось чи отримає вона хоч якийсь інструмент проти тих, кого в розслідуваннях роками описують як бенефіціарів контрабанди, duty free-схем і тіньових гемблінгових потоків — питання відкрите. І саме це робить історію з «реєстром дропів» настільки чутливою.

  • Що можуть забрати за борги перед ТЦК: пояснюємо, що підлягає арешту, а що — ні

    Що можуть забрати за борги перед ТЦК: пояснюємо, що підлягає арешту, а що — ні

    До 1 травня 2025 року у Полтавській області співробітники територіальних центрів комплектування та соціальної підтримки (ТЦК і СП) склали понад 1500 постанов на блокування банківських рахунків. Причина — ухилення від мобілізаційного обов’язку та несплата штрафів за порушення відповідного законодавства.

    Про це повідомляє Міністерство юстиції України.

    Механізм блокування рахунків діє через виконавче провадження. Якщо людина після отримання постанови про адміністративне правопорушення не сплачує штраф протягом 15 днів (згідно зі статтею 307 Кодексу України про адміністративні правопорушення), документ передається до виконавчої служби.

    Згідно зі статтею 308 КУпАП, в такому разі на особу накладається подвійний штраф, а також стягуються витрати, передбачені виконавчим провадженням. Сюди входять:

    • виконавчий збір;

    • основна винагорода приватного виконавця;

    • витрати, пов’язані з розшуком майна або боржника;

    • інші штрафи в межах провадження.

    Рахунки арештовують як у гривні, так і в іноземній валюті. Якщо майно або кошти знаходяться у спільній власності, арешт накладають на частку боржника.

    Згідно з постановою Кабінету Міністрів № 985 від 11.07.2002 року, арешту не підлягає низка життєво необхідних речей. Серед них:

    • предмети гігієни, посуд, постіль;

    • одяг, взуття, дитячі речі;

    • лікарські засоби, окуляри, медвироби;

    • мінімальний набір меблів (ліжко, стілець, стіл, шафа);

    • один холодильник, телевізор, ПК на родину, мобільний — на кожного члена;

    • їжа або кошти на три місяці;

    • професійне обладнання, якщо воно — єдине джерело доходу;

    • паливо, необхідне для життя;

    • релігійні атрибути та допоміжні засоби для осіб з інвалідністю.

    Це правило має гарантувати, що навіть у разі арешту боржник не буде позбавлений базових умов для життя.

    В умовах воєнного стану арештоване майно можуть вилучити для потреб Сил оборони України. Це регламентується законом “Про правовий режим воєнного стану”. Йдеться не лише про корпоративне, а й про приватне майно — зокрема житло або автомобілі.

    Таке рішення ухвалюється місцевою військовою адміністрацією і застосовується виключно за потреби, з подальшою компенсацією згідно з чинним законодавством.

  • Що робити, якщо заблокували пенсійну картку: поради юристів

    Що робити, якщо заблокували пенсійну картку: поради юристів

    В умовах воєнного стану українські пенсіонери ризикують зіткнутися з блокуванням своїх банківських рахунків. Причиною може стати заборгованість за комунальні послуги.

    Як пояснюють юристи, виконавча служба має право накладати арешт на рахунки боржників, навіть якщо на них надходить пенсія, субсидії чи інші соціальні виплати. Закон прямо не забороняє таких дій під час війни.

    Важливо уважно стежити за повідомленнями від виконавчої служби та вчасно реагувати, щоб уникнути блокування пенсійної картки.

    Як розблокувати рахунок:

    • Підтвердити цільове використання картки. Треба взяти в банку та Пенсійному фонді довідки, що рахунок використовується виключно для пенсійних виплат, і подати їх до виконавця із заявою про зняття арешту.

    • Врегулювати заборгованість. Можна домовитися про реструктуризацію боргу або його часткове погашення з постачальниками комунальних послуг, після чого звернутися за субсидією до Пенсійного фонду.

    Варто пам’ятати: сам факт арешту не означає списання пенсії — кошти залишаються на рахунку, але їх використання буде обмежено до вирішення питання.

  • Українцям масово блокують рахунки: банки посилили фінмоніторинг

    Українцям масово блокують рахунки: банки посилили фінмоніторинг

    В Україні посилилися вимоги до фінансового моніторингу. Попри те, що обов’язкове обмеження у 150 тис. грн на місяць для переказів із картки на картку формально скасовано, банки зберігають його у межах добровільного меморандуму. Більше того, з липня 2025 року обмеження зменшать до 100 тис. грн на місяць, а для клієнтів із високими ризиками — до 50 тис. грн.

    Рахунки українців блокують навіть без пояснень. Причина — підозри у відмиванні коштів, ознаках транзитних переказів або використанні рахунків для схем з “дропами”.

    Що таке “дроп” і чому банки його бояться

    “Дропами” називають осіб, які дозволяють використовувати свої картки для транзитних грошових операцій. Це типова ланка у схемах легалізації коштів. Банки зобов’язані виявляти такі випадки та блокувати рахунки.

    В одній зі справ ПриватБанк заблокував рахунок жителя Кривого Рогу, через який за рік пройшло 5,2 млн грн. Чоловік не зміг пояснити походження коштів, і суд визнав дії банку правомірними.

    Інша історія — вчителька з Волині, яка через чотири роки провела через свою картку 4,6 млн грн, маючи офіційний дохід у 1,3 млн грн. Її рахунок також заблокували, і в суді вона не змогла довести правомірність своїх операцій.

    Чому рахунок можуть заблокувати

    Банки звертають увагу на такі ознаки:

    • регулярні Р2Р-перекази в значних обсягах;

    • незрозуміле походження коштів;

    • транзитний характер операцій (гроші одразу виводяться);

    • відсутність пояснень мети операцій.

    У випадку черкащанина, що програв суд ПриватБанку, банк визнав його “високоризиковим” через постійні поповнення картки без зрозумілого джерела коштів — начебто з продажу автозапчастин.

    Ліміти, що зміняться з липня

    Із середини літа обмеження стають жорсткішими:

    • загальний ліміт – 100 тис. грн/міс;

    • для “ризикових клієнтів” – 50 тис. грн/міс;

    • для осіб із підтвердженими доходами, зарплатами, пенсіями – ліміти не застосовуються;

    • перекази між власними рахунками в одному банку обмеженням не підлягають.

    Фінансова експертка Олеся Данильченко наголошує: ліміти самі по собі проблему “дропів” не вирішують. Потрібна система — чорні списки, заборона на отримання держпослуг, залучення МВС та інших органів.

    На її думку, підхід має бути індивідуальним. Замість блокувати всіх — банки мають будувати профілі “дропа” на основі поведінкових даних.

    Українцям із “білими” доходами варто одразу звернутись до банку з довідками про доходи (зокрема зарплатними, пенсійними чи з ФОП), щоб підвищити персональний ліміт. Тоді фінансовий моніторинг не стане для них проблемою.

    Для інших клієнтів – кожна незрозуміла транзакція може призвести до блокування рахунку, а іноді й до його повного закриття.

  • В банках розповіли як уникнути блокування рахунків

    В банках розповіли як уникнути блокування рахунків

    З 1 лютого в Україні набув чинності Меморандум, який обмежує розміри платежів між фізичними особами — 50-150 тис. грн. З того часу значно зросла кількість скарг клієнтів, чиї рахунки були заблоковані. Банки, в свою чергу, пояснюють посилення контролю вимогами Національного банку України, який наполягає на більш детальній перевірці проводок.

    Як запевняють банківські експерти, блокування рахунків автоматично відбуваються через програми-роботи, а для вирішення ситуацій потрібна вручну перевірка. На жаль, через великий обсяг клієнтів і нестачу фахівців у банках такі перевірки займають багато часу. Проте, щоб мінімізувати ризик потрапити в цей “капан”, фінансисти рекомендують дотримуватись кількох правил.

    Поради для уникнення блокування рахунків:

    1. Не збільшувати великі грошові операції на рахунках з невеликими оборотами. Якщо ваш рахунок використовувався для обмежених сум, не перевищуйте їх раптово, навіть якщо сума менша за встановлений ліміт (50-150 тис. грн). Різке збільшення обороту може здатися банку аномальним.

    2. Уникайте великих зарахувань готівки на рахунки. Якщо готівка регулярно надходить на рахунок, і одразу розподіляється на інші, це може бути сприйнято як нелегальні виплати або зарплати в “конвертах”. Ось чому готівкові внески на суму понад 10 тис. грн повинні бути рідкісними та документованими.

    3. Поступово збільшуйте активність на малоробочих рахунках. Якщо ви не часто користувалися рахунком, не вносьте на нього великі суми одразу. Починайте з малих сум і нарощуйте активність поступово, використовувати рахунок в побуті для дрібних покупок чи послуг.

    4. Оформлюйте великі суми грошей у вигляді подарунків належним чином. Якщо ви переказуєте великі суми (від 50-100 тис. грн), особливо родичам, оформіть їх дарування у нотаріуса. Це дозволить уникнути питань зі сторони банку.

    5. Уникайте частих дрібних переказів. Якщо ви переказуєте по 100-200 грн кілька разів на день, банк може сприйняти це як ознаку нелегальної підприємницької діяльності, що може призвести до блокування рахунку.

    6. Надавайте документи про офіційні доходи. Якщо ви отримуєте великі офіційні доходи, повідомте про це свій банк, адже з 1 липня 2025 року максимальний ліміт на платежі буде знижено до 100 тис. грн.

    7. Як діяти при відсутності офіційних доходів. Якщо ваші доходи не підтверджені документально, не вносіть сірих коштів на рахунки. Розподіляйте свої кошти по кількох рахунках і користуйтеся криптовалютами для уникнення блокувань.

    Незважаючи на те, що банки мають намір обмежити потенційні фінансові зловживання та зменшити ризики фінансування нелегальних операцій, кожен клієнт повинен стежити за своїми фінансовими операціями і дотримуватися простих порад, щоб уникнути блокування рахунків. Зрозуміло, що найбільше під удар потрапляють клієнти з нестабільними або підозрілими транзакціями, тому важливо вести прозорі фінансові операції.

  • Вашу картку можуть заблокувати: банки посилюють контроль за транзакціями

    Вашу картку можуть заблокувати: банки посилюють контроль за транзакціями

    З 1 лютого українські банки запровадили обмеження на перекази з картки на картку – не більше ніж 150 тисяч гривень на місяць. Це частина заходів із боротьби з незаконними фінансовими операціями, а також спроба посилити контроль за рухом коштів фізичних осіб.

    Про те, через які причини найчастіше може покарати банк та як це відбувається, пише OBOZ.UA.

    Як банки блокують рахунки українців

    “Останні обмеження впровадили через казино. Українці страждають через те, що наші казино використовували дропи, а Нацбанк не знайшов кращого рішення, аніж обмежити всім перекази”, – розповідає високопоставлений представник уряду. “Дропи” – це українці, які продають свої банківські картки для виведення коштів. У деяких казино половина усіх зарахованих гравцями коштів начебто не беруть участі в грі і повертаються на рахунки фізосіб. І потім ці фізособи (а насправді “дропи”) виводять кошти.

    “Можна збирати 25-30 млрд грн податків, а у 2024-му зібрали 17,7 млрд грн. Тобто десь 71 оператор недоплачує до 12,2 млрд грн. Але точної цифри ніхто не знає”, – розповідають в уряді. При тому заблокувати рахунки “дропа” не так легко. На організаторів схеми працює цілий штат юристів.

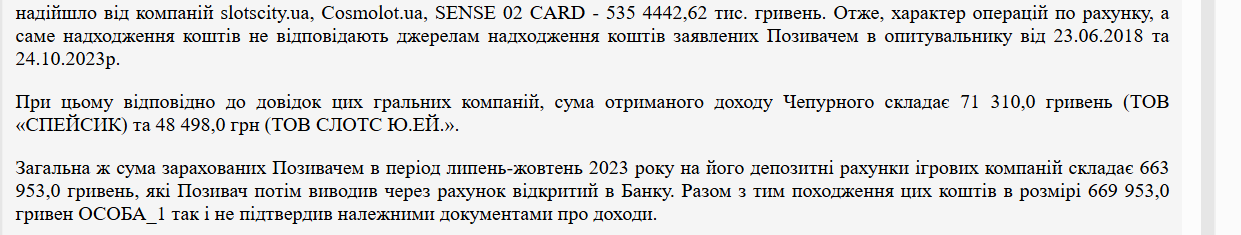
    За підозрілі надходження від казино банки блокують рахунки першочергово. OBOZ.UA проаналізував десятки судових справ (йдеться про позови українців проти банків). Левова частка позовів проти банків – від тих, кого банк вважає “дропами”. Яскравий приклад – цивільна справа 757/4118/24-ц, яку розглядав кілька місяців тому Печерський районний суд Києва. Адвокатка вимагала, щоб “Райффайзен Банк” розблокував рахунок клієнта, на який надходить зарплата. “Незаконні операції не проводились, однак банк безпідставно заблокував рахунок”, – заявила представниця позивача.

    “Крім заробітної плати на рахунок надійшло від компаній slotscity.ua, Cosmolot.ua, SENSE 02 CARD 535 442,62 тис. грн”, – йдеться в матеріалах справи. Крім того, він також отримав дохід від цих гральних компаній у розмірі 71,3 тис. та 48,5 тис. грн відповідно. У сумі від казино позивач за чотири місяці отримав 663,9 тис. грн. Такі транзакції чоловік пояснив тим, що він поповнив рахунки в казино і вирішив, не зробивши ставки, вивести кошти на рахунок у “Райффайзен Банку”. Такі дії повністю відповідають поведінці “дропів”.

    Про що йдеться в рішенні

    “Позивач за рахунок невідомих джерел зміг за певний період 2023 року поповнити депозит у цих казино на загальну суму 663 тис. грн (сума згідно з наданими довідками) і потім виводить дані кошти на свій рахунок у банку. Якщо порівняти, то річний дохід позивача за весь 2022 рік становить 634 тис. грн (згідно з наданою довідкою ОК-5). Щодо даних транзакцій, позивач так і не зміг розкрити джерела, за рахунок яких він проводив ставки в онлайн-казино”, – йдеться в рішенні суду. Зазначимо, що це цивільна справа, позивача ніхто не звинувачував у відмиванні коштів. Однак Печерський районний суд Києва вирішив відхилити позов і погодився, що банк законно закрив рахунок.

    Клієнт банку також вимагав заплатити йому моральну компенсацію у розмірі 733 тис. грн. “Перспектива того, що щодо позивача можуть бути проведені слідчі дії та він може бути обвинуваченим у відмиванні коштів чи тероризмі, останнього дуже пригнічує. Враховуючи зазначене, позивач просить вимоги задовольнити та стягнути з АТ КБ “Приватбанк” 733 000 грн моральної шкоди”, – йдеться в позові.

    Банк встановив, що з 1 січня 2023-го до 21 лютого 2024-го на рахунок клієнта надходили великі суми: від 78 тис. до 317,2 тис. грн. При цьому той дохід, який він вказав у анкеті, становив 35 тис. грн.

    “Враховуючи наведені положення законодавства, а також умови АТ КБ “ПриватБанк”, під час аналізу діяльності позивача на підставі наявних документів та відомостей банк встановив неприйнятно високий ризик, у зв`язку із чим ухвалив рішення про відмову від підтримання ділових відносин із позивачем”, – йдеться в матеріалах справи. Звісно, суд відмовив клієнту банку.

    Необхідно дотримуватись правил фінансової гігієни, тоді жодних проблем із банками не буде. Якщо ви, наприклад, берете гроші у борг, варто оформити договір позики. Також важливо отримувати “білі доходи”. Якщо банк матиме до вас питання, на які ви зможете надати відповіді, проблем із фінмоніторингом не буде.

    Усі українські банки блокують рахунки через порушення правил фінансового моніторингу. І навіть якщо клієнт не знав, що порушує, банк автоматично перевірить транзакцію і визначить як “ризиковану”. А якщо ризикованих операцій багато, то можуть розірвати угоду про співпрацю.

    Інколи для блокування достатньо обміняти криптовалюту й отримати кошти з рахунку, який раніше використовували шахраї. Також заблокувати можуть будь-яку “нетипову” операцію: на велику суму з готівкою. Під особливою увагою перебувають і всі політично значущі особи. Тому, якщо ви, наприклад, народний депутат, банк буде значно частіше просити у вас пояснити, хто переказав вам кошти.

    Особливу увагу варто приділяти таким випадкам:

    • зняття незвично великої суми готівки в регіоні, де ви зазвичай не перебуваєте;
    • великі онлайн-покупки, особливо вночі;
    • отримання великої суми на картку та її виведення готівкою;
    • операції з криптовалютою чи іншими віртуальними активами на суму понад 30 тис. грн;
    • транзакції на великі суми.

    Фінансовий моніторинг в Україні з часом буде лише посилюватись. Саме банки мають контролювати, що клієнт використовує “білі” гроші, а фінансова установа не допомагає відмивати зароблене в “тіні”.