Позначка: ДПС

  • «еАкциз» знову відклали: чому уряд дав бізнесу ще вісім місяців

    «еАкциз» знову відклали: чому уряд дав бізнесу ще вісім місяців

    Кабінет Міністрів України переніс повноцінний запуск електронної системи контролю за обігом алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет. Замість 1 листопада 2026 року обов’язкове використання «еАкцизу» розпочнеться 1 липня 2027-го. До цього часу підприємства зможуть продовжувати працювати з паперовими акцизними марками.

    Про це повідомило Міністерство фінансів України. Відповідне рішення уряд ухвалив для приведення нормативних актів у відповідність до закону №5013-IX.

    У відомстві пояснили, що додатковий перехідний період необхідний для завершення технічного налаштування державної електронної системи та підготовки підприємств до нових правил обліку підакцизної продукції.

    «еАкциз» передбачає поступову заміну традиційних паперових марок електронними ідентифікаторами, які дозволять відстежувати переміщення відповідних товарів від виробника або імпортера до кінцевого продавця.

    За задумом розробників, система має забезпечити прозоріший контроль за обігом алкоголю, сигарет та рідин для електронних сигарет, спростити адміністрування акцизного податку й допомогти державі виявляти нелегальну продукцію.

    Нові правила передбачають застосування унікальних електронних ідентифікаторів, зокрема двовимірних кодів DataMatrix, які міститимуть інформацію, необхідну для простежуваності товарів.

    Однак для переходу на цифрову модель необхідно модернізувати виробничі лінії, касове обладнання, програмне забезпечення та системи товарного обліку.

    Саме технічна складність впровадження стала однією з головних причин чергового перенесення запуску.

    Згідно з рішенням уряду, до 30 червня 2027 року включно триватиме тестування програмного забезпечення електронної системи.

    У цей період підприємства зможуть перевіряти інтеграцію власних інформаційних систем із державними сервісами, відпрацьовувати процедури маркування та обліку продукції й усувати технічні помилки.

    Водночас до 1 липня 2027 року зберігатиметься можливість замовляти та використовувати паперові марки акцизного податку.

    Таким чином, виробники, імпортери та продавці зможуть продовжувати діяльність за чинними правилами без необхідності негайно переходити на нову електронну модель.

    Крім того, уряд змінив терміни повернення невикористаних паперових марок. Граничну дату перенесено на 1 січня 2028 року.

    У Міністерстві фінансів наголошують, що відтермінування має забезпечити безперервність виробництва й торгівлі та зменшити ризики для легального бізнесу.

    Водночас перенесення обов’язкового запуску не означає повного припинення підготовки.

    За інформацією Державної податкової служби, підприємства, які станом на 1 січня 2027 року матимуть ліцензії на виробництво або обіг відповідної підакцизної продукції, повинні зареєструватися в електронній системі як економічні оператори до 1 квітня 2027 року.

    Такий самий граничний строк встановлено для підприємств, які отримають відповідні ліцензії з 1 січня до 20 березня 2027 року.

    Для тих, хто отримає ліцензії починаючи з 21 березня, реєстрація має відбутися до початку відповідної діяльності.

    Складнощі з підготовкою «еАкцизу» виникли ще під час попередніх етапів упровадження реформи.

    Упродовж 2025–2026 років представники бізнесу неодноразово попереджали уряд про недостатню готовність системи та можливі збої в роботі підприємств після її обов’язкового запуску.

    Зокрема, Європейська Бізнес Асоціація, Американська торговельна палата в Україні та асоціація «Укртютюн» звертали увагу на потребу додаткового тестування й інтеграції програмних рішень.

    Підприємства наголошували, що без завершення технічної підготовки нові вимоги можуть спричинити затримки у виробництві та постачанні товарів, а також проблеми з оформленням акцизних операцій.

    У липні 2026 року Forbes Ukraine повідомляв про скарги компаній на затримки тестування, неповну інтеграцію з податковими органами та недостатнє залучення малого й середнього бізнесу.

    Після консультацій із представниками ринку Міністерство цифрової трансформації підтримало пропозицію відтермінувати обов’язковий запуск системи.

    13 жовтня Верховна Рада ухвалила законопроєкт №15532, яким перенесла початок роботи «еАкцизу» в повному обсязі на липень 2027 року.

    Згодом відповідний закон підписав президент, а Кабінет Міністрів привів урядові нормативні акти у відповідність до нових строків.

    Постанова Кабміну набирає чинності 1 листопада 2026 року — саме тоді, коли раніше мала розпочатися обов’язкова експлуатація електронної системи.

    Уряд розраховує, що додаткові вісім місяців дозволять державним органам і підприємствам завершити підготовку без ризику масштабних збоїв у виробництві та торгівлі підакцизними товарами.

    Отже, до 30 червня 2027 року «еАкциз» залишатиметься в тестовому режимі, а з 1 липня нова система електронного маркування має стати обов’язковою. Паперові марки поки продовжать використовувати за чинними правилами, але бізнесу вже необхідно готуватися до цифрового переходу.
  • Податкова отримає дані від прикордонників автоматично: що зміниться для українців і бізнесу

    Податкова отримає дані від прикордонників автоматично: що зміниться для українців і бізнесу

    Державна прикордонна служба України та Державна податкова служба переходять на автоматизований електронний обмін інформацією. Відомства підписали договір та протокол про інформаційну взаємодію, які мають замінити значну частину паперового листування і ручного опрацювання запитів між службами. У ДПС пояснюють, що новий механізм допоможе швидше виявляти схеми «сірого» імпорту й експорту, фіктивні господарські операції, ухилення від оподаткування та точніше визначати податкове резидентство громадян. Водночас прикордонники наголошують: жодних нових правил виїзду за кордон, додаткових перевірок громадян або розширення повноважень служб домовленість не запроваджує.

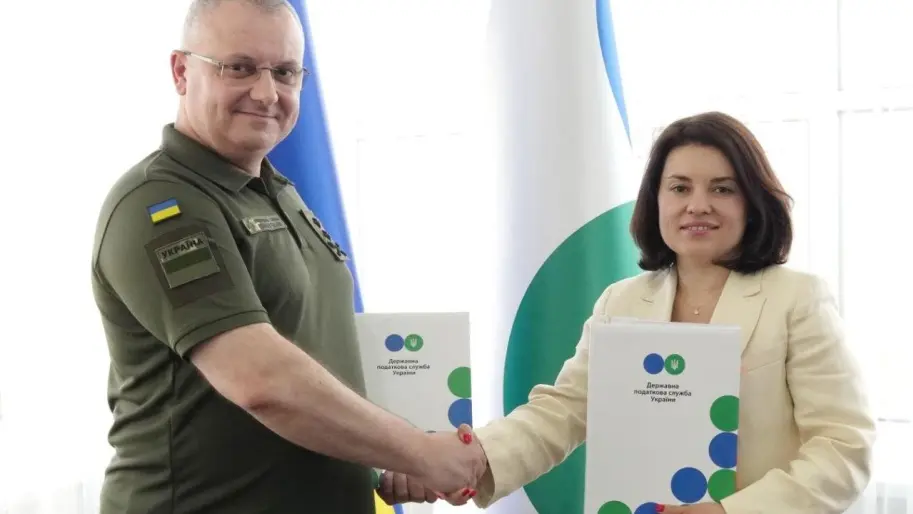
    Документи підписали виконувач обов’язків голови Державної прикордонної служби Валерій Вавринюк та виконувачка обов’язків голови ДПС Леся Карнаух. Йдеться саме про технічну перебудову вже дозволеної законодавством взаємодії: якщо раніше одне відомство мало формувати офіційний запит, надсилати його іншому органу та чекати відповіді, то тепер необхідні дані за наявності законних підстав можуть передаватися автоматично через захищені інформаційні системи.

    Це означає, що час між запитом і отриманням інформації має скоротитися з днів або навіть тижнів до значно коротшого періоду. Для державних органів це насамперед спосіб позбутися великої кількості рутинної роботи, а для Податкової — швидше зіставляти інформацію з різних реєстрів.

    У ДПС прямо назвали кілька напрямів, де новий обмін може бути особливо корисним. Серед них — виявлення фіктивних операцій, боротьба зі схемами нелегального імпорту чи експорту, контроль за ухиленням від сплати податків, а також встановлення фактичного податкового резидентства фізичних осіб.

    Останній пункт є особливо актуальним після початку повномасштабної війни, коли мільйони українців тривалий час перебувають за кордоном. Сам по собі факт виїзду з України або тривале перебування за межами країни автоматично не означає втрату статусу українського податкового резидента. Для визначення резидентства застосовується сукупність критеріїв — постійне місце проживання, центр життєвих інтересів, тривалість перебування та інші обставини. Однак інформація про перетини кордону може бути одним із доказів під час такого аналізу.

    Саме тому автоматичний доступ до даних Держприкордонслужби потенційно дозволить Податковій швидше перевіряти інформацію, яку особа зазначає у документах, та зіставляти її з іншими відомостями.

    При цьому в офіційному повідомленні окремо наголошується: нова система не означає, що Податкова отримує необмежений доступ до всіх даних про пересування громадян. Запити мають формуватися лише за законною підставою, підписуватися кваліфікованим електронним підписом уповноваженої посадової особи, а всі дії користувачів фіксуватимуться в журналах аудиту.

    Тобто система має залишати цифровий слід кожного звернення до інформації — хто саме зробив запит, коли, з якою метою та які дані були отримані.

    У Держприкордонслужбі запевняють, що обмін відбуватиметься із застосуванням технічного та криптографічного захисту інформації. Такий підхід відповідає загальній державній моделі електронної взаємодії реєстрів, де обсяг та структура даних визначаються спеціальними договорами, а передача інформації має відбуватися з дотриманням законів про персональні дані та захист інформації.

    Україна вже кілька років послідовно переводить міжвідомчий обмін у автоматичний режим. Подібні механізми застосовуються у взаємодії різних державних інформаційних систем, зокрема через систему «Трембіта». Законодавство передбачає, що органи влади можуть обмінюватися даними через програмні інтерфейси, а в договорах про інформаційну взаємодію мають бути визначені мета отримання інформації, перелік даних і спосіб їх використання.

    Для ДПС такий підхід уже не є новим. Податкова використовує автоматичний обмін інформацією з десятками українських реєстрів та отримує фінансову інформацію в міжнародному форматі CRS. Леся Карнаух раніше пояснювала, що інформація з державних баз використовується для зіставлення доходів, витрат та іншої інформації про платників податків. Зокрема, ДПС має можливість перевіряти дані через автоматичну взаємодію майже з 40 державними реєстрами.

    Міжнародний обмін теж поступово розширюється. Україна приєдналася до стандарту CRS, у межах якого податкові органи різних держав автоматично передають інформацію про фінансові рахунки резидентів. Це дає ДПС можливість отримувати дані про частину доходів та активів українських платників за кордоном.

    Тепер до цієї цифрової інфраструктури активніше додаються й дані прикордонної служби.

    Для бізнесу практичний ефект може бути найбільш помітним у сфері зовнішньоекономічних операцій. Податкова зможе швидше зіставляти інформацію про господарські операції та фактичні переміщення через державний кордон. У ДПС прямо заявляють, що очікують ефективнішого виявлення «сірого» імпорту та експорту.

    Під «сірим» імпортом зазвичай мають на увазі схеми, за яких товари фактично ввозяться в Україну, але частина операцій приховується, неправильно декларується або оформлюється через формально інші механізми для зменшення податкового навантаження. Автоматичне зіставлення інформації різних відомств ускладнює ситуації, коли в одному державному реєстрі містяться одні дані, а в іншому — зовсім інші.

    Водночас не слід плутати Державну податкову службу з Державною митною службою. Безпосереднє оформлення товарів під час перетину митного кордону належить до компетенції митниці. Новий механізм між ДПС та прикордонниками стосується передусім податкового контролю та інформаційної взаємодії, а не заміни митних процедур.

    Прикордонна служба також уже має досвід автоматизованого обміну з іншими державними та інфраструктурними системами. Наприклад, у квітні 2026 року Адміністрація морських портів та ДПСУ запустили автоматичну передачу даних через логістичну систему DocPort. Відомості про в’їзд і виїзд вантажних автомобілів із комерційними вантажами через портові прохідні почали передаватися прикордонникам без ручного введення.

    Новий договір із Податковою продовжує цю тенденцію — державні структури дедалі частіше переходять від обміну листами до прямої взаємодії інформаційних систем.

    Окремо ДПСУ наголошує, що для звичайних громадян правила перетину кордону не змінюються. Підписані документи не створюють нових підстав для відмови у виїзді, не вводять нових документів, які потрібно показувати прикордонникам, та не дозволяють Податковій втручатися в процедуру прикордонного контролю.

    Тобто сама наявність податкового боргу або перевірки не стає автоматично новою підставою для зупинки людини на кордоні лише через укладення цього договору. Будь-які обмеження на виїзд, як і раніше, можуть застосовуватися тільки тоді, коли вони прямо передбачені законодавством і належним рішенням уповноваженого органу чи суду.

    Важливий контекст — паралельне розширення міжвідомчого обміну державними даними. Наприкінці липня Кабінет Міністрів доручив Державній податковій службі разово передати Міністерству оборони відомості з Державного реєстру фізичних осіб — платників податків щодо громадян України віком від 18 до 60 років, дані про яких підлягають внесенню до реєстру призовників, військовозобов’язаних та резервістів «Оберіг».

    Це окреме рішення і воно безпосередньо не пов’язане з нинішнім договором між ДПС і прикордонниками. Однак обидва кроки демонструють загальний напрям державної політики — різні реєстри мають автоматично обмінюватися інформацією замість ситуації, коли громадяни або чиновники змушені переносити ті самі відомості з одного органу до іншого вручну.

    Для Податкової новий механізм насамперед дає швидкість. Для Прикордонної служби — зменшення кількості ручних запитів. Для держави загалом — більше можливостей автоматично знаходити невідповідності між різними масивами інформації.

    Водночас ефективність такої системи залежатиме від двох речей: як саме буде визначено перелік даних, які передаються між відомствами, і наскільки жорстко контролюватиметься доступ посадовців до них.

    Саме тому в офіційних повідомленнях окремий акцент зроблено на електронних підписах, журналах аудиту та захищених каналах зв’язку. За задумом служб, автоматизація має пришвидшити державний контроль, але не перетворитися на необмежений доступ чиновників до персональних даних.

    Отже, для більшості українців 3 серпня фактично нічого не змінюється в процедурі перетину кордону. Зміни відбуваються «за лаштунками»: замість паперових листів і довгих запитів інформаційні системи Податкової та прикордонників зможуть взаємодіяти напряму. А найбільший практичний ефект держава очікує у боротьбі з тіньовою економікою, фіктивними операціями, податковими схемами та у визначенні податкового резидентства.

  • В Україні зросли доходи і податки: 8,3 тисячі мільйонерів за рік

    В Україні зросли доходи і податки: 8,3 тисячі мільйонерів за рік

    За підсумками першого кварталу 2026 року громадяни України подали 92 тисячі декларацій про майновий стан і доходи. Загалом задекларовані доходи за 2025 рік склали 74,3 мільярда гривень.

    Як повідомили у Державній податковій службі, декларанти визначили до сплати 1,6 мільярда гривень податку на доходи фізичних осіб та військового збору. Це майже на 560 мільйонів гривень більше, ніж за аналогічний період минулого року.

    Окремо податківці відзначили зростання кількості заможних громадян. Доходи понад один мільйон гривень задекларували 8,3 тисячі українців. Сукупно вони вказали 38,2 мільярда гривень доходів та визначили до сплати майже 1,1 мільярда гривень податкових зобов’язань.

    Найчастіше джерелами доходів українці зазначали спадщину та дарування — 6,6 мільярда гривень, іноземні доходи — 3,4 мільярда гривень, а також продаж рухомого і нерухомого майна — 1,8 мільярда гривень. Суттєві обсяги також припадають на оренду майна — 1,2 мільярда гривень та інвестиційні доходи — 1 мільярд гривень.

    Рекордсменом серед платників податків став житель Хмельницької області, який задекларував податкові зобов’язання на суму понад 18,3 мільйона гривень.

    У регіональному розрізі найбільші обсяги доходів задекларували у Києві — 16,3 мільярда гривень. Далі йдуть Дніпропетровська область із 6,6 мільярда гривень, Львівська — 6 мільярдів та Київська область — 5,8 мільярда гривень.

    Водночас понад 42 тисячі громадян скористалися правом на податкову знижку. Загалом їм мають повернути 291,6 мільйона гривень податку на доходи фізичних осіб, що на 52 мільйони більше, ніж торік.

    У податковій службі нагадали, що кампанія декларування доходів за 2025 рік триває до 1 травня.

  • Львівський суд анулював 600 тисяч штрафу для мережі Ябко

    Львівський суд анулював 600 тисяч штрафу для мережі Ябко

    Львівський окружний адміністративний суд скасував штраф у понад 600 тисяч гривень, накладений на ТОВ «СПЕШЛТЕХ», яке працює під брендом «Ябко». Суд дійшов висновку, що податковий орган не зміг належним чином довести факт порушення, а сам штраф був винесений на підставі сумнівних розрахунків.

    Конфлікт виник після перевірки магазину мережі у Кривому Розі, яку проводили податківці Дніпропетровської області. За результатами інспекції було заявлено, що підприємство нібито продало 390 одиниць товару на суму понад 400 тисяч гривень без використання касового апарату та без видачі чеків.

    На цій підставі податкова служба у Львівській області винесла повідомлення-рішення про штраф у розмірі понад 601 тисячу гривень. Втім, сам механізм встановлення порушення базувався не на прямих доказах, а на так званому «математичному методі».

    Інспектори порівняли залишки товару за попередній період із новими поставками та офіційними продажами через РРО. Різницю між очікуваною та фактичною кількістю товару вони інтерпретували як продаж «повз касу».

    У суді компанія оскаржила такі висновки. Представники «СПЕШЛТЕХ» пояснили, що частина товару була не реалізована, а переміщена на склад, що підтверджується відповідними документами. Через це товар фізично був відсутній у магазині під час перевірки, але не був проданий.

    Суд погодився з цією аргументацією. Під час розгляду справи встановлено, що податковий орган не надав жодного прямого доказу здійснення розрахункових операцій без застосування касового апарату — зокрема, чеків, свідчень покупців або інших підтверджень факту продажу.

    Крім того, суд окремо наголосив на важливому правовому нюансі. Відсутність товару у місці продажу може свідчити про порушення обліку, але це не є автоматичним доказом його реалізації. Відповідно, такі дії підпадають під інші норми законодавства і не можуть бути підставою для штрафу за продаж без РРО.

    У результаті суд визнав, що податкова не довела вину підприємства належним чином, і повністю задовольнив позов компанії. Штраф у розмірі 601 554,70 гривень було скасовано.

    Це рішення може мати ширший вплив на практику податкових перевірок. Суд фактично поставив під сумнів застосування непрямих методів розрахунку як єдиного доказу порушення. Для накладення санкцій податкові органи повинні підтверджувати саме факт продажу без каси, а не лише фіксувати розбіжності в обліку.

  • Суд в Одесі змусив модель OnlyFans сплатити понад 400 тисяч гривень податків

    Суд в Одесі змусив модель OnlyFans сплатити понад 400 тисяч гривень податків

    Одеський окружний адміністративний суд ухвалив резонансне рішення у справі щодо оподаткування доходів з платформи OnlyFans. Місцева мешканка Ірина Фабрика програла судовий спір проти Державної податкової служби, яка донарахувала їй понад 400 тисяч гривень податків і штрафів за незадекларовані іноземні доходи.

    Як випливає з матеріалів справи, підставою для перевірки стала інформація, отримана українською податковою службою від колег із Великої Британії. Саме там зареєстрована компанія Fenix International Ltd, яка володіє платформою OnlyFans.

    За даними британської сторони, протягом 2021–2022 років українка заробила на створенні контенту понад 54 тисячі доларів. У переданих документах містилися детальні відомості, включно з ідентифікаційними даними користувачки, електронними адресами та інформацією про транзакції. Зокрема, лише за один рік було зафіксовано сотні фінансових операцій.

    Податкова служба надіслала запити з вимогою пояснити походження коштів та подати декларації, однак відповіді по суті не отримала. Після цього була проведена документальна перевірка, за результатами якої нараховано податкові зобов’язання.

    Загальна сума боргу склала понад 427 тисяч гривень. Із них близько 385 тисяч — податок на доходи фізичних осіб разом зі штрафами, понад 32 тисячі — військовий збір і ще близько 10 тисяч гривень — додаткові санкції за неподання документів.

    Позивачка намагалася оскаржити ці нарахування в суді. Її захист наполягав, що інформація з Великої Британії не може вважатися достатнім доказом без банківських виписок або підтвердження надходження коштів на рахунки в Україні.

    Втім суд став на бік податкової. У рішенні зазначено, що Україна бере участь у міжнародному обміні податковою інформацією, а тому офіційні дані, отримані від іноземних органів, мають належну юридичну силу. Надана британською стороною деталізація доходів була визнана достатнім доказом для нарахування податків.

    Єдиною частковою перемогою позивачки стало незначне зменшення одного зі штрафів через технічну помилку в розрахунках. Водночас основна сума податкових зобов’язань залишилася без змін — понад 418 тисяч гривень.

    Ця справа стала показовою для українського ринку цифрових доходів. Вона демонструє, що завдяки міжнародному автоматичному обміну фінансовою інформацією приховати заробітки на іноземних платформах стає дедалі складніше, а податкові органи отримують дедалі більше інструментів для контролю таких доходів.

  • Одеситка скасувала штрафи на 900 тисяч за доходи з OnlyFans через суд

    Одеситка скасувала штрафи на 900 тисяч за доходи з OnlyFans через суд

    П’ятий апеляційний адміністративний суд ухвалив рішення у справі мешканки Одеси Катерини Бурдейної, яка змогла через суд скасувати податкові донарахування та штрафи на суму близько 900 тисяч гривень. Йдеться про доходи, отримані на платформі OnlyFans.

    Згідно з матеріалами справи, у жовтні 2024 року податкова служба отримала інформацію від уповноважених органів Великої Британії про доходи українки. За цими даними, протягом 2021–2022 років вона отримала 117 427 доларів США від компанії Fenix International, яка володіє платформою OnlyFans. У гривневому еквіваленті це становило понад 3,6 мільйона гривень.

    На підставі цих даних у січні 2025 року Головне управління ДПС в Одеській області провело документальну позапланову невиїзну перевірку. За її результатами податківці нарахували податок на доходи фізичних осіб разом зі штрафами на суму понад 826 тисяч гривень, військовий збір із санкціями — майже 69 тисяч гривень, а також додаткові штрафи за неподання декларацій.

    Втім, жінка оскаржила ці рішення у суді. Ключовим аргументом стало те, що податкова служба порушила процедуру проведення перевірки і фактично не повідомила її належним чином.

    Як встановив суд, інспектори надсилали всі документи — запити, наказ про перевірку та повідомлення — на адресу, за якою позивачка не проживала ще з 2019 року. Листи поверталися без вручення, однак це не зупинило податківців: перевірку вони розпочали, не дочекавшись навіть повернення кореспонденції.

    Суд наголосив, що платник податків має право бути поінформованим про перевірку та брати у ній участь. Недотримання цієї процедури є підставою для визнання перевірки незаконною.

    Враховуючи ці обставини, суд першої інстанції скасував податкові повідомлення-рішення, а апеляційний суд 17 березня 2026 року залишив це рішення без змін. Таким чином, усі штрафи та донарахування були повністю анульовані.

    Податкова служба ще може оскаржити це рішення у Верховному Суді, однак наразі справа завершилася на користь позивачки.

    Цей випадок демонструє, що навіть за наявності інформації про доходи платника податків, недотримання процедурних норм може призвести до скасування всіх фінансових санкцій.

    Раніше ми писали, що засновник платформи OnlyFans Леонід Радвінський — американський бізнесмен українського походження — помер 23 березня 2026 року у віці 43 років.

  • Начальницю податкового управління Сумщини затримали за хабар у 1,5 млн грн

    Начальницю податкового управління Сумщини затримали за хабар у 1,5 млн грн

    На Сумщині викрили чиновницю, яка вимагала хабар за безперешкодну роботу приватного підприємства на прифронтовій території. За даними слідства, начальниця одного з управлінь ДПС регіону за попередньою змовою вимагала від підприємця 2 млн гривень, обіцяючи успішне проходження перевірки та відсутність штучних перешкод у господарській діяльності.

    Після отримання першої частини суми — 1,5 млн гривень — службовицю затримали. Їй повідомлено про підозру за ч. 4 ст. 368 Кримінального кодексу України, що передбачає значні санкції за вимагання та отримання хабаря службовою особою.

    За даними журналістів, затриманою є начальниця управління податкового аудиту Людмила Дядченко. Наразі тривають слідчі дії та встановлюються всі обставини справи.

  • Як підсанкційний PariMatch продовжив заробляти на українському ринку

    Як підсанкційний PariMatch продовжив заробляти на українському ринку

    Те, що навесні 2023 року виглядало як демонстративний удар держави по одному з найгучніших брендів грального ринку, за три роки перетворилося на історію з великою кількістю незручних запитань. Після рішення РНБО та президентського указу про санкції проти структур, пов’язаних із PariMatch, суспільству показали картину жорсткої і безкомпромісної реакції: сайт недоступний, робота зупинена, на рахунках заблоковані сотні мільйонів гривень клієнтських коштів. Але далі з’ясувалося, що санкції самі по собі ще не означають ліквідацію бізнесу, якщо той встигає змінити оболонку, юрисдикцію, юрособу або технічну платформу.

    На цьому тлі вся історія PariMatch уже давно вийшла за межі дискусії про окремого букмекера. Це історія про тіньовий сегмент онлайн-казино, який, за оцінками Асоціації українських операторів грального бізнесу, щороку відтягує з легального ринку щонайменше 15 мільярдів гривень виручки. Це гроші, які не доходять до бюджету, не перетворюються на податки і не працюють на державу в умовах війни. За оцінками галузі, нелегальні оператори продовжують рости завдяки дропам, p2p-схемам, агресивній рекламі та мережі дзеркал, які з’являються швидше, ніж їх встигають блокувати. Про це пише видання СтопКор.

    Дослідження Kantar, Gradus і Factum, проведені у 2025 році, показували, що частка тіньового сегмента в українському гральному ринку могла становити від 39% до 53%. Тобто фактично кожна друга гривня, яку українець витрачав на азарт, могла пройти повз державний контроль. Саме в такій реальності кейс PariMatch виглядає не винятком, а найяскравішим симптомом.

    Офіційно санкції проти структур, пов’язаних із PariMatch, запровадили на 50 років. Публічне пояснення було жорстким: можливі зв’язки з Росією, виведення коштів, ризики для національної безпеки. Сама компанія тоді наполягала, що ще після початку повномасштабного вторгнення вийшла з ринків РФ і Білорусі. Однак уже після санкцій журналісти та розслідувачі звертали увагу, що окремі сайти, пов’язані з брендом, продовжували бути доступними, хоча формально мали бути заблоковані на території України. У відповідях регулятора тоді звучало пояснення про можливий доступ через VPN, але це не знімало головного запитання: якщо держава оголосила нокаут, чому суперник залишився на ногах.

    Ще більше запитань виникло після того, як у публічному полі з’явилася інформація про офшорні структури, через які бізнес міг зберігати активність у різних юрисдикціях. У медіа згадувалися Ericius Investments Limited та Parimatch United Investments Limited, а також імена осіб із російським громадянством, пов’язаних із групою. Саме в цьому місці санкційна історія починає виглядати не як закриття бізнесу, а як його ребрендинг і реорганізація.

    Окрема деталь, яка привернула увагу ринку, стосується зміни формального контролю. У 2024 році Катерина Білоруська заявила про вихід із наглядової ради, а її місце посів Сергій Портнов, який до того був директором із маркетингу. Для ринку це рішення виглядало нетипово: маркетинговий менеджер раптом перетворюється на власника і голову наглядової ради великого грального холдингу. Такі переходи рідко бувають випадковими, особливо в бізнесі, який щойно пережив санкційний удар.

    Ще більш показовим став фінансовий епізод 2024 року. Бюро економічної безпеки тоді звітувало, що підсанкційний букмекер відшкодував державі 1,07 мільярда гривень несплачених податків. Формально це подавалося як перемога. Але паралельно з’явилося інше число — податкове повідомлення-рішення на суму понад 23,2 мільярда гривень. І саме ця цифра зруйнувала весь офіційний пафос. Бо якщо реальний масштаб претензій держави перевищував 23 мільярди, то мільярд відшкодування виглядав не тріумфом, а лише невеликою часткою від загальної суми. І тоді постає ключове питання: чому 1 мільярд почали продавати суспільству як успішне завершення історії, якщо понад 22 мільярди так і залишилися у тіні.

    Саме тут починає читатися схема, в якій виграють усі, окрім держави. У серпні 2023 року директором ТОВ «Паріматч» став Сергій Гуменюк. У журналістських матеріалах ідеться про те, що він міг виконувати роль формального, контрольованого директора — людини, яка в разі потреби бере на себе юридичний удар, тоді як реальні бенефіціари залишаються поза зоною прямої відповідальності. Якщо ця версія відповідає дійсності, тоді вся подальша логіка цілком зрозуміла: провести перевірку, частково погасити претензії, використати норми Кримінального кодексу про звільнення від відповідальності після відшкодування збитків і закрити найбільш токсичну частину питання. Проблема лише в тому, що при такій арифметиці держава не виглядає стороною, яка перемогла.

    У 2025 році з’явилися й нові сигнали про можливе збереження присутності бренду на українському ринку в іншій формі. Увагу аналітиків привернули BuddyBet і PariWin — два онлайн-казино, які, за даними технічного аналізу, могли працювати на тій самій платформі, що й PariMatch. Формальні власники при цьому не перетиналися, але технічна схожість інфраструктури стала окремим приводом для підозр. Якщо бренд справді зміг вийти з-під удару через нові юридичні оболонки, це означає, що санкційний механізм виявився недостатнім у частині контролю за фактичним продовженням діяльності.

    Не менш важливим у цій історії є банківський вимір. За даними судових матеріалів, через SPORTBANK у певний період проходили платежі, пов’язані з діяльністю онлайн-казино, зокрема прийом і переказ коштів на користь сайтів PariMatch. Це виводить історію на інший рівень: мова вже не лише про сайт, бренд чи юрособу, а про фінансову інфраструктуру, яка дозволяла роками обслуговувати мільярдні гральні потоки через регульовану банківську систему. І якщо ці потоки проходили настільки довго, а вироків у підсумку майже немає, то проблема лежить значно глибше, ніж у площині однієї компанії.

    Ще одна зона мовчання — це реклама. Український сегмент YouTube, Telegram і Instagram роками отримував величезні гроші за промокоди, інтеграції та «виграші» в онлайн-казино. Інфлюенсери допомагали легалізувати в очах аудиторії бренди, які заробляли на залежності та витягували гроші в обхід бюджету. Але щойно постає питання, де державна частка, де податки і чому силовики так мляво реагують на тіньовий сегмент, — ця ж медійна машина раптово замовкає.

    Справжня проблема історії PariMatch навіть не в тому, що одна велика компанія могла обійти санкції. Проблема в тому, що за три роки держава так і не показала, що здатна доводити такі історії до кінця. Блокування сайтів не працює без системного фінансового контролю. Гучні заяви не працюють без вироків. Часткове відшкодування не працює, якщо суспільству не пояснюють, куди зникла решта. І поки на папері триває боротьба з тіньовим гральним ринком, в реальності він продовжує збирати мільярди — значно швидше, ніж правоохоронна система встигає бодай наздогнати його.

  • Начальник міграційної служби Дніпропетровщини отримував військові виплати, працюючи в офісі

    Начальник міграційної служби Дніпропетровщини отримував військові виплати, працюючи в офісі

    Начальник головного управління Державної міграційної служби у Дніпропетровській області Богдан Чегіль та його дружина Діана Чегіль роками користуються нерухомістю та автомобілями, що належать третім особам. Про це повідомляє антишахрайський проєкт “190”.

    За даними журналістів, родина чиновника не має власної нерухомості. Богдан Чегіль, його дружина та донька з 2017 року зареєстровані у кімнаті площею 14 квадратних метрів у Дніпрі. Ймовірно, йдеться про службову кімнату в гуртожитку, яку він отримав ще під час роботи прокурором.

    Водночас із 2020 року родина користується квартирою та двома паркомісцями у Дніпрі, що належать громадянину Ярославу Менджулу. Умови користування цим майном та зв’язок між власником і родиною Чегілів у матеріалі не уточнюються.

    Автомобілі та доходи

    У 2024 році дружина посадовця Діана Чегіль придбала автомобіль Audi Q7 2018 року випуску за майже 1,3 млн гривень. Сам Богдан Чегіль не має власного автомобіля і користується машиною дружини.

    Крім того, жінка користується автомобілем Volkswagen Jetta 2016 року випуску, який належить громадянину Сергію Баринову. За словами Діани Чегіль, вона використовує цей автомобіль на підставі свідоцтва про реєстрацію транспортного засобу. Ринкова вартість такої моделі наразі становить приблизно 400 тисяч гривень.

    За декларацією за 2024 рік Богдан Чегіль отримав 731 тисячу гривень заробітної плати. Його дружина, яка працює головним державним інспектором відділу ліцензування торгівлі підакцизними товарами у Головному управлінні ДПС у Дніпропетровській області, задекларувала 407 тисяч гривень доходу.

    При цьому родина має значні заощадження. Богдан Чегіль зберігає готівкою 52 тисячі доларів, а на банківських рахунках — 86 тисяч гривень і 2,5 тисячі доларів. Його дружина має готівкою 66 тисяч доларів та понад 20 тисяч гривень на рахунках. Загальна сума заощаджень подружжя перевищує 5 млн гривень.

    Кар’єра чиновника

    Посаду начальника головного управління Державної міграційної служби у Дніпропетровській області Богдан Чегіль обіймає з 2021 року.

    До цього він працював у Державному бюро розслідувань, де з 2018 до 2020 року був заступником директора — начальником слідчого управління територіального управління ДБР у Мелітополі.

    Раніше Чегіль також працював прокурором у прокуратурі Дніпропетровської області.

    У 2021 році він подавав свою кандидатуру на посаду директора Бюро економічної безпеки.

    Історія з мобілізацією

    За інформацією журналістів, на початку повномасштабного вторгнення Росії Богдан Чегіль пройшов військово-лікарську комісію та був визнаний придатним до військової служби.

    16 березня 2022 року наказом Шевченківського районного територіального центру комплектування та соціальної підтримки його зарахували на посаду солдата-стрільця роти охорони військкомату.

    Чегіль отримував грошове забезпечення військовослужбовця — близько 45 тисяч гривень щомісяця. Загалом за 2022 рік він отримав від Дніпропетровського районного ТЦК та СП 252 тисячі гривень, які задекларував як гонорари та інші виплати.

    Водночас співробітники міграційної служби, за даними журналістів, стверджують, що у цей період керівник регулярно перебував на робочому місці в офісі ДМС і підписував службові документи.

    Його служба завершилася у серпні 2022 року. Через повторну військово-лікарську комісію чиновник був визнаний непридатним до служби за станом здоров’я.

    31 серпня 2022 року він був звільнений зі служби та отримав компенсацію у зв’язку із хворобою, пов’язаною з проходженням військової служби, у розмірі приблизно 170 тисяч гривень.

    Крім того, Богдан Чегіль через суди намагається отримати пенсію за час роботи в органах прокуратури. Після служби у війську він також може претендувати на пенсію військовослужбовця.

    Робота дружини

    Дружина чиновника Діана Чегіль до 2019 року працювала старшим державним інспектором сектору інформаційних технологій Нікопольського управління Державної фіскальної служби у Дніпропетровській області.

    Після реорганізації ДФС у 2019 році, коли були створені Державна податкова служба та Державна митна служба, вона перейшла працювати до Головного управління ДПС у Дніпропетровській області.

    За цей час вона працювала старшим державним інспектором у кількох структурних підрозділах податкової служби.

  • Дружину керівника податкового відділу на Буковині підозрюють в ухиленні від ПДВ на 2 мільйони

    Дружину керівника податкового відділу на Буковині підозрюють в ухиленні від ПДВ на 2 мільйони

    У Єдиному реєстрі досудових розслідувань містяться відомості про можливу причетність фізичної особи-підприємця Валентини Михайлівни Угрин, дружини начальника Вижницького відділу Головного управління ДПС у Чернівецькій області Андрія Васильовича Угрина, до підроблення документів на постачання автомобільних запчастин та ухилення від сплати податку на додану вартість на суму близько 2 мільйонів гривень.

    Як випливає з матеріалів перевірки Управління Західного офісу Держаудитслужби в Чернівецькій області, у 2022 році між ФОП Угрин Валентиною Михайлівною та державним підприємством «Берегометське лісомисливське господарство», яке входить до структури ДП «Ліси України», було проведено низку взаємозаліків. За висновками аудиторів, такі операції порушували норми Податкового кодексу України та свідчили про ведення господарської діяльності з ознаками, які унеможливлюють перебування на спрощеній системі оподаткування.

    У матеріалах перевірки зазначалося, що за таких обставин ФОП Угрин Валентина мала бути позбавлена статусу платника єдиного податку, переведена на іншу систему оподаткування та обов’язково зареєстрована платником ПДВ. Про виявлені порушення офіційним листом було повідомлено Головне управління ДПС у Чернівецькій області ще у вересні 2022 року.

    Втім, як ідеться у витягу з ЄРДР, подальших контрольно-перевірочних заходів щодо ФОП Угрин Валентини тривалий час не проводили. У матеріалах кримінального провадження зазначається, що начальник Вижницького відділу ГУ ДПС у Чернівецькій області Андрій Угрин, зловживаючи службовим становищем, міг сприяти уникненню перевірок і накладення фінансових санкцій щодо підприємницької діяльності своєї дружини.

    За версією слідства, це дозволило ФОП Угрин Валентині й надалі працювати на єдиному податку без реєстрації платником ПДВ, попри наявні підстави для зміни режиму оподаткування. Саме така бездіяльність податкового органу, на думку правоохоронців, і призвела до недоотримання державним бюджетом близько 2 мільйонів гривень податку на додану вартість.

    Показовим є те, що лише після внесення відомостей до ЄРДР та реєстрації кримінального провадження Чернівецькою обласною прокуратурою Державна податкова служба України ініціювала подальші дії. У листопаді 2025 року було порушено питання про включення ФОП Угрин Валентини Михайлівни до плану-графіку проведення планових документальних перевірок платників податків на 2026 рік. Метою перевірки визначено вивчення інформації, викладеної в листі Західного офісу Держаудитслужби від 27 вересня 2022 року.

    Обставини справи вказують на можливий конфлікт інтересів у діяльності керівника податкового підрозділу та ставлять під сумнів ефективність внутрішнього контролю в системі ДПС на регіональному рівні. Остаточну правову оцінку діям фігурантів має надати слідство та суд.