У розпал повномасштабної війни, коли державні компанії працювали в режимі екстреної логістики, переміщуючи стратегічні запаси пального у безпечніші регіони, поряд із «Укрнафтою» опинився підрядник, який побачив у війні не загрозу, а можливість для збагачення. Тепер ця історія дійшла до суду.
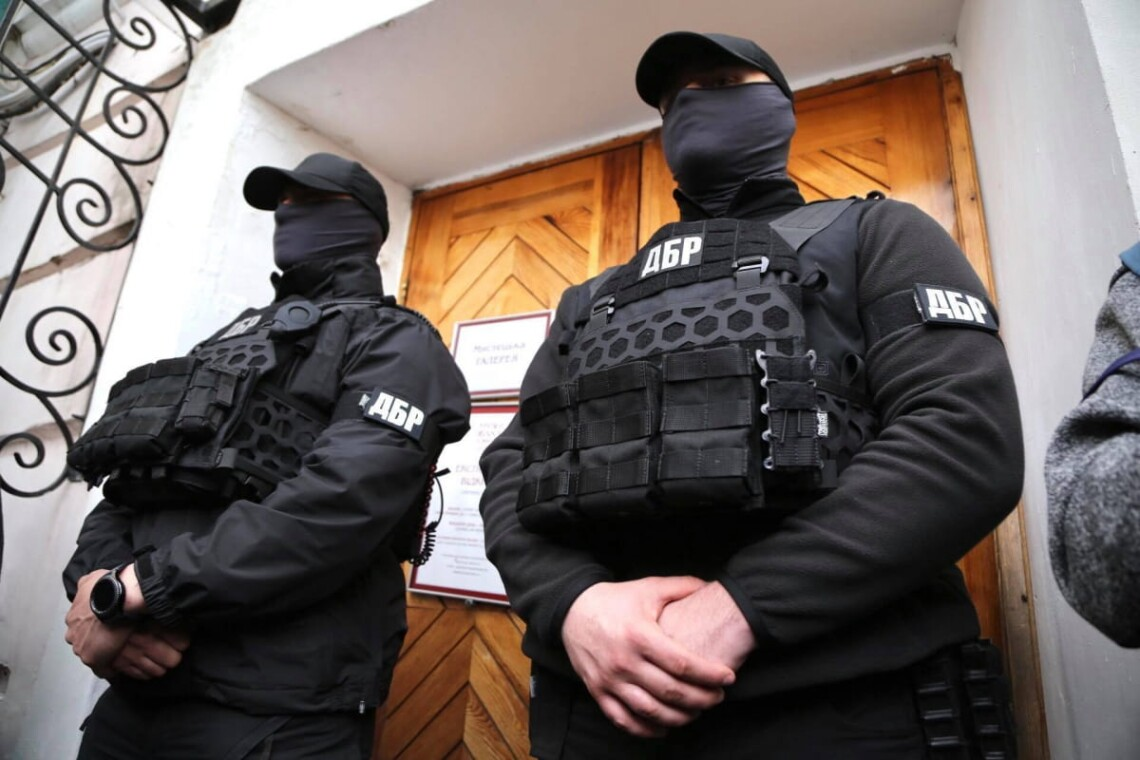
Прокурори Офісу Генерального прокурора передали обвинувальний акт щодо директора приватної компанії, якого обвинувачують у заволодінні коштами державної нафтової компанії, ухиленні від сплати податків та службовому підробленні.
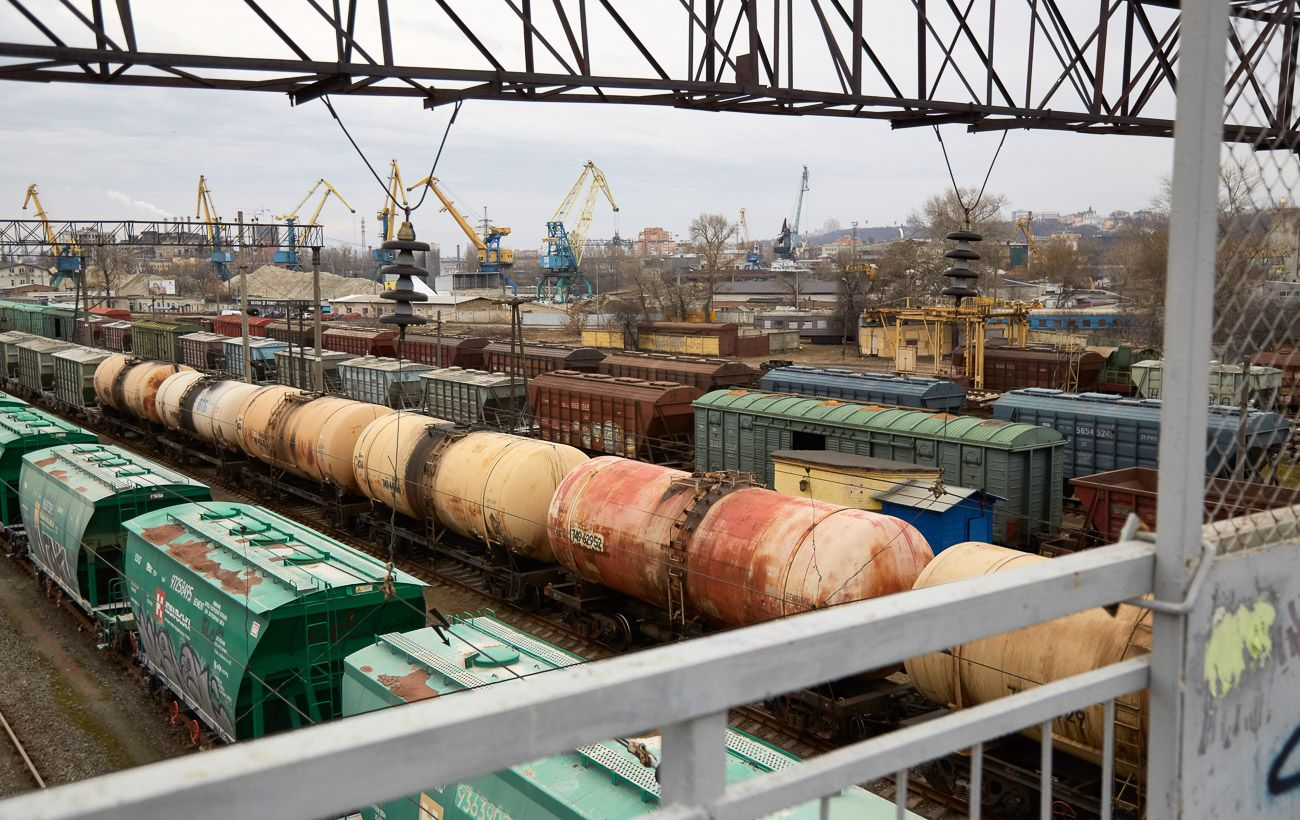
У 2023 році «Укрнафта» уклала договір із приватним підприємством на транспортування та експедиційний супровід нафтопродуктів із використанням під’їзного залізничного шляху. Воєнні умови — нестабільні маршрути, постійні переміщення, дефіцит часу й обмежені можливості контролю — створили середовище, у якому паперові зловживання могли залишатися непоміченими.
Саме на це, за версією слідства, і розраховував директор компанії-підрядника. Схема була максимально простою й водночас ефективною. Обвинувачений систематично подавав «Укрнафті» акти виконаних робіт із завідомо неправдивими відомостями про прибуття та перебування вагонів із пальним на залізничній станції.
Насправді ж ці вагони туди ніколи не прибували. Дані залізничного обліку та матеріали кримінального провадження підтверджують: значна частина зазначених у документах перевезень існувала виключно на папері. Послуги були фікцією, а акти — інструментом легалізації списання коштів.
Попри це, державна компанія перераховувала гроші за «надані» транспортно-експедиційні послуги. Платежі проходили у звичайному режимі — формально документи виглядали коректними, а в умовах війни їхній зміст не завжди можна було оперативно перевірити. У результаті сума завданих «Укрнафті» збитків перевищила 16 мільйонів гривень.
Паралельно з цією схемою директор приватної компанії, за даними слідства, реалізував ще один напрям зловживань — ухилення від сплати податків. Для цього укладалися фіктивні договори з підконтрольними підприємствами, що дозволяло штучно формувати податковий кредит з ПДВ без реального здійснення господарських операцій. Документообіг створював ілюзію активної діяльності, тоді як фактично йшлося про банальне заниження податкових зобов’язань.
У підсумку правоохоронці описують цю історію як класичний приклад тилового мародерства: війна використовується як прикриття, стратегічне пальне — як ресурс для збагачення, а бухгалтерія та фіктивні акти — як основний інструмент злочину. Без складних фінансових конструкцій, але з точним розрахунком на перевантаженість системи у воєнний час.
Тепер справа вийшла за межі кабінетів і бухгалтерських звітів та перейшла до зали суду. Ключове питання — не лише в сумі збитків, а в тому, чи стане цей процес сигналом для інших, хто намагався або намагається заробляти на війні, прикриваючись «логістикою» і паперовими схемами.