Позначка: Фонд гарантування вкладів

  • Поки триває війна, на рахунках українців — трильйони: банки зафіксували новий рекорд

    Поки триває війна, на рахунках українців — трильйони: банки зафіксували новий рекорд

    Українці продовжують збільшувати обсяги коштів на банківських рахунках навіть в умовах повномасштабної війни. Станом на 1 жовтня 2026 року загальна сума вкладів фізичних осіб, включно з фізичними особами-підприємцями, досягла 1 трильйона 779,6 мільярда гривень. За дев’ять місяців поточного року цей показник збільшився майже на 162 мільярди гривень. Водночас лише протягом вересня залишки на рахунках зросли ще на 19,4 мільярда гривень.

    Такі дані оприлюднили Українські Новини з посиланням на Фонд гарантування вкладів фізичних осіб.

    Згідно з опублікованою статистикою, зростання банківських заощаджень триває попри економічні труднощі, інфляційні ризики та невизначеність, пов’язану з війною.

    На початку 2026 року українці зберігали в банках приблизно 1,618 трильйона гривень. Уже на початку жовтня ця сума наблизилася до психологічної позначки у 1,8 трильйона.

    Таким чином, за дев’ять місяців обсяг коштів населення та фізичних осіб-підприємців у банківській системі збільшився приблизно на 10%.

    Особливо помітним стало зростання протягом вересня.

    Якщо на 1 вересня загальна сума вкладів становила 1 трильйон 760,2 мільярда гривень, то на початку жовтня вона досягла 1 трильйона 779,6 мільярда.

    Це означає, що лише за один місяць обсяг коштів збільшився на 19,4 мільярда гривень.

    Причому найбільша частина заощаджень українців традиційно зберігається саме в національній валюті.

    За інформацією Фонду гарантування, станом на 1 жовтня обсяг гривневих вкладів сягнув 1 трильйона 172,4 мільярда гривень.

    За вересень цей показник збільшився на 14,5 мільярда гривень.

    Водночас вклади в іноземній валюті в гривневому еквіваленті становили 607,2 мільярда гривень, збільшившись за місяць на 4,9 мільярда.

    Отже, приблизно дві третини загального обсягу банківських коштів припадають на гривню, а решта — на валютні рахунки.

    Така структура свідчить про значну роль національної валюти в українській банківській системі.

    Водночас важливо розуміти, що статистика охоплює не лише класичні строкові депозити, які відкривають для отримання процентного доходу.

    До загальної суми включаються також кошти на поточних рахунках, карткові залишки та інші банківські вклади, що підпадають під відповідне визначення.

    Тому зростання загального показника не обов’язково означає, що українці масово відкривають нові довгострокові депозити.

    Частина коштів може залишатися на звичайних рахунках, які використовують для отримання заробітної плати, пенсій, соціальних виплат, переказів або розрахунків.

    Крім того, на гривневий еквівалент валютних вкладів впливають зміни обмінного курсу.

    Саме тому показник приросту на 162 мільярди гривень не слід ототожнювати виключно з обсягом нових грошей, які громадяни фізично принесли до банків.

    Окрему роль у банківській статистиці відіграють фізичні особи-підприємці.

    Станом на 1 жовтня 2026 року сума їхніх вкладів становила 207,4 мільярда гривень.

    Попри те, що ФОПи становлять лише 3,2% від загальної кількості вкладників, на їхні рахунки припадає 11,7% усіх коштів фізичних осіб у банківській системі.

    Це пояснюється тим, що підприємці використовують банківські рахунки не лише для особистих заощаджень, а й для отримання виручки, розрахунків із контрагентами та забезпечення поточної господарської діяльності.

    Водночас порівняно з початком вересня сума вкладів ФОПів дещо скоротилася.

    За попередніми даними Фонду гарантування, на 1 вересня підприємці зберігали в банках 208,2 мільярда гривень, тоді як на 1 жовтня — 207,4 мільярда.

    Таким чином, загальне збільшення банківських залишків у вересні відбувалося на тлі незначного скорочення коштів саме цієї категорії вкладників.

    Однак найбільшу увагу привертає не лише абсолютний обсяг банківських заощаджень, а й питання їхньої захищеності.

    Після початку повномасштабного вторгнення держава суттєво змінила систему гарантування вкладів.

    Із 13 квітня 2022 року в Україні діє механізм повного гарантування вкладів фізичних осіб у банках на період воєнного стану.

    Це означає, що в разі виведення банку з ринку Фонд гарантування відшкодовує вкладникам кошти відповідно до законодавства без звичайного обмеження максимальною сумою гарантованого відшкодування.

    Дія цієї гарантії поширюється також на фізичних осіб-підприємців.

    Водночас повне гарантування має визначений законом строк дії.

    Воно зберігатиметься протягом усього воєнного стану, а також трьох місяців після його припинення або скасування.

    Після завершення цього перехідного періоду максимальна сума гарантованого відшкодування становитиме 600 тисяч гривень на одного вкладника в одному банку, якщо законодавство не буде змінено.

    Ця сума охоплює кошти на рахунках вкладника в межах одного банку відповідно до встановлених правил.

    Водночас гарантії Фонду не поширюються автоматично на всі фінансові продукти, які пропонують небанківські установи.

    Наприклад, придбання корпоративних облігацій чи інших інвестиційних інструментів не є тотожним розміщенню гарантованого банківського вкладу.

    Тому громадянам варто звертати увагу не лише на обіцяну дохідність фінансових продуктів, а й на їхній правовий статус та механізм захисту коштів.

    Раніше «Ненька інфо» повідомляла про плани «Нової пошти» вийти на банківський ринок.

    У матеріалі йшлося про можливість розширення фінансових послуг компанії, зокрема через отримання банківської ліцензії.

    Саме банківська ліцензія та участь установи у відповідній системі гарантування мають принципове значення для захисту депозитних коштів.

    За даними Фонду гарантування, станом на 1 жовтня 2026 року в реєстрі його учасників налічувалося 59 банків.

    Усі українські банки є учасниками системи гарантування вкладів фізичних осіб.

    На обсяги заощаджень також впливає процентна політика Національного банку.

    Облікова ставка НБУ є одним із ключових орієнтирів для банків під час встановлення процентів за кредитами та депозитами.

    Вищі ставки за гривневими вкладами можуть підвищувати їхню привабливість для населення, тоді як зниження ставок здатне зменшувати стимул тримати гроші на строкових депозитах.

    Раніше «Ненька інфо» розповідала про рішення Національного банку щодо облікової ставки та його можливий вплив на гривню, інфляцію і банківські продукти.

    Водночас рекордний обсяг коштів на рахунках не варто автоматично трактувати як свідчення загального зростання добробуту українців.

    Статистика Фонду гарантування показує сукупні залишки коштів, але не демонструє, наскільки рівномірно вони розподілені між вкладниками.

    Зростання загальної суми може поєднуватися з фінансовими труднощами окремих домогосподарств.

    Крім того, кошти підприємців, великі залишки на рахунках забезпечених громадян та повсякденні карткові баланси інших українців враховуються в загальному показнику.

    Тому для повної оцінки фінансового становища населення необхідно аналізувати також рівень доходів, інфляцію, реальну купівельну спроможність і розподіл банківських вкладів за розмірами.

    Попри ці застереження, статистика свідчить, що українська банківська система продовжує акумулювати значні обсяги коштів населення та підприємців навіть в умовах війни.

    Станом на початок жовтня обсяг вкладів сягнув майже 1,8 трильйона гривень, а приріст із початку року становив близько 162 мільярдів.

    Це один із важливих показників стану банківської системи, хоча сам по собі він не дає підстав робити однозначні висновки про рівень життя всіх українців.
  • Банкір Микола Лагун знайшов спосіб повернути активи в Україні незважаючи на санкції РНБО

    Банкір Микола Лагун знайшов спосіб повернути активи в Україні незважаючи на санкції РНБО

    Підсанкційний український банкір Микола Лагун, тісно пов’язаний з “улюбленим переговорником” Володимира Путіна – фінансистом Кирилом Дмитрієвим, знайшов спосіб повернути собі активи в Україні незважаючи на відкриті кримінальні справи та введені санкції РНБО.

    Нагадаємо, причетний до банкрутства “Дельта Банк” колишній власник фінустанови Микола Лагун, переховується від українського правосуддя у Відні.

    Однією з ключових справ є позов Фонду гарантування вкладів щодо збитків, завданих діями Лагуна та кредитного комітету “Дельта Банку”. Йдеться про схему, за якою банк протягом кількох років видавав фіктивні кредити підставним особам без жодного реального забезпечення. Фонд залучив кошти в уряду й тепер зобов’язаний їх повернути. Суму збитків оцінюють у 23 млрд гривень (близько 500 млн доларів).

    Серед підозрюваних у причетності до шахрайства – сам Микола Лагун, його сестра Антоніна Лагун, яка наразі переховується у Великій Британії та колишня голова правління банку Олена Попова, яка, як і Микола Лагун, отримала російський паспорт. У справі також фігурують екс-топменеджери “Дельта Банк” Денис Тарасюк і Віталій Масюра; нині вони володіють агробізнесом і юридичними компаніями, які продовжують співпрацювати з Лагуном.

    В травні 2026 року Національна поліція України відкрила кримінальне провадження щодо легалізації (відмивання) доходів, одержаних злочинним шляхом. Предметом розслідування стали саме збитки на суму 23 млрд гривень, завдані Фонду гарантування вкладів. Згідно з судовими клопотаннями та ухвалами про арешт активів, слідчі встановили розширений перелік підставних осіб, на чиї імена зареєстровано численні бізнес-структури, що приносять колишньому власнику “Дельта Банку” стабільні мільйонні доходи, поки він переховується у Відні.

    Було проведено обшуки в осіб, на чиї імена реєструвалися активи Миколи Лагуна. Серед них – юридична фірма, що належить колишній юристці “Дельта Банку” Ганні Гуцалюк і є ключовою ланкою тіньового “бек-офісу”, а також Максим Чернов, який керує всіма бізнес-інтересами колишнього власника “Дельти” в Україні.

    Водночас, незважаючи на введені проти Миколи Лагуна санкції та відкриті кримінальні провадження, Лагун продовжує махінації з ділянками “української землі”, якими через структури Лагуна може також володіти Дмитрієв.

    Мова йде зокрема про п’ять ділянок землі в Ірпені загальною площею 21,66 га. У 2020 році землю внесли до статутного капіталу ТОВ “Білдінг Сайд”, після чого компанія збанкрутувала, а серед кредиторів з’явилися структури пов’язані з Миколою Лагуном та його сестрою Антоніною. Тож у разі банкрутства  ТОВ “Білдінг Сайд” земельні ділянки повернуться у власність Миколи Лагуна.

    Але земельний портфель Миколи Лагуна, та ймовірно, його партнера по фінансам та девелопменту Кирила Дмитрієва значно ширший. Зокрема, структурам пов’язаним з Лагуном належать колишні турбази “Ластівка”, “Сосновий бір” і “Трикотажниця”  в  Козині оформлені на “Аскар Тау Інвест”, “Велберт Інвест” та “Імперта”. Їхній власник Геннадій Литвин у публікаціях фігурує серед людей з оточення Лагуна разом із Вадимом Сергієнком, Олексієм Миколенком та Олександром Чабалою.

    В даному контексті варто також згадати про сотні гектар у Білогородці, які за попередніми оцінками вартують біля $30 млн.  Зокрема, мова йде про структури, які раніше належали Миколі Лагуну та його сестрі:  “Білград” – 17 га, “Крем-1” – 29 га, “Графіті-2” — 57 га, “Бородянінвестменс” — 100 га, “Град Вільне” — 116 га.

    Про те, як пересікаються шляхи біглого українського банкіра Миколи Лагуна та улюбленця Путіна –  Кирила Дмитрієва, читайте у нашому матеріалі: Як переговорник Путіна Кирило Дмитрієв зберігає вплив в Україні через випускника факультету розвідки Миколу Лагуна


  • Як переговорник Путіна Кирило Дмитрієв зберігає вплив в Україні через випускника факультету розвідки Миколу Лагуна

    Як переговорник Путіна Кирило Дмитрієв зберігає вплив в Україні через випускника факультету розвідки Миколу Лагуна

    Переговорник Володимира Путіна, фінансист з Києва Кирило Дмитрієв зумів зберегти активи та вплив в Україні завдяки своєму молодшому партнеру, банкіру Миколі Лагуну.

    Як пересіклись дороги випускника факультету розвідки Миколи Лагуна та улюбленеця Путіна фінансиста Кирила Дмитрієва

    Банкір Лагун Микола Іванович, голова наглядової ради та колишній власник “Дельта Банку” до роботи у фінансовому секторі закінчив Київське вище загальновійськове командне училище імені М. В. Фрунзе – один із найпрестижніших військових навчальних закладів, який був провідним центром підготовки офіцерів військової розвідки СРСР.

    Пізніше, після розпаду СССР, заклад ліквідували, а кадровий розвідник Микола Лагун відправився отримувати нову “цивільну спеціальність” поступивши у 1991 році до Київського економічного університету.

    Варто відзначити, що ще під час навчання в університеті Микола Лагун розпочав роботу в НБУ і відразу у відділі банківського нагляду управління по Києву та Київській області. Тобто друга вища освіта для офіцера розвідки Миколи Лагуна була більше “формальністю”, або, ймовірніше, частиною “подальшого легендування”.

    Далі, все ще будучи “студентом”, Микола Лагун з 1994 по 1998 паралельно працює спеціалістом валютного департаменту, начальником управління цінних паперів КБ ВАБбанку (VAB Банк).

    З 1998 по 2005 Микола Лагун уже начальник управління грошових ринків департаменту казначейства в Укрсоцбанку, а пізніше стає начальником казначейства. У 2002 році власник “Укрсоцбанку” Валерій Хорошковський продав Миколі Лагуну 10% акцій банку.

    Як переговорник Путіна Кирило Дмитрієв зберігає вплив в Україні через випускника факультету розвідки Миколу Лагуна
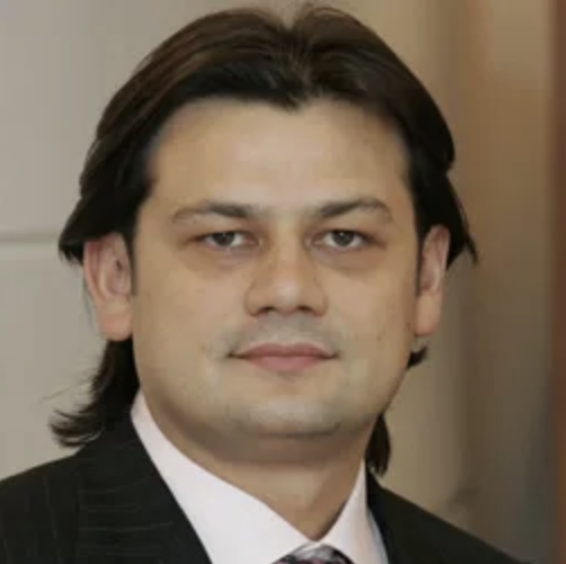
    ФОТО: Молодий банкір Микола Лагун

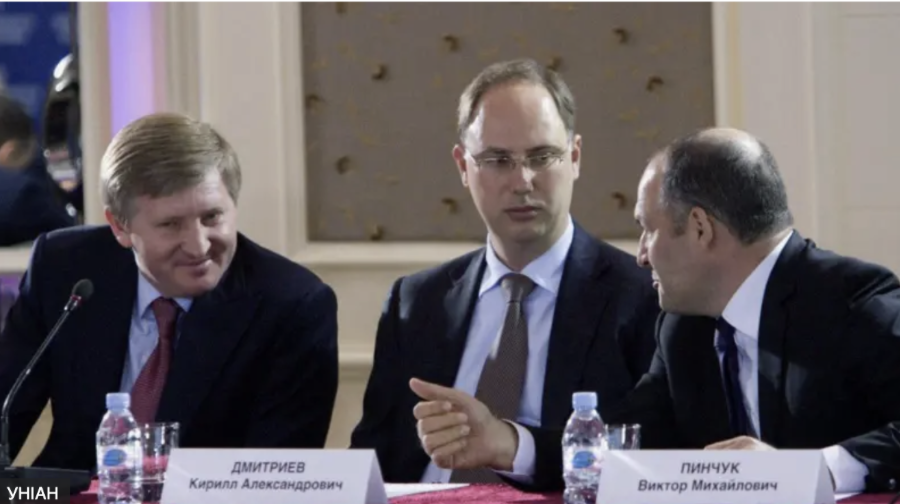
    У 2005 році зафіксована перша офіційна точка перетину між Миколою Лагуном та Кирилом Дмітрієвим через олігарха Віктора Пінчука, який викупив Укрсоцбанк та як новий акціонер призначив Лагуна заступником голови правління.

    Цього ж року Микола Лагун він відкриває власний бізнес, який надалі буде тісно пов’язаний з Кирилом Дмитрієвим та скуповуваванням активів в інтересах росіян, з подальшою їх легалізацію в тому числі в країнах Західної Європи.

    Як партнер Миколи Лагуна, киянин  Кирило Дмитрієв став переговорником Путіна  

    З 2007 по 2011 рік Кирило Дмитрієв очолював український інвестиційний фонд Icon Private Equity з капіталом близько мільярда доларів – в основному це були гроші Віктора Пінчука, зятя колишнього президента України Леоніда Кучми.

    Саме Віктор Пінчук, як пише російський опозиційний сайт Медуза, порекомендував Кирила Дмитрієва Володимиру Дмитрієву (вони не родичі), який на той час очолював ВЕБ – державну корпорацію розвитку Росії. Ці двоє переконали тодішнього президента Дмитра Медведєва і прем’єра Володимира Путіна створити незалежний інвестиційний фонд.

    Так у 2011 році був заснований Російський фонд прямих інвестицій, який Кирило Дмитрієв очолює до цього часу.

    Також, за інформацією журналістів ВВС, Кирило Дмитрієв також має тісні особисті зв’язки з сім’єю Володимира Путіна – його дружина близька з однією із дочок російського президента.

    Крім переговорів із США, Володимир Путін доручив Кирилу Дмитрієву “європейський напрямок”. Зокрема, за повідомленням видання Reuters, Дмитрієв та керівництво німецької ультраправої партії “Альтернатива для Німеччини” (AfD) готують зустріч на 2027 рік, під час якої планують обговорити відновлення постачання російського газу до Німеччини.

    Спільний бізнес та афери Миколи Лагуна та Кирила Дмитрієва  в Україні

    Нагадаємо, що з початку 2000-х Кирило Дмитрієв працював у Москві, де був директором з інвестицій російсько-американського фонду Delta Private Equity.

    За інформацією джерел, саме на честь цього фонду в Україні було названо створений Дельта банк, який формально заснував Микола Лагун, а насправді профінансував його створення Кирило Дмитрієв, з яким молодого банкіра також познайомив Віктор Пінчук.

    Окрім цього, Микола Лагун та Кирило Дмитрієв заснували спільну колекторську компанію для вибивання боргів із проблемних позичальників, ідея створення якої також належала московському офісу Delta Private Equity.

    За інформацією журналістів, у тих спільних проектах Лагун і Дмитрієв не були рівними – першу скрипку грав Дмитрієв. Однією з ідей було розвинути банк до міжнародного рівня, поступово кредитувати крупний бізнес. Відтак серед інвестицій могли бути і російські державні гроші. “Сестринські” банки відкрили в Росії і в Білорусі.

    У 2007-2011 рр. Микола Лагун та Кирило Дмитрієв,  були бізнес-партнерам у афері із забудови котеджного містечка “Олімпік-парк” під Києвом, яка коштувала інвесторам 60 млн дол втрачених коштів, а до його рекламної кампанії долучалася й співачка Ані Лорак, яка нині мешкає в РФ.

    ФОТО: зустріч з вкладниками у 2010 році, де Кирило Дмитрієв підтвердив, що володіє 30% проекту “Олімпік Парк”.

    У період 2011-2013 рр Микола Лагун вчинив ряд транзакцій щодо виведення коштів “Дельта-банку” на користь  інвестиційного фонду “Icon Private Equity” з головним офісом в РФ, в той час коли Дмитрієв вже очолював російський фонд прямих інвестицій.

    Кирило Дмітрієв продовжував контролювати банк, ймовірно, до самого краху в 2014-2015 роках. Наприклад, в 2011, коли Микола Лагун збирався продати частку фінустанови для залучення інвестицій від Cargill, Дмітрієв спробував заблокувати угоду, а коли в нього це не вийшло, оскаржив в міжнародному арбітражі. Це фактично означає, що у Дмітрієва залишався інтерес у фінустанові. Хоча з цього періоду Лагун починає діяти більш самостійно.

    Російський паспорт, санкції та втеча до Австрії

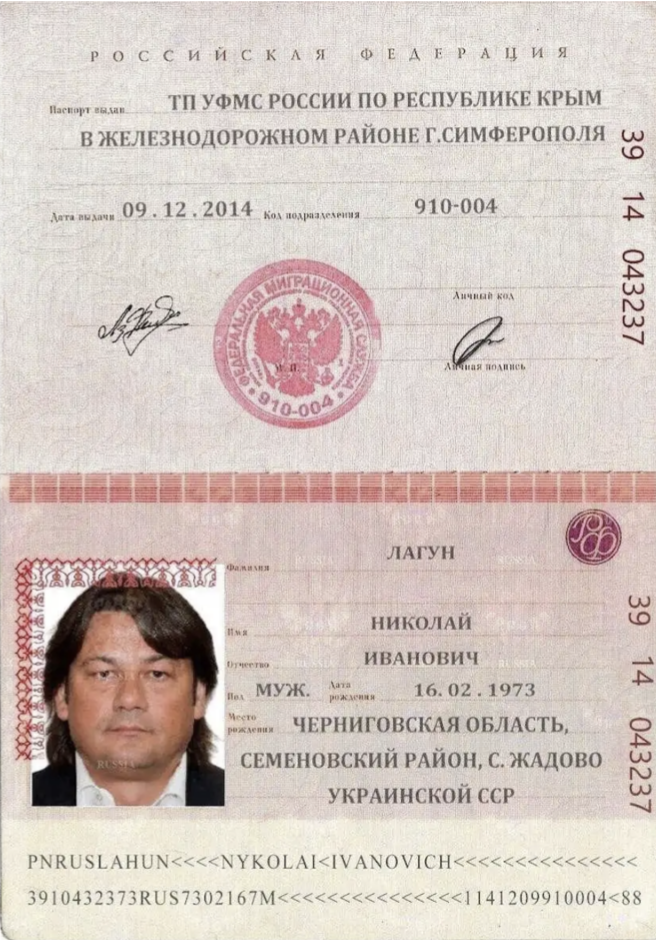
    Микола Лагун отримав російський паспорт у грудні 2014 року на нещодавно окупованій території Криму, де в нього безліч активів, що приносять стабільний дохід, і які дуже не хочеться втрачати.

    ФОТО: російський паспорт Миколи Лагуна старого зразку

    З 2022 року Лагун, оголошений нині у національний і міжнародний розшук, переховується у Відні. Звідти від онлайн вмикається на судові засідання щодо своїх боргів перед державою Україна. А також звідти дає вказівки своїм адвокатам у справі про власне банкрутство як фізособи. Лагун визнає лише частину боргів – близько 7 млрд грн., проте більшість із них хоче списати через нібито плачевне фінансове становище.

    За таких обставин російський паспорт – це “запасний аеродром” для повністю нового життя, без всяких зобов’язань перед Україною.

    Також варто відзначити, що російський паспорт є і у матері дітей Лагуна, колишньої голови правління Дельта банку Олени Попової.

    Як переговорник Путіна Кирило Дмитрієв зберігає вплив в Україні через випускника факультету розвідки Миколу Лагуна
    ФОТО: Мати дітей Миколи Лакуна, екс-глава правління Дельта банку також отримала російський паспорт

    Разом вони проходять обвинуваченими в численних кримінальних справах про виведення коштів з Дельта банку.

    Як Микола Лагун продовжував бізнес в Україні після втечі до Австрії

    Про те, що Микола Лагун продовжує вести бізнес в Україні, в тому чисті в інтересах росіян, давно писали українські ЗМІ. Але перші масові обшуки у “фунтів” скандального банкіра пройшли тільки у 2026 році напередодні Дня незалежності.

    Так, в рамках розслідування кримінального провадження 42026000000000563 щодо відмивання коштів в особливо великих розмірах правоохоронці звернули увагу на діяльність підставних менеджерів екс-власника “Дельта банку” Миколи Лагуна та провели у помешканнях і офісах низки з них обшуки та вилучення доказів причетності до незаконної діяльності.

    Під час обшуків СБУ у тіньових менеджерів активів Миколи Лагуна в Україні, здійснено арешти рахунків, виявлено архів документів, які свідчать про оборудки колишнього менеджменту “Дельта банку”; кількасот печаток юросіб та оригінальні (в т.ч. реєстраційні) документи понад двохсот компаній-нерезидентів”.

    Нагадаємо, Микола Лагун довів до банкрутства другий за обсягом активів приватний банк в Україні – “Дельта банк”  2013 році та щоб уникнути кримінальної відповідальності разом з дружиною отримали російські паспорта та втікли до Австрії.

    Як свідчать численні томи доказів у десятках кримінальних справ, відкритих згодом проти Лагуна і його спільників із числа топ-менеджерів банку, протягом кількох років банкіри виводили гроші вкладників із фінансової установи через підставні компанії на офшорні рахунки, видаючи їм фіктивні позики, які ніхто не збирався повертати.

    Попри переїзд до Відня і формальний відхід від справ, Лагун продовжує контролювати в Україні низку активів, зокрема, земельні масиви під рекреаційну забудову у Київській, Чернігівській, Івано-Франківській областях, а також обʼєкти нерухомості в окупованому Криму.

    Керувати проектами в Україні Миколі Лагуну допомагав бек-офіс на чолі з Максимом Черновим, а також адвокатське бюро “Бірайт Адвокасі”, до якого має стосунок Денис Тарасюк – колишній директор юридичного департаменту “Дельти”.

    Він також є одним із співвідповідачів у справі про нанесення збитків державі на 23 млрд грн. за позовом Фонду гарантування вкладів фізосіб. Саме за цим епізодом в Нацполіції відкрили провадження 42026000000000563 щодо відмивання коштів, здобутих злочинним шляхом, в особливо великих розмірах.

    ЗМІ пишуть, що  обшуки в “українських фунтів” Лагуна можуть розкрити реальну структуру корпоративного управління його фінансовою імперією після його відʼїзду до Австрії. Крім того, обшуки можуть викрити також і реальну структуру інших звʼязків Лагуна, оскільки “засвічені” раніше мережі компаній уже певний час тому почали “скидати” на громадян середньоазійський країн: це типова схема, аби “загубити” компанію, не закриваючи її формально і не надаючи відповідних звітів до податкової служби.

  • В Україні остаточно ліквідували ще один банк: Фонд припинив виплати вкладникам

    В Україні остаточно ліквідували ще один банк: Фонд припинив виплати вкладникам

    В Україні завершилася історія ще одного банку, який залишив ринок під час масштабного очищення банківської системи понад десять років тому. Фонд гарантування вкладів фізичних осіб завершив процедуру ліквідації АТ «Банк «Національні інвестиції», який Національний банк визнав неплатоспроможним ще у вересні 2015 року.

    4 серпня 2026 року до Єдиного державного реєстру юридичних осіб, фізичних осіб-підприємців та громадських формувань було внесено запис про державну реєстрацію припинення банку як юридичної особи. Саме з цього моменту процедура ліквідації вважається завершеною, а сам банк — ліквідованим.

    Разом із цим припинилися повноваження Фонду гарантування вкладів фізичних осіб як ліквідатора установи. Фонд також повідомив про припинення виплат гарантованих сум відшкодування вкладникам банку.

    Фактично між визнанням «Національних інвестицій» неплатоспроможними та остаточним юридичним припиненням банку минуло майже одинадцять років.

    Чому банк «Національні інвестиції» збанкрутував

    Проблеми банку стали публічними восени 2015 року.

    17 вересня того року Правління Національного банку України постановою №613 віднесло АТ «Банк «Національні інвестиції» до категорії неплатоспроможних. Регулятор тоді називав серед причин непрозорість низки операцій та стрімке суттєве скорочення ліквідних коштів.

    До цього банк уже мав статус проблемного, а Нацбанк запровадив у ньому посилений контроль.

    Як пояснював регулятор, однією із зафіксованих проблем було зменшення на 5% і більше нормативу миттєвої ліквідності п’ять і більше разів протягом вересня 2015 року. Крім того, НБУ виявив випадки, коли банк не відображав у бухгалтерському обліку документи клієнтів, які не були виконані у передбачений законодавством строк.

    Для банківської установи ліквідність має принципове значення: вона показує, чи здатен банк своєчасно виконувати фінансові зобов’язання, зокрема перед вкладниками та іншими клієнтами.

    Після визнання установи неплатоспроможною Фонд гарантування вкладів запровадив тимчасову адміністрацію.

    Ліцензію банк втратив у грудні 2015 року

    Наступний етап настав менш ніж за три місяці.

    1 грудня 2015 року Національний банк за пропозицією Фонду гарантування вкладів ухвалив постанову №853 про відкликання банківської ліцензії та ліквідацію «Банку «Національні інвестиції».

    НБУ наголошував, що після визнання установи проблемною її фінансовий стан не вдалося стабілізувати. У грудні регулятор офіційно запустив процедуру ліквідації банку.

    Відтоді установою вже не керувало попереднє керівництво як звичайним комерційним банком. Процедуру виведення його з ринку та розрахунків із вкладниками й кредиторами здійснював Фонд гарантування вкладів.

    І лише тепер, у серпні 2026 року, юридичну особу остаточно припинили.

    Чому ліквідація тривала майже 11 років

    Визнання банку неплатоспроможним, відкликання ліцензії та остаточне припинення юридичної особи — це різні етапи.

    Після відкликання ліцензії Фонд має провести великий комплекс процедур: сформувати реєстр кредиторів, здійснювати гарантовані виплати вкладникам, працювати з активами банку, стягувати проблемну заборгованість, продавати майно та права вимоги, вести судові процеси й проводити розрахунки з кредиторами відповідно до встановленої законом черговості.

    Тому банк фактично може не здійснювати банківської діяльності багато років, але юридично залишатися у процедурі ліквідації.

    Остаточна крапка ставиться після завершення відповідних процедур і внесення запису про припинення юридичної особи до державного реєстру.

    Саме це тепер відбулося з «Національними інвестиціями».

    Вкладники роками судилися з Фондом

    Історія ліквідації цього банку супроводжувалася також численними судовими спорами щодо відшкодування депозитів.

    У судовому реєстрі є справи, у яких вкладники оскаржували рішення уповноважених осіб Фонду про невключення їх до переліку осіб, які мають право на гарантоване відшкодування.

    Наприклад, у справі №826/629/17 Верховний Суд у 2022 році залишив у силі висновок про право вкладниці на гарантовану компенсацію та зобов’язав уповноважену особу Фонду передати відповідні доповнення до переліку рахунків. Йшлося про 205 тис. грн, які були зараховані на рахунок незадовго до запровадження тимчасової адміністрації.

    І це був не одиничний випадок.

    В іншій справі суд розглядав вимогу вкладника щодо гарантованого відшкодування у розмірі 200 тис. грн. Судові суперечки виникали через операції, які Фонд свого часу вважав нікчемними, та питання про те, чи мають відповідні клієнти статус вкладників із правом на компенсацію.

    Ще в одній справі йшлося про переказ 197 тис. грн та вимогу включити отримувача коштів до реєстру вкладників.

    Таким чином, тривалість ліквідації пояснюється не лише необхідністю реалізувати активи банку, а й значною кількістю юридичних питань, які могли вирішуватися роками.

    Хто володів «Національними інвестиціями»

    Однією з ключових власниць істотної участі у банку була Наталія Огородник.

    Згідно з оприлюдненою Національним банком структурою власності, її пряма частка становила 33,5683%. Також у структурі фігурувало ТОВ «ВІАДУК», власником якого був Олександр Білошкап — чоловік Наталії Огородник.

    У матеріалах НБУ щодо власників істотної участі станом на дату визнання банку неплатоспроможним Наталія Огородник також зазначена як особа з істотною участю.

    За даними державних реєстрів, юридичну особу банку було зареєстровано ще у 1993 році, її код ЄДРПОУ — 20017340.

    Що тепер буде з виплатами вкладникам

    Одночасно із завершенням ліквідації Фонд гарантування припинив виплати гарантованих сум відшкодування вкладникам «Національних інвестицій».

    Це важлива відмінність від ситуації, коли банк лише визнають неплатоспроможним.

    Після початку процедури виведення банку з ринку вкладники, які відповідають вимогам законодавства, отримують гарантоване Фондом відшкодування. Протягом ліквідаційної процедури можливі також додаткові зміни у реєстрах, зокрема після судових рішень.

    Але після державної реєстрації припинення юридичної особи повноваження Фонду як ліквідатора завершуються.

    Таким чином, 4 серпня 2026 року стало фінальною датою у майже одинадцятирічній процедурі ліквідації банку.

    Це не нове банкрутство у 2026 році

    При цьому новину про ліквідацію «Національних інвестицій» важливо правильно трактувати.

    Йдеться не про те, що у серпні 2026 року ще один чинний український банк раптово збанкрутував або втратив ліцензію.

    «Національні інвестиції» фактично залишили банківський ринок ще у 2015 році. НБУ визнав установу неплатоспроможною 17 вересня, а 1 грудня того ж року ухвалив рішення про відкликання її ліцензії та ліквідацію.

    Подія серпня 2026 року означає завершення багаторічного юридичного процесу: банк остаточно припинив існування як юридична особа.

    Тому вона сама по собі не свідчить про нову проблему чи погіршення ситуації у банківській системі України.

    Банк став частиною великого очищення системи

    «Національні інвестиції» залишили ринок у період масштабного очищення українського банківського сектору у 2014–2016 роках.

    У той час НБУ масово виводив із ринку банки, які не відповідали вимогам щодо капіталу та ліквідності, проводили непрозорі операції, мали проблеми зі структурою власності або не могли виконувати зобов’язання перед клієнтами.

    У випадку «Національних інвестицій» регулятор прямо називав непрозорі операції та різке погіршення ліквідності серед причин втручання.

    Від рішення НБУ у вересні 2015-го до фінального запису у державному реєстрі в серпні 2026-го минуло майже 11 років. Тепер Фонд гарантування офіційно завершив свою роботу з банком, а його назва остаточно переходить з переліку установ у ліквідації до історії української банківської системи.

  • Власник “Автостради” Шкіль претендує на PINbank і планує вкласти $30 млн

    Власник “Автостради” Шкіль претендує на PINbank і планує вкласти $30 млн

    Власник інфраструктурної компанії “Автострада” та групи MS Capital Максим Шкіль підтвердив участь у конкурсі на придбання PINbank, який Фонд гарантування вкладів виставив на продаж після виведення установи з ринку.

    Йдеться про банк зі складною історією. Раніше PINbank опинився у центрі дискусій щодо його подальшої долі після націоналізації та виведення з ринку. Детальніше про ситуацію з банком можна прочитати у матеріалі.

    За словами Шкіля, у разі погодження угоди регуляторами він планує розвивати банк як роздрібну фінансову установу для малого і середнього бізнесу та фізичних осіб. У розвиток банківського напрямку бізнесмен готовий інвестувати близько 30 мільйонів доларів протягом двох років.

    Остаточне рішення щодо допуску потенційного інвестора має ухвалити Національний банк України. Регулятор перевіряє ділову репутацію покупця та джерела походження коштів.

    Водночас бізнес-діяльність Максима Шкіля раніше також опинялася у центрі публічних дискусій. Зокрема, повідомлялося про проблеми з фінансуванням окремих інфраструктурних проектів компанії “Автострада”, пов’язаних із будівництвом Подільсько-Воскресенського мосту. Про це раніше писало наше видання у матеріалі.

    Чи зможе новий інвестор перезапустити PINbank після фінансових проблем — залежатиме від рішення регулятора та майбутньої стратегії розвитку установи.

  • NPL та дистрес-активи: як реалізують борги неплатоспроможних банків

    NPL та дистрес-активи: як реалізують борги неплатоспроможних банків

    Продаж кредитних портфелів банків, що збанкрутували, залишається найскладнішим сегментом реалізації активів. Про це повідомили у Фонді гарантування вкладів фізичних осіб, коментуючи особливості торгів проблемними позиками.

    На відміну від нерухомості, транспорту чи іншого майна, де результат аукціонів іноді перевищує балансову або оціночну вартість, кредити юридичних і фізичних осіб реалізуються значно повільніше. Вони неодноразово перевиставляються на торги та часто продаються з дисконтом.

    За словами директора департаменту консолідованого продажу активів Фонду Олександра Кульчицького, значна частина активів неплатоспроможних банків — це проблемні кредити з багаторічною прострочкою, які не мають інвестиційної привабливості. Саме тому такі активи можуть десятки разів виставлятися на аукціони, доки ринок не визначить прийнятну ціну.

    Фактично покупець набуває не майно, а право вимоги боргу, разом із ризиками, витратами на судові процеси та невизначеністю кінцевого результату. Саме ці фактори формують поступове зниження ціни під час відкритих торгів.

    Експерти пояснюють, що у фінансовій практиці такі активи називають дистрес-активами або Non Performing Loans — кредитами, які не обслуговуються. Ключовими чинниками, що впливають на вартість таких лотів, є наявність застави та тривалість прострочення. Якщо кредит забезпечений ліквідною заставою, його ринкова привабливість суттєво зростає.

    У Фонді наводять приклади успішних продажів. Зокрема, право вимоги за кредитом фізичної особи під заставу двох квартир в Одесі та автомобіля було продано з конверсією 71%. Кредит під заставу квартири у Харкові — з конверсією 72%. Також реалізовувалися кредити бізнесу, забезпечені виробничим обладнанням, із показниками продажу від 50% до 70% стартової вартості.

    Натомість беззаставні кредити, особливо ті, що не обслуговуються понад 90 днів, можуть залишатися непроданими роками. У таких випадках Фонд об’єднує їх у великі пули, що підвищує шанси на реалізацію.

    Загалом за весь період продажу активів банків, що перебували в управлінні Фонду, від реалізації кредитних портфелів залучено 21 млрд грн. Це понад половина загальної суми коштів, отриманих від продажу активів неплатоспроможних банків.

  • Чи поверне держава  7,2 мільярда: підозрювана у відмиванні грошей Олена Шевцова закриває кримінальні справи через суди

    Чи поверне держава  7,2 мільярда: підозрювана у відмиванні грошей Олена Шевцова закриває кримінальні справи через суди

    У березні 2023 року НБУ вивів Ibox Bank з ринку за відмивання грошей в інтересах онлайн-казино, після чого передав його в ліквідацію Фонду гарантування вкладів. Коли Фонд взяв банк під управління, податкова нарахувала Ibox Bank 7,2 мільярда гривень боргів – податок на прибуток, ПДФО, військовий збір і штрафи.

    Співласниця банку Олена Дегрик-Шевцова, яка наразі перебуває у розшуку, оскаржила це рішення в суді.

    Суди першої та другої інстанцій відмовилися розглядати її позов: акціонер, навіть великий, не може представляти банк, тим більше той, що перебуває в ліквідації.

    Верховний Суд з погодився з приведеними доводами, але знайшов процесуальну помилку: нижчі суди, мовляв, неправильно оформили відмову, що дозволило повернути справу на повторний розгляд.

    Про те, що теке рішення Верховного Суду могло бути прийнятим в інтересах шахрайки Олени Шевцової та призведе до збитків державного бюджету в розмірі  7,2 мільярда гривень, звертає увагу профільний ТГ канал “Карты, деньги, офшора”:

    “Тепер суперечка про 7,2 мільярда знову зависла на пару років. Поки суди будуть заново з’ясовувати очевидне — чи має Дегрик-Шевцова право говорити від імені банку, стягнення не почнеться. Для бюджету це означає втрату часу і відсутність коштів, для скандальної банкірки — важливий перепочинок.

    Цей перепочинок їй потрібен не випадково. Паралельно Дегрик-Шевцова намагається зачистити всі кримінальні справи, відкриті проти неї після ліквідації банку. Голосіївський районний суд вже закрив кримінальне провадження за підозрою у відмиванні мільярдів через Ibox Bank. 2 жовтня Київський апеляційний суд розглядав скаргу на це рішення, але підсумкового вердикту поки немає”.

    Нагадаємо, раніше підозрювана у шахрайстві Олена Шевцова тиснула на суддів Личаківського районного суду Львова, а її адвокати свідомо затягували розгляд справи.

    Але, як бачимо Голосіївський районний суд міста Києва виявився більш “зговірливим” та лояльним до шахрайських схем Олени Шевцової. Наразі слово за апеляцією.

    Більш детально про шахрайські схеми та втечу Олени Шевцової за кордон, читайте у матеріалі “Схема на мільярди: що відомо про справу співвласниці iBox Bank Шевцової”

  • Судові виконавці розпродають нерухомість Катерини Рожкової

    Судові виконавці розпродають нерухомість Катерини Рожкової

    Судові виконавці продовжують розпродаж майна першої заступниці голови Національного банку України Катерини Рожкової. У межах гучної справи Фонду гарантування вкладів фізичних осіб (ФГВФО) проти колишніх керівників Платинум Банку її майно, включно з садовим будинком та земельною ділянкою в селі Кожухівка Київської області, було реалізовано через виконавче провадження.

    29 січня 2025 року було підписано угоду про продаж садового будинку площею 87,7 м² та земельної ділянки 1193 м² за 927 258 грн. Ця інформація стала відомою після публікації звіту Катерини Рожкової в Національному агентстві з питань запобігання корупції (НАЗК).

    У декларації за 2023 рік зазначалося, що пані Рожковій належать такі об’єкти нерухомості:

    • 50% квартири в Києві площею 99,5 м², вартістю 220,8 тис. грн;
    • гараж у Києві площею 19,8 м² за 24,6 тис. грн;
    • земельна ділянка на 1505 м² у селі Мархалівка Київської області вартістю 114,8 тис. грн;
    • недобудований житловий будинок у Мархалівці площею 299,1 м².

    Окрім нерухомості, Рожкова задекларувала п’ять ювелірних виробів на суму 803 тис. грн, серед яких годинники від брендів Antoine Preziuso, OMEGA, Chopard, Ulysse Nardin та HYSEK. Також вона повідомила про пенсійні накопичення в корпоративному фонді НБУ на 1,6 млн грн, банківські заощадження ($2,7 тис.), а також готівкові кошти (€15 тис. та $8 тис.).

    Старший партнер адвокатської компанії “Кравець та партнери” Ростислав Кравець пояснив, що судові виконавці мають право стягувати як нерухомість, так і кошти з рахунків та навіть готівку, що зазначена в деклараціях. Ювелірні вироби також можуть бути вилучені, якщо їх не буде заявлено як виняток (наприклад, для релігійних потреб).

    Важливо: закон дозволяє стягнення частки майна навіть у разі співвласності. Наприклад, якщо Рожковій належить 50% квартири, вона може бути продана повністю, а співвласнику передадуть частину виручених коштів.

    Згідно з чинним законодавством, боржнику мають залишити лише мінімальний набір предметів для життя: основні меблі, один телевізор, холодильник, медикаменти та засоби реабілітації. Інше майно може бути вилучено й продано.

    Цікаво, що Катерина Рожкова, незважаючи на стягнення майна, досі працює в Національному банку. Виконавці мають право регулярно утримувати 20% її зарплати на погашення боргів. Проте НБУ, за словами OBOZ.UA, досі не відповів на запит щодо цих виплат і співпраці з виконавчою службою.

  • Майно першої заступниці голови НБУ розпродають через суд

    Майно першої заступниці голови НБУ розпродають через суд

    Перша заступниця голови Національного банку України Катерина Рожкова повідомила про черговий продаж свого майна в рамках судового провадження. Згідно з її звітом до Національного агентства з питань запобігання корупції (НАЗК), 8 січня 2025 року було продано паркомісце на вулиці Волинській, 10 у Києві. Його вартість склала 519,1 тис. грн, що на 16,8 тис. грн більше, ніж сума від продажу аналогічного паркомісця, реалізованого наприкінці грудня 2024 року.

    Продажі здійснюються в межах виконавчого провадження, пов’язаного з гучною справою Фонду гарантування вкладів фізосіб проти колишніх керівників Платинум Банку. Майно Рожкової, включаючи паркомісця, реалізується для відшкодування збитків.

    Примітно, що у декларації Катерини Рожкової за 2023 рік відсутня інформація про паркомісця за адресою вул. Волинська, 10. Це викликає питання щодо походження цього майна, а також можливих прихованих активів.

    НБУ підтвердив співпрацю з Державною виконавчою службою у цьому питанні. Водночас, важко передбачити, скільки ще об’єктів може бути реалізовано в межах цього провадження, адже у звітах НАЗК за попередні роки деталі щодо паркомісць Рожкової були відсутні.

    Ця ситуація стала черговим приводом для дискусій про прозорість у декларуванні майна високопосадовців та ефективність судової системи у справах, що стосуються зловживань на високих посадах.

  • Заступниця голови НБУ Рожкова втратила майно через борги перед Фондом гарантування вкладів

    Заступниця голови НБУ Рожкова втратила майно через борги перед Фондом гарантування вкладів

    Перший заступник голови Національного банку України Катерина Рожкова потрапила у неприємну ситуацію, коли судові виконавці розпочали продаж її майна через борги перед Фондом гарантування вкладів фізичних осіб (ФГВФО). 30 грудня 2024 року було продано її паркувальне місце за адресою вул. Волинська, 10 у Києві на суму 502,3 тис. грн. Цей продаж став частиною виконання судового рішення в рамках виконавчого провадження 72392283, і лише через кілька тижнів, 6 січня 2025 року, сама Рожкова повідомила про цей факт у звіті для Національного агентства з питань запобігання корупції (НАЗК).

    Справа Платинум Банку та борги Рожкової

    Щоб зрозуміти причини, чому Катерина Рожкова опинилася у такій ситуації, необхідно повернутися до подій 2017 року, коли Національний банк України відкликав ліцензію у Платинум Банку, де Рожкова займала посаду в.о. голови правління. Після цього Фонд гарантування вкладів був змушений поставити Платинум на ліквідацію, а вкладники, які втратили свої кошти, почали вимагати відшкодування через суди.

    Виконання цих вимог ФГВФО включало подачу позову до колишнього керівництва банку, в тому числі і до Катерини Рожкової, у червні 2020 року. Позов стосувався 1,48 млрд грн, і судові розгляди тривали понад три роки. Катерина Рожкова та 10 її колег із керівництва Платинум Банку програли справу в березні 2024 року, коли Касаційний господарський суд у складі Верховного Суду визнав законними вимоги Фонду гарантування.

    Цей вердикт став фатальним для Рожкової та інших відповідачів, оскільки, як показує практика, у випадку програшу суду виконавці мають право стягувати борги через продаж майна, і саме це сталося після рішення суду.

    Після програшу суду і прийняття рішення про стягнення боргу, судові виконавці почали діяти. Одним із перших кроків стала реалізація нерухомості Катерини Рожкової. 30 грудня 2024 року було продано її паркувальне місце в Києві за 502,3 тис. грн. Це стало частиною виконавчого провадження 72392283, яке стосувалося майна, яке належало колишнім керівникам Платинум Банку.

    Сам процес стягнення боргу в межах виконавчого провадження передбачає, що всі активи відповідача будуть продані для покриття заборгованості. Так, навіть якщо людина володіє лише часткою у нерухомості, ця частка може бути продана. В даному випадку, це стосувалося паркувального місця, яке належало Рожковій на правах власності.

    Цікаво, що в декларації за 2023 рік Катерина Рожкова не згадала про продаж цього майна, що викликало певні питання щодо її фінансової звітності. В декларації зазначено інше майно, включаючи 50% квартири в Києві, гараж, земельні ділянки та садовий будинок, але паркувальне місце по вул. Волинська не фігурувало.

    Юристи пояснюють, що у випадку такого боргу виконавці намагаються стягнути всі активи на загальну суму боргу. Якщо боржник володіє кількома об’єктами нерухомості, то кожен з них може бути проданий для покриття заборгованості. Більш того, якщо боржник намагається передати або продати майно до рішення суду, це може бути визнано незаконним, і всі ці дії будуть скасовані в межах фраудаторного позову. Оскільки в цьому випадку провадження стосується 1,48 млрд грн, Рожкова та її колеги повинні розпрощатися з більшою частиною своїх активів.

    Окрім продажу майна, виконавці також можуть звернутися до роботодавця (в даному випадку до Національного банку України), щоб стягувати частину заробітної плати боржника для погашення боргу. Це схоже на процедуру утримання аліментів, коли 20% від поточної зарплати боржника можуть бути автоматично перераховані на рахунок, що обслуговує виконання боргу.

    Особливу увагу привертає той факт, що в декларації Рожкової за 2023 рік не було вказано продане паркувальне місце, хоча державний реєстр підтверджує її власність на це майно. Це підняло питання про можливі порушення в поданні інформації про зміни в майновому стані. Хоча сама Рожкова декларувала зміни в своєму майновому стані, такі як оплата навчання в Україні на суму 348 тис. грн, факт продажу нерухомості залишився поза увагою.

    Наразі невідомо, які ще активи Рожкової будуть продані в межах виконання судового рішення, адже у неї є інше майно, яке також може бути стягнуте для покриття боргу. За словами юристів, процес може продовжуватись, і найближчим часом можуть бути продані й інші об’єкти нерухомості, якщо борги не будуть погашені.

    Таким чином, ситуація з продажем паркувального місця Рожкової — лише перший етап тривалого процесу стягнення боргів. Фонд гарантування вкладів продовжує боротьбу за відшкодування втрат вкладників, і це питання, ймовірно, триватиме ще довго.