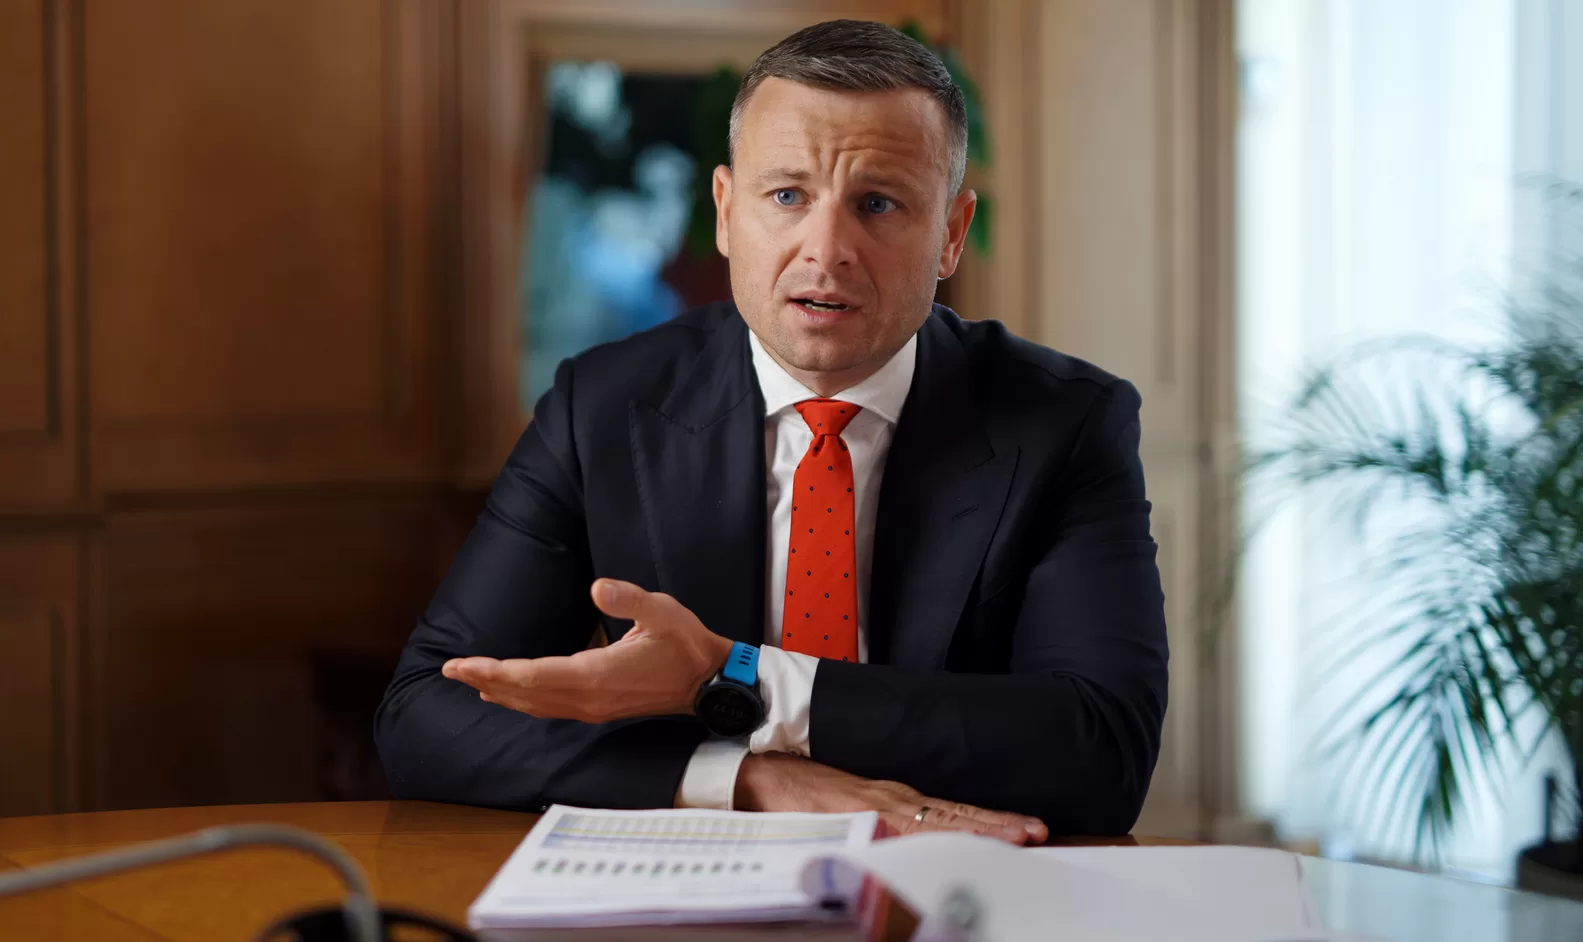
Україна змушена буде ухвалити законопроєкт про оподаткування міжнародних посилок, оскільки його прийняття є частиною зобов’язань перед міжнародними партнерами та умовою подальшого фінансування. Про це заявив міністр фінансів України Сергій Марченко під час обговорення змін до податкового законодавства.
За словами очільника Мінфіну, питання запровадження податку на товари, що надходять із-за кордону через поштові сервіси, не є предметом політичного вибору України, а випливає з міжнародних домовленостей.
«Є зовнішній тиск з цього питання, є зовнішній запит. У нас немає можливості зняти це питання або якимось чином передомовитися», — наголосив Марченко.
Він підкреслив, що ухвалення відповідного законопроєкту є фактично неминучим кроком у межах чинних фінансових домовленостей із міжнародними партнерами.
«Іншого виходу немає. Зовнішній тиск, думаю, доведеться збалансувати внутрішнім тиском», — додав міністр.
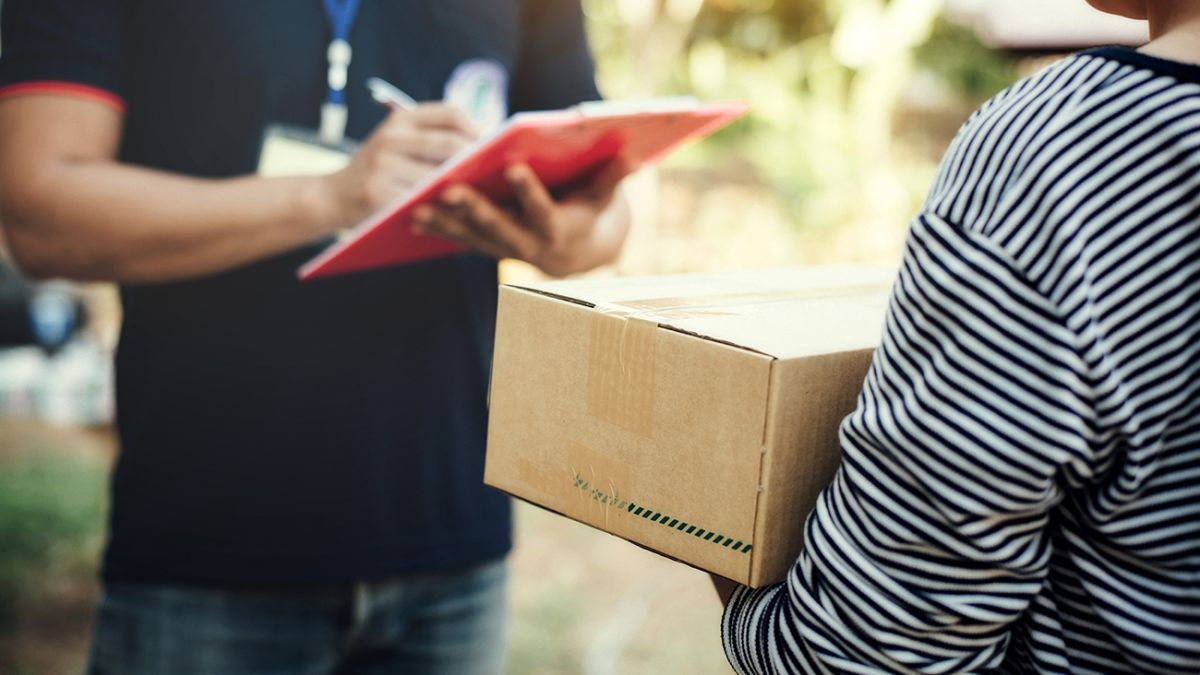
Йдеться про законодавчу ініціативу, яка передбачає зміну правил оподаткування товарів, що надходять в Україну в міжнародних поштових і кур’єрських відправленнях. Зокрема, мова йде про можливе запровадження податку на додану вартість або інших фіскальних механізмів для посилок із-за кордону.
Урядові джерела зазначають, що ця ініціатива є частиною ширшого пакета податкових реформ, які Україна має виконати в межах співпраці з Міжнародний валютний фонд. У МВФ такі кроки розглядаються як структурні маяки — індикатори реформ, від виконання яких залежить подальше фінансування програм макрофінансової стабільності.
Окремо питання податку на посилки розглядається і в контексті співпраці з Європейський Союз. За даними з урядових обговорень, виконання цієї норми може стати умовою для отримання частини фінансової допомоги ЄС, зокрема траншів у межах багаторічних програм підтримки України.
Зокрема, мова йде про можливу прив’язку до фінансування обсягом близько 8,4 млрд євро, частина якого може бути надана за умови ухвалення податкових змін. У європейських інституціях також розглядається варіант ширшої прив’язки фіскальних реформ до більшого кредитного пакета, обсяг якого оцінюється приблизно у 90 млрд євро.
Таким чином, податкові зміни щодо міжнародних посилок можуть стати одним із елементів загальної фінансової архітектури підтримки України з боку Заходу.
Водночас це питання вже викликає активне обговорення всередині країни, оскільки воно безпосередньо стосується мільйонів громадян, які регулярно користуються закордонними онлайн-магазинами та маркетплейсами. Очікується, що ухвалення законопроєкту може вплинути на вартість імпортних товарів масового споживання та змінити структуру онлайн-торгівлі в Україні.
У парламенті тим часом тривають консультації щодо тексту документа. Голова податкового комітету Верховної Ради Данило Гетманцев заявив, що голосування за законопроєкт може відбутися вже найближчим часом. За його словами, частина депутатів, які раніше виступали проти ініціативи, вже змінили свою позицію.
За словами урядовців, ухвалення цього закону є важливим елементом для забезпечення стабільного фінансування державного бюджету та продовження співпраці з міжнародними кредиторами в умовах воєнного стану та значного бюджетного дефіциту.
Фактично, питання оподаткування посилок поступово переходить із рівня політичної дискусії до фінального етапу ухвалення рішення, яке напряму пов’язане з виконанням міжнародних зобов’язань України.