Позначка: кредитування

  • Електромобілі “на паузі”: нові правила Китаю вдарили по українському авторинку

    Електромобілі “на паузі”: нові правила Китаю вдарили по українському авторинку

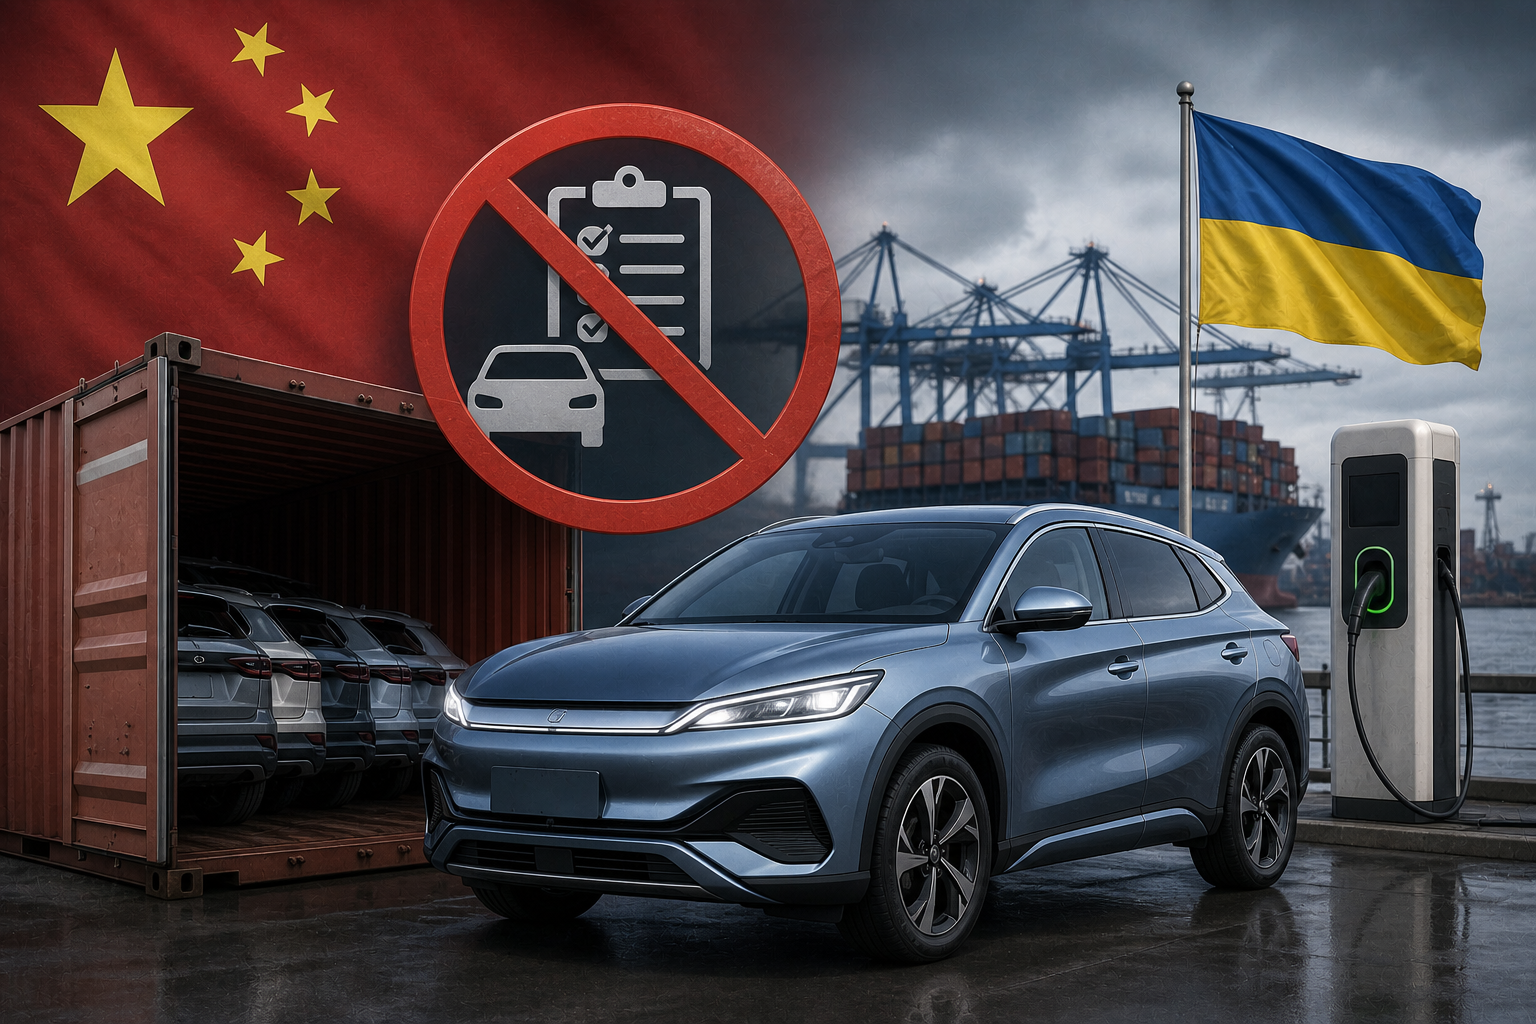
    Український ринок електромобілів у 2026 році зіткнувся з неочікуваним спадом через нові експортні обмеження з боку Китаю, які суттєво ускладнили постачання популярних моделей із цієї країни. Йдеться про правило, яке зобов’язує автомобілі перебувати на реєстрації в Китаї щонайменше шість місяців перед тим, як вони можуть бути експортовані до інших держав, зокрема до України.

    Це нововведення набуло чинності з 1 січня 2026 року і вже відчутно вплинуло на українських дилерів та покупців. Відтепер автомобілі, зареєстровані в Китаї менше ніж пів року, не можуть отримати експортну ліцензію без спеціального підтвердження від виробника. Такий механізм значно обмежує доступ до нових електрокарів, які раніше активно постачалися на український ринок через паралельний імпорт.

    За словами представників банківського сектору, які брали участь у профільних обговореннях авторинку, нові правила фактично “заморозили” частину постачань. У результаті дилери змушені розпродавати залишки автомобілів, які були завезені ще у 2025 році, тоді як нові партії очікуються з затримками.

    Найбільше це вдарило по сегменту китайських електромобілів, які в останні роки стали домінувати на українському ринку завдяки доступній ціні та сучасним технологіям. Зокрема, одним із лідерів продажів залишається бренд BYD, моделі якого стабільно входять до числа найпопулярніших серед українців.

    Експерти прогнозують, що найближчими місяцями ринок може адаптуватися до нових умов. Одним із можливих сценаріїв є зростання сегмента так званих “майже нових” автомобілів — електрокарів, які формально вже використовувалися в Китаї, але мають мінімальний пробіг. Саме такі машини можуть відповідати новим вимогам і водночас залишатися привабливими для покупців.

    Ще одним фактором, який може змінити ситуацію, є розвиток офіційного імпорту. Банкіри та аналітики очікують, що на українському ринку з’являтимуться офіційні представництва китайських виробників, що дозволить стабілізувати постачання та підвищити рівень сервісу. Уже зараз є приклади укладення контрактів із китайськими компаніями, які відкривають шлях до створення повноцінної дилерської мережі.

    Водночас нинішня ситуація створює певні виклики для споживачів. Через обмежену пропозицію ціни на електромобілі можуть тимчасово зрости, а вибір моделей — скоротитися. Це, у свою чергу, може вплинути на темпи переходу українців на електротранспорт, який останніми роками демонстрував стабільне зростання.

    Попри це, загальний інтерес до електромобілів в Україні залишається високим. За підсумками першого кварталу 2026 року українці придбали тисячі легкових автомобілів китайського виробництва, і значна частина з них припала саме на електрокари. Це свідчить про те, що попит на екологічний транспорт не зникає навіть у складних умовах.

    Економічний контекст також відіграє важливу роль. Доступ до кредитування, який активно підтримують українські банки, може стати одним із ключових інструментів стимулювання ринку. Фінансові установи вже адаптують свої продукти під нові умови, очікуючи відновлення активності після стабілізації поставок.

    У довгостроковій перспективі нові правила Китаю можуть навіть змінити структуру українського авторинку. Зокрема, це може стимулювати розвиток локальних дилерських мереж, підвищення ролі офіційного імпорту та поступове зменшення залежності від неофіційних каналів постачання.

    Хоча короткостроково ринок електромобілів в Україні зазнав удару, ситуація залишається динамічною. Подальший розвиток залежатиме від того, як швидко учасники ринку зможуть адаптуватися до нових правил гри та знайти альтернативні шляхи постачання.
  • Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

    Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

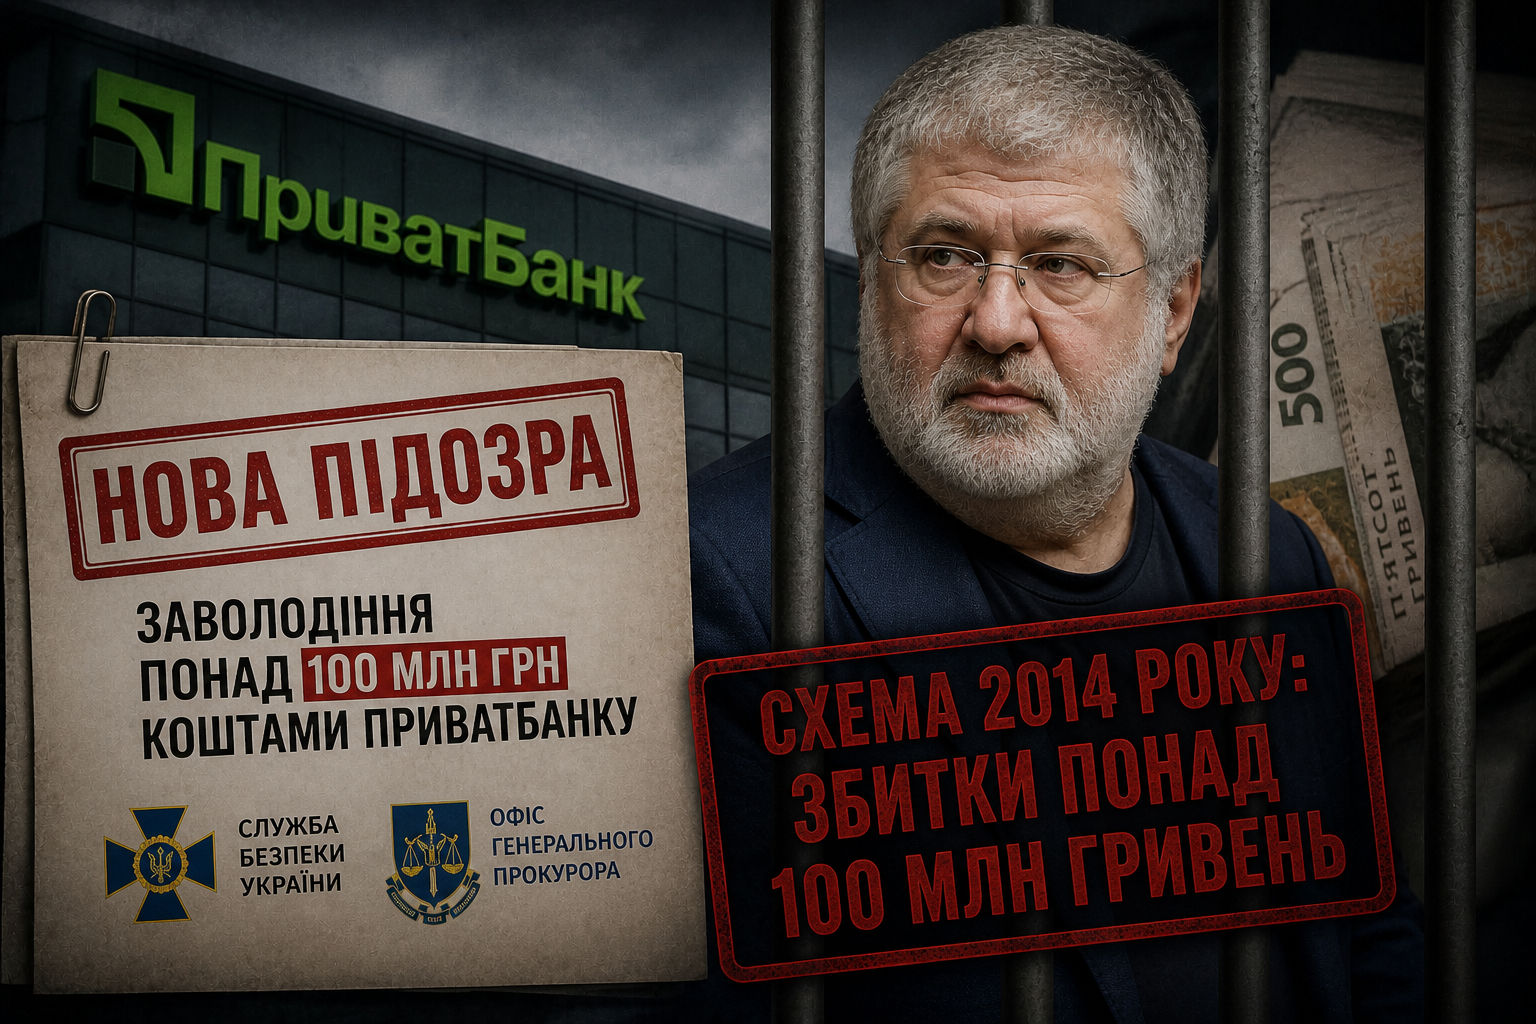
    Українському бізнесмену Ігорю Коломойському повідомили про нову підозру у справі, пов’язаній із заволодінням коштами одного з найбільших банків країни — ПриватБанку. За даними слідства, йдеться про суму понад 100 мільйонів гривень, яку, за версією правоохоронців, було виведено через фінансові схеми ще у 2014 році.

    Про нові епізоди кримінального провадження повідомили Служба безпеки України та Офіс Генерального прокурора. У відомствах заявили, що задокументували додаткові факти діяльності колишнього бенефіціарного власника фінансової установи. Хоча ім’я підозрюваного офіційно не називається, за даними медіа, йдеться саме про Ігоря Коломойського.

    Слідство вважає, що у 2014 році було реалізовано схему незаконного заволодіння коштами банку через механізм кредитування підконтрольних компаній. За версією правоохоронців, підприємства отримували значні кредити без належного забезпечення і без реальної господарської діяльності. Надалі ці кошти проходили через розгалужену мережу юридичних і фізичних осіб, що дозволяло створювати видимість законних фінансових операцій.

    У Службі безпеки України зазначають, що кінцевою метою таких дій було виведення коштів на рахунки осіб, які могли бути організаторами схеми. Зокрема, за матеріалами справи, частина фінансових ресурсів була перерахована на особисті рахунки під виглядом виконання договірних зобов’язань. Один із таких епізодів стосується переказу значної суми коштів у грудні 2014 року з підконтрольного підприємства.

    Правоохоронці також повідомляють, що джерелом коштів були кредитні ресурси банку, які використовувалися у схемі так званого перекредитування. Такий механізм дозволяв не лише виводити гроші, а й маскувати їхній рух через фінансову систему. До реалізації схеми, за попередніми даними, могли бути залучені службові особи банку, керівники підприємств та інші учасники, які забезпечували транзит активів і оформлення документів.

    Слідчі кваліфікують дії за частиною четвертою статті 190 Кримінального кодексу України — шахрайське заволодіння чужим майном в особливо великих розмірах, вчинене у складі організованої групи. Санкція статті передбачає покарання у вигляді позбавлення волі строком до 12 років.

    У правоохоронних органах наголошують, що досудове розслідування триває, а всі обставини справи мають бути встановлені в межах законної процедури. Водночас відповідно до Конституції України особа вважається невинуватою, доки її вину не буде доведено в суді.

    Це не перша підозра, висунута Ігорю Коломойському. Із вересня 2023 року він перебуває під вартою в межах іншого кримінального провадження, пов’язаного з підозрами у шахрайстві та легалізації коштів. Крім того, у травні 2024 року йому також було оголошено підозру у справі про можливу причетність до організації замовного вбивства.

    Справи, пов’язані з ПриватБанком, залишаються одними з найрезонансніших в історії українського фінансового сектору. Після націоналізації банку держава неодноразово заявляла про необхідність розслідування схем, які могли призвести до значних збитків. Нові епізоди, про які повідомляють правоохоронці, свідчать про те, що слідство продовжує виявляти додаткові факти та розширювати обсяг обвинувачень.

    Експерти зазначають, що подібні справи мають не лише юридичне, а й економічне значення, адже йдеться про довіру до банківської системи та ефективність боротьби з фінансовими злочинами. Водночас остаточні висновки щодо вини чи невинуватості підозрюваного може зробити лише суд.

    Нова підозра у справі про можливе заволодіння коштами ПриватБанку стала черговим етапом у тривалому розслідуванні діяльності колишнього власника фінансової установи. Слідство триває, а подальший розвиток подій залежатиме від зібраних доказів і рішень судових органів.

  • НБУ викрив схему незаконного кредитування через BitCapital

    НБУ викрив схему незаконного кредитування через BitCapital

    Національний банк України (НБУ) виявив та викрив нелегальну схему кредитування через інтернет-сервіс BitCapital, який маскував гривневі позики під “кредити у криптовалюті”. За даними регулятора, від цієї схеми постраждали понад 700 українців, більшість із яких – соціально незахищені громадяни та військовослужбовці.

    На перший погляд, сервіс пропонував позики у криптовалюті USDT (Tether), однак після поглибленого аналізу стало зрозуміло, що фактично кредити видавалися у гривні. Компанія діяла поза правовим полем України, оминаючи регуляторні механізми та порушуючи закони про фінансові послуги.

    “BitCapital формально надавав позики у криптоактивах, але фактично здійснював кредитування в національній валюті України. Усе це було приховано у договорі, що вводив споживачів в оману,” – заявили в НБУ.

    Окрім цього, компанія використовувала юридичну особу-нерезидента Golden Interest Group Limited, зареєстровану за кордоном, для уникнення регулювання з боку українських фінансових органів.

    Нацбанк виявив такі порушення:

    • Надмірно високі відсоткові ставки, які перевищують законодавчо встановлені обмеження.
    • Недотримання норм захисту прав споживачів, включно з відсутністю чіткого відображення повної вартості кредиту.
    • Непрозорість умов надання позик, що призводила до введення клієнтів в оману.
    • Відсутність обов’язкової інформації на вебсайті компанії.

    Постраждалі, серед яких соціально вразливі громадяни та військовослужбовці, не отримували передбачених законом пільг, а борги з них стягувалися за допомогою жорстких методів.

    Регулятор встановив, що ключові особи BitCapital мають ознаки небездоганної ділової репутації. Це може стати підставою для застосування санкцій та подальших юридичних дій.

    “Єдиним законним платіжним засобом на території України є гривня. А відсутність повноцінного законодавства про обіг віртуальних активів створює прогалини, якими користуються недобросовісні компанії”, – нагадали в НБУ.

    Національний банк закликає громадян бути максимально обережними під час співпраці з онлайн-платформами, особливо тими, що працюють із криптовалютами. Регулятор нагадує про ризики, які супроводжують такі операції, та рекомендує ретельно перевіряти інформацію про фінансові сервіси.

  • Україна планує створити “банк банків” для фінансування відновлення країни

    Україна планує створити “банк банків” для фінансування відновлення країни

    Міністерство фінансів та Національний банк України разом із депутатами Верховної Ради активно працюють над створенням законопроєкту, що передбачає утворення Національної установи розвитку (НУР). Про це повідомив голова Комітету Верховної Ради з питань фінансів, податкової та митної політики, Данило Гетманцев.

    За словами Гетманцева, НУР має стати державною спеціалізованою установою, що відіграватиме роль банку для банків, з особливим мандатом щодо відновлення та структурної трансформації економіки. Її завданням буде реалізація програм кредитування для відновлення країни.

    “Головне призначення НУР полягатиме у вирішенні проблем, пов’язаних із кредитуванням релокованого бізнесу, підприємств на прифронтових територіях, а також проектів з високим рівнем ризику”, – підкреслив він.

    Гетманцев наголосив, що НУР буде мати можливість отримати фінансування від приватних інвесторів для направлення цих коштів на відбудову та розвиток української економіки. Це буде досягатися шляхом надання підтримки різними фінансовими інструментами, переважно суб’єктам малого та середнього підприємництва, які опинилися в скрутному становищі, але мають потенціал для відновлення та розвитку.

    Нардеп зазначив, що успішним прикладом подібної установи є KFW (Kreditanstalt für Wiederaufbau – Кредитна установа для реконструкції), створена в післявоєнній Німеччині у 1948 році як частина Плану Маршала.

  • НБУ закликає банки використовувати штучний інтелект для кредитування

    НБУ закликає банки використовувати штучний інтелект для кредитування

    Національний банк України відзвітував про свій заклик до банків щодо впровадження технології штучного інтелекту (ШІ) в їхню роботу, особливо в контексті контролю під час ухвалення кредитних рішень та у сфері ідентифікації та управління ризиками.

    Катерина Рожкова, перша заступниця голови НБУ, поділилася цими новинами у Facebook, зауваживши, що використання ШІ може сприяти прискоренню багатьох банківських процесів.

    Вона підкреслила, що в сучасному світі технологічність є ключовим фактором конкурентоспроможності, особливо в роздрібному секторі. Розвинуті країни вже успішно використовують ШІ для різних цілей, не лише для скорингу й організації роботи колл-центрів.

    Рожкова наголосила, що штучний інтелект може допомогти банкам укладати договори з клієнтами та перевіряти документи, підвищуючи якість та точність цих процесів. Крім того, ШІ може бути ефективним інструментом для моделювання майбутніх потреб клієнтів.

    У світі вже спостерігається активне використання ШІ в різних секторах. Наприклад, корпорація Apple планує випустити новий iPhone з розширеними функціями ШІ, а компанія Coca-Cola разом з Microsoft Corp уклали угоду про співпрацю у впровадженні хмарних технологій і ШІ. Такі технології допомагають покращити роботу компаній і сприяють їхньому розвитку.

    Звернуло на себе увагу і те, що компанія Sony подала на патент на функцію автоматичної гри, де ШІ імітує стиль гри користувача, дозволяючи уникнути нудних або складних моментів. Однак важливо зазначити, що використання ШІ потребує відповідного контролю та регулювання, щоб запобігти можливим негативним наслідкам.