Позначка: кредити

  • Попелище замість застави: знищення 90% складів поставило банки та бізнес на межу боргової кризи

    Попелище замість застави: знищення 90% складів поставило банки та бізнес на межу боргової кризи

    Внаслідок масованих російських атак в Україні було знищено або суттєво пошкоджено близько 90% сучасних товарних складів та спеціалізованих місць зберігання продукції. Ця масштабна руйнація завдала колосального удару по вітчизняному комерційному сектору: підприємці одночасно втратили приміщення, товарні запаси та базове забезпечення, під яке залучалися кредитні ресурси. Водночас самі фінансові зобов’язання бізнесу перед фінансовими установами нікуди не зникли, поставивши кредиторів перед безпрецедентною дилемою щодо подальшої оцінки ризиків та умов видачі коштів на відновлення.

    Значна частина знищеної логістичної інфраструктури виступала прямим заставним майном за довгостроковими інвестиційними та комерційними позиками. Тепер фінансові установи зіткнулися із ситуацією, коли ліквідні активи позичальників фізично перестали існувати, перетворившись на руїни. За стандартними нормативами банківської безпеки втрата застави вимагає негайного перегляду кредитного договору, підвищення відсоткових ставок або вимоги щодо надання іншого ліквідного забезпечення. Проте для більшості компаній, які зазнали прямих ударів, знайти рівноцінну заміну нерухомому майну в нинішніх умовах фактично неможливо.

    Для бізнесу ситуація ускладнюється тим, що для відновлення зруйнованих потужностей та запуску операційної діяльності потрібне термінове додаткове фінансування. Водночас банківські установи не можуть безконтрольно роздавати незабезпечені позики, адже це загрожує стабільності всієї фінансової системи та порушує регуляторні вимоги. Банки змушені докорінно змінювати підходи до аналізу клієнтів. Замість класичної оцінки вартості матеріального майна на перший план виходить здатність бізнес-моделі генерувати реальний грошовий потік, збереження контрактів, ділова репутація власників та історія своєчасного обслуговування боргу в минулому.

    Безвихідь із заставами створює загрозу масового заморожування кредитних ліній та хвилі технічних дефолтів серед провідних логістичних операторів. Навіть найуспішніші компанії без допомоги банківського сектору не здатні самостійно профінансувати відбудову терміналів з нуля, особливо на тлі дефіциту дієвих механізмів страхування від воєнних загроз. Фінансові аналітики зазначають, що вирішення цієї проблеми вимагатиме запровадження комплексних програм реструктуризації, мораторіїв на стягнення боргів за знищені об’єкти та активнішого залучення державних гарантій або міжнародних донорських портфелів для розподілу воєнних ризиків.

    Масштабна руйнація дев’яноста відсотків сучасних місць зберігання неминуче вдарить і по кінцевих споживачах. Брак якісних площ уже створює логістичний колапс для ритейлу, аграрного сектору та дистриб’юторів, різко здорожчуючи вартість доставки та зберігання товарів першої необхідності. Якщо банківська система та уряд не знайдуть компромісного рішення щодо підтримки постраждалих підприємств, економіка може зіткнутися з банкрутством системних компаній, які залишилися сам на сам із попелищем замість застави та невиплаченими кредитами.

  • Рятівний транш на випередження: країни ЄС готові достроково виділити Україні мільярди на оборону та підготовку до зими

    Рятівний транш на випередження: країни ЄС готові достроково виділити Україні мільярди на оборону та підготовку до зими

    Значна частина держав Європейського Союзу висловила готовність підтримати прохання офіційного Києва щодо дострокового надання траншів із масштабного дворічного кредиту на 90 мільярдів євро. Йдеться про кошти, які першочергово призначалися для виплат у 2027 році, проте потрібні Україні вже зараз для закриття фінансових розривів. Про це за підсумками неформальної зустрічі міністрів оборони ЄС у місті Віклов повідомила очільниця оборонного відомства Ірландії Хелен Макенті.

    Критичний дефіцит і загроза зимового блекауту

    Хоча неформальний формат міністерських консультацій не передбачає підписання юридичних рішень, політична воля союзників стала чітким сигналом готовності до компромісу. Міністерка оборони Ірландії, яка нині головує в Раді ЄС, наголосила, що представлений українською стороною звіт наочно продемонстрував гострий дефіцит ресурсів на тлі наближення холодів.

    Виступаючи перед колегами по відеозв’язку, міністр оборони України Євген Хмара повідомив, що російські окупанти вже атакували понад 75 відсотків об’єктів критичної інфраструктури країни. Європейські посадовці визнають, що Москва цілеспрямовано тероризує цивільне населення перед зимовим періодом. Раніше президент Володимир Зеленський констатував потребу в додаткових 27 мільярдах євро на оборонні витрати, закликавши спрямувати невикористані кредитні ліміти 2027 року на забезпечення термінових потреб уже в поточному бюджетному періоді.

    Розподіл 90 мільярдів євро та позиція дипломатів

    Затверджена загальна програма кредитування в обсязі 90 мільярдів євро спочатку була поділена порівну між 2026 та 2027 роками. Річний пакет у 45 мільярдів євро включає орієнтовно 28 мільярдів на сектор оборони та 17 мільярдів на пряме покриття бюджетних потреб. Як зазначила верховна представниця ЄС із закордонних справ і політики безпеки Кая Каллас, наразі безпосередньо на мілітарні потреби надійшло лише 8,47 мільярда євро, хоча Єврокомісія вже погодила номенклатуру продукції на 22 мільярди.

    Дипломати констатують, що навіть масштабний союзний кредит не перекриває всіх реальних видатків воюючої держави. Саме тому прискорення графіку платежів розглядається як ключовий інструмент стабілізації ситуації на фронті та в тилу, паралельно з прямою двосторонньою допомогою від європейських партнерів.

  • Кредитна тривога в Росії: у найбільших банків ростуть проблемні борги, а ВТБ ріже витрати

    Кредитна тривога в Росії: у найбільших банків ростуть проблемні борги, а ВТБ ріже витрати

    У російській банківській системі накопичується дедалі більше проблемних кредитів на тлі високих ставок, слабкого економічного зростання та погіршення фінансового стану компаній. Звітність найбільших банків за перше півріччя 2026 року показує неоднозначну картину: «Сбер» поки продовжує заробляти рекордні суми, однак якість частини його кредитного портфеля погіршується, тоді як ВТБ одночасно зіткнувся зі скороченням прибутку, зростанням реструктуризованих кредитів та необхідністю оптимізувати витрати.

    Про проблеми у найбільших російських держбанках повідомила Служба зовнішньої розвідки України. Окремі цифри щодо ВТБ, загального стану кредитного ринку та макроекономічної ситуації підтверджуються звітністю самих банків і російськими фінансовими виданнями.

    Водночас говорити про негайний «крах» усієї банківської системи РФ наразі передчасно. «Сбер», наприклад, за перше півріччя 2026 року отримав понад 1 трлн рублів чистого прибутку за МСФЗ, що на 18,6% більше, ніж роком раніше, а рентабельність капіталу становила 24,2%. Але паралельно з високою прибутковістю зростає інший, значно менш комфортний показник — обсяг позик, за якими клієнтам дедалі складніше виконувати свої зобов’язання.

    У російських компаній уже понад 11 трлн рублів проблемних кредитів

    Проблема виходить далеко за межі двох найбільших банків.

    За даними, сформованими на основі статистики Банку Росії, станом на 1 червня 2026 року частка проблемних кредитів у портфелі російських юридичних осіб досягла 11,7%, або близько 11,3 трлн рублів.

    До цієї категорії відносять не тільки прострочені позики, а й кредити найгірших категорій якості та ризиковані реструктуризації.

    У сегменті споживчого кредитування частка проблемних позик становила вже 13,2%, або близько 1,7 трлн рублів. В іпотеці ситуація поки значно краща — приблизно 1,9%, або близько 400 млрд рублів.

    Особливо показово, що на 1 березня проблемні корпоративні кредити становили близько 10,9 трлн рублів. Тобто лише за кілька місяців їхній обсяг додатково зріс приблизно на 400 млрд.

    Банк Росії при цьому публічно наголошує, що вважає ризики керованими, оскільки частину потенційних втрат банки перекривають резервами та заставами.

    Але покриття далеко не повне.

    За оцінками на середину року, проблемні корпоративні кредити були забезпечені резервами та якісними заставами приблизно на 50%. Непокрита частина ризику становила близько 5,5 трлн рублів, що дорівнює приблизно 60% запасу капіталу російських банків понад нормативи.

    «Сбер» заробляє трильйон, але проблеми позичальників ростуть

    Найбільший банк Росії на перший погляд демонструє дуже сильні результати.

    Чистий прибуток «Сберу» за січень–червень за міжнародними стандартами склав 1,019 трлн рублів. Чистий процентний дохід зріс більш ніж на 22%, кредитний портфель — до 52,6 трлн рублів.

    Саме тому твердження про те, що «Сбер» уже летить у фінансову прірву, не підтверджується його поточною прибутковістю.

    Однак всередині кредитного портфеля формується інша тенденція.

    За даними української розвідки, частка кредитів третьої стадії у «Сбері» за квартал збільшилася з 4,8% до 5,5%. До третьої стадії за стандартом IFRS 9 відносять кредити, які вже вважаються кредитно-знеціненими, тобто ризик неповернення за ними суттєво зріс.

    Також повідомляється про збільшення простроченої заборгованості та проблем у корпоративному і проєктному фінансуванні.

    Ця тенденція не виникла раптово у 2026 році. Ще восени 2025-го фінансовий директор «Сберу» Тарас Скворцов попереджав, що пік прострочень, можливо, ще не пройдений.

    Тобто банк одночасно може залишатися дуже прибутковим і при цьому бачити дедалі більше проблемних позичальників. Для банківської системи саме ця комбінація важлива у довшій перспективі.

    Високі ставки починають бити по бізнесу

    Одна з головних причин погіршення якості кредитів — тривалий період дорогого фінансування.

    Російський Центробанк тримав ключову ставку на надзвичайно високому рівні для боротьби з інфляцією. Навіть після початку її зниження у 2026 році гроші для компаній залишаються дорогими.

    Для бізнесу це означає різке зростання вартості обслуговування старих і нових боргів.

    Найбільш уразливими стають компанії, які набирали кредити у період швидкого економічного зростання та розраховували на дешевше рефінансування.

    Банк Росії ще раніше визнавав збільшення обсягу ризикованих реструктуризацій. За 2025 рік проблемні корпоративні кредити зросли приблизно на 2,2 трлн рублів, або на 25,2%. Основним джерелом погіршення регулятор називав саме нові реструктуризації.

    Простими словами, все більше компаній не можуть обслуговувати борг на початкових умовах і просять банки змінити графік платежів, продовжити строк кредиту або пом’якшити інші умови.

    У ВТБ реструктуровано вже 14,2% корпоративного портфеля

    Особливо помітно ця тенденція проявилася у ВТБ — другому за величиною російському держбанку.

    Ще за результатами 2025 року частка реструктурованих кредитів юридичним особам у його корпоративному портфелі зросла з 10,5% до 14,2%.

    Керівництво ВТБ тоді прямо називало серед найбільш проблемних секторів девелопмент, транспорт та обробну промисловість.

    Важливо не плутати цей показник із часткою непрацюючих кредитів.

    Офіційний NPL-показник ВТБ на кінець 2025 року становив 3,5%. Тобто не всі реструктуризовані кредити вже є дефолтними — частині клієнтів банк просто змінив умови, щоб вони продовжили платити.

    Але збільшення реструктуризацій до 14,2% демонструє, наскільки значна частина корпоративного портфеля вже потребує особливої уваги.

    Прибуток ВТБ впав майже на 20%

    На відміну від «Сберу», у ВТБ проблеми з якістю активів накладаються ще й на слабшу фінансову динаміку.

    За перші шість місяців 2026 року чистий прибуток групи ВТБ за МСФЗ скоротився на 19,8% — до 225,2 млрд рублів.

    У другому кварталі банк заробив 92,6 млрд рублів — приблизно на третину менше, ніж за аналогічний період попереднього року. Результат також виявився нижчим за консенсус-прогноз аналітиків.

    Рентабельність капіталу за пів року впала з 20,7% до 16,1%.

    Водночас витрати на формування резервів під можливі кредитні втрати за півріччя становили 123,3 млрд рублів і зросли на 12,3% рік до року.

    Це вже значно чіткіше свідчить про тиск на фінансовий результат.

    ВТБ скорочує головний офіс

    Наприкінці липня стало відомо ще про один симптом режиму економії.

    ВТБ планує скоротити близько 10% штатних позицій у головному офісі. Банк пояснює це оптимізацією структури витрат і прагненням знизити співвідношення витрат до доходів.

    За перше півріччя цей показник досяг 41,5%.

    При цьому витрати ВТБ на персонал та адміністративне забезпечення за шість місяців зросли на 15,7% — до 285,9 млрд рублів.

    Тобто банк одночасно стикається із падінням прибутку і збільшенням операційних витрат.

    Капітал ВТБ залишається ще одним слабким місцем

    Особлива увага інвесторів прикута до достатності капіталу.

    На кінець першого півріччя норматив сукупної достатності капіталу групи ВТБ становив близько 10,7%.

    Це вище мінімальних регуляторних вимог, однак запас залишається відносно невеликим.

    Ще наприкінці 2025 року цей показник становив 9,8%, а базового капіталу — лише 6,4%.

    Саме тому ВТБ останніми роками регулярно доводиться шукати способи поповнення капіталу.

    Для великого державного банку це не означає неминучого банкрутства — держава за необхідності може його підтримати. Але будь-яка така підтримка фактично переносить частину проблем банку на федеральний бюджет.

    Wildberries перетворюється на додатковий ризик

    Окремим фактором для ВТБ стала його нова угода з Wildberries.

    У травні ВТБ і група RWB домовилися про стратегічне партнерство. ВТБ має отримати 5% WB Банку з можливістю подальшого збільшення частки, а Wildberries — доступ до банківської інфраструктури ВТБ.

    Для ВТБ головною перевагою партнерства називали доступ до величезної клієнтської бази маркетплейсу — близько 80 млн активних покупців.

    Але після серії ударів по логістичних потужностях Wildberries ситуація отримала і зворотний бік.

    У липні «Сбер», наприклад, уже почав приймати заявки на реструктуризацію кредитів продавців, які втратили товари на складах Wildberries у Котовську та Електросталі.

    Якщо фінансові труднощі самого маркетплейсу, його продавців та пов’язаних компаній зростатимуть, вони потенційно можуть створити додаткове навантаження і на банківських партнерів.

    Російська економіка майже перестала рости

    Слабкість позичальників напряму пов’язана з загальним охолодженням російської економіки.

    Ще у квітні «Сбер» погіршив власний прогноз щодо зростання ВВП РФ у 2026 році з 1–1,5% до 0,5–1% і водночас підвищив прогноз інфляції.

    Пізніше російський уряд також різко переглянув свої очікування і допускав зростання економіки лише приблизно на 0,4%.

    Фактично це означає перехід від перегрітої військовими видатками економіки 2023–2024 років до стагнації.

    Для банків це особливо небезпечне поєднання: економіка майже не росте, але підприємства все ще змушені обслуговувати кредити, взяті за значно оптимістичніших умов.

    Санкції — не єдина причина

    Було б спрощенням пояснювати проблеми російських банків лише міжнародними санкціями.

    На кредитну якість одночасно впливають висока ставка, подорожчання праці, падіння цивільного попиту, дефіцит кадрів, зростання податків та нерівномірність економіки, де військове виробництво отримує величезні бюджетні ресурси, а частина цивільних секторів переживає стагнацію.

    Санкції посилюють цей ефект: вони обмежують доступ до зовнішнього фінансування, обладнання та низки експортних ринків.

    Але навіть сам Банк Росії більше уваги приділяє внутрішньому борговому навантаженню компаній.

    Регулятор уже вводив додаткові надбавки на кредитування великих підприємств із високою заборгованістю, щоб банки формували більший запас капіталу на випадок погіршення ситуації.

    Чи справді Росії загрожує банківська криза

    Поки що фінансова статистика не показує класичної банківської паніки з масовим відтоком депозитів, неплатоспроможністю найбільших банків або необхідністю негайного державного порятунку всієї системи.

    Навпаки, «Сбер» залишається надзвичайно прибутковим, а Банк Росії наполягає, що кредитні ризики поки контрольовані.

    Саме тому називати нинішній стан повноцінним «кредитним апокаліпсисом» було б перебільшенням.

    Але сама тенденція вже очевидна.

    Проблемні корпоративні кредити перевищили 11 трлн рублів, їх частка зростає, ВТБ реструктурував понад 14% корпоративного портфеля, а його прибуток за пів року впав майже на п’яту частину. Російські підприємства дедалі частіше потребують зміни умов погашення боргів, а банки змушені збільшувати резерви та скорочувати витрати.

    І саме це може стати головним ризиком наступного етапу.

    Якщо економічне зростання залишатиметься біля нуля, ставки — високими, а фінансові проблеми цивільного бізнесу поглиблюватимуться, сьогоднішні реструктуризації можуть поступово перетворюватися на реальні дефолти.

    Для Кремля це створює ще одну проблему війни на виснаження: ресурси потрібні не лише армії та оборонній промисловості. Дедалі більше грошей може знадобитися ще й для підтримки компаній та банків, які не витримують вартості кредитів у російській військовій економіці.

  • Бізнес після російських атак отримав “зелене світло”: Кабмін прибрав важливі перевірки

    Бізнес після російських атак отримав “зелене світло”: Кабмін прибрав важливі перевірки

    Кабінет Міністрів України ухвалив рішення, яке має суттєво прискорити відновлення підприємств, пошкоджених або знищених унаслідок російської агресії. Відтепер значна частина нерухомого майна бізнесу, яке постраждало через бойові дії, буде звільнена від державних перевірок. Уряд пояснює, що таким чином підприємці зможуть спрямувати ресурси не на проходження контрольних процедур, а безпосередньо на відбудову виробництва, складів, офісів та інших об’єктів.

    Про нове рішення повідомила прем’єр-міністерка України Юлія Свириденко. За її словами, зміни є частиною комплексної державної політики підтримки українського бізнесу в умовах повномасштабної війни та мають зменшити адміністративне навантаження на підприємців, які зазнали збитків через російські обстріли.

    Нові правила передбачають, що державний контроль більше не здійснюватиметься щодо кількох категорій нерухомості. Насамперед це об’єкти, які були повністю знищені або пошкоджені внаслідок бойових дій. Крім того, перевірки не проводитимуться щодо майна, розташованого на територіях активних або можливих бойових дій, а також на тимчасово окупованих територіях. До переліку також увійшли об’єкти, що знаходяться на землях ризикованого землеробства або на територіях, забруднених чи потенційно забруднених вибухонебезпечними предметами.

    За оцінками уряду, нововведення охопить десятки тисяч об’єктів по всій країні. Це як виробничі підприємства, так і складські комплекси, офіси, логістичні центри та інші комерційні будівлі, які постраждали від російських атак або перебувають у небезпечних регіонах. Саме необхідність проходження численних перевірок нерідко ставала одним із факторів, що затримував відновлення бізнесу після руйнувань. Тепер підприємства отримають можливість швидше розпочинати ремонтні роботи та повертатися до повноцінної діяльності.

    Водночас уряд наголошує, що скасування перевірок не означає повної відмови від державного контролю. Він і надалі залишатиметься обов’язковим у сферах, які стосуються захисту життя та здоров’я людей, екологічної безпеки, національної безпеки, а також виконання міжнародних зобов’язань України. Таким чином Кабмін намагається знайти баланс між дерегуляцією та необхідністю забезпечення суспільної безпеки.

    Рішення про скасування частини перевірок стало одним із кількох нових інструментів підтримки підприємств, які постраждали через російські обстріли. Паралельно уряд продовжує реалізацію програм фінансової допомоги, що були оновлені цього літа.

    Одним із ключових механізмів стала нова програма кредитування в межах державної ініціативи «Доступні кредити 5–7–9%». З 1 липня підприємства можуть отримати пільгові кредити на відновлення пошкодженого майна у розмірі до 150 млн гривень. Особливістю програми стала рекордно низька ставка — лише 0,1% річних протягом перших двох років користування кредитом. Після завершення цього періоду застосовуватимуться стандартні умови програми.

    Окрім кредитування, держава розширює можливості страхового захисту бізнесу. Для підприємств у всіх регіонах України передбачено компенсацію страхової премії до 3 млн гривень. Для компаній, що працюють у прифронтових областях, максимальна компенсація збитків може сягати 30 млн гривень. Подати заявки можна через мережу центрів «Дія.Бізнес» або за допомогою механізмів, які реалізує Експортно-кредитне агентство України.

    Також уряд залишив чинною програму грантової підтримки виробничих підприємств. Українські компанії можуть отримати до 16 млн гривень на відновлення виробничих потужностей, закупівлю обладнання або модернізацію підприємств після руйнувань. Гранти є безповоротною державною допомогою за умови виконання визначених програмою критеріїв.

    Окремий напрямок підтримки стосується збереження робочих місць. У межах програми «Точка опори» підприємства можуть отримувати компенсацію частини заробітної плати працівників та єдиного соціального внеску. Таким чином уряд прагне допомогти компаніям утримати персонал навіть у випадках, коли виробництво тимчасово призупинене через наслідки російських атак.

    Необхідність ухвалення такого рішення стала особливо очевидною після чергової хвилі масованих російських обстрілів українських міст. Лише останніми днями суттєвих пошкоджень зазнали десятки підприємств, серед яких великі логістичні комплекси, торговельні мережі, виробничі підприємства та офіси. Зокрема, було знищено складські приміщення одного з найбільших українських ритейлерів електроніки MOYO, пошкоджень зазнали об’єкти групи ERC, дилерський центр Porsche Center Kyiv Airport, магазин «Агромат», готель CityHotel Residence та низка інших підприємств.

    В уряді підкреслюють, що нові правила є частиною ширшої економічної політики «Зроблено в Україні», яка передбачає дерегуляцію, розширення доступу до фінансування, грантову підтримку, страхування воєнних ризиків та стимулювання інвестицій навіть в умовах війни. Очікується, що поєднання цих механізмів дозволить скоротити час відновлення пошкоджених підприємств, зберегти тисячі робочих місць і підтримати економічну активність у регіонах, які найбільше потерпають від російської агресії.

    Попри війну, уряд робить ставку на максимально швидке повернення бізнесу до роботи. Саме тому дерегуляція, фінансова підтримка та мінімізація бюрократичних процедур розглядаються як один із ключових інструментів економічної стійкості України в умовах затяжної війни.

  • Світовий банк вливає $3,39 млрд в Україну: на що підуть гроші

    Світовий банк вливає $3,39 млрд в Україну: на що підуть гроші

    Світовий банк ухвалив рішення про запуск нової програми фінансової підтримки України загальним обсягом 3,39 млрд доларів США, яка спрямована на зміцнення економічної стійкості держави, підтримку приватного сектору та просування структурних реформ, необхідних для довгострокового зростання та інтеграції з Європейським Союзом. Про це йдеться в офіційному пресрелізі міжнародної фінансової інституції.

    Йдеться про Першу програму політики розвитку під назвою «Робочі місця в Україні та зростання приватного сектору» (DPO), яка стала частиною ширшої стратегії Світового банку щодо підтримки України в умовах повномасштабної війни. Основний акцент програми зроблено на створенні нових робочих місць, залученні приватних інвестицій, модернізації економічного регулювання та посиленні конкурентоспроможності української економіки.

    Загальний фінансовий пакет у розмірі 3,39 млрд доларів сформований із кількох джерел міжнародної підтримки. Зокрема, 1,04 млрд доларів становить позика Світового банку, яка є базовим компонентом фінансування. Ще 540 млн доларів надано у вигляді кредитного підсилення від фонду ADVANCE Ukraine, який підтримується урядом Японії, що свідчить про активну участь азійських партнерів у фінансуванні українських реформ. Додатково передбачено 500 млн доларів гарантій від уряду Великої Британії, які зменшують фінансові ризики та підсилюють стійкість програми. Найбільшу частку становить грант у розмірі 2,35 млрд доларів від фонду F.O.R.T.I.S., що дозволяє значно розширити обсяг допомоги без збільшення боргового навантаження на Україну.

    У Світовому банку наголошують, що ця програма є частиною системної міжнародної підтримки України, яка допомагає забезпечувати базові бюджетні потреби держави під час війни, одночасно закладаючи основу для післявоєнного відновлення та економічної трансформації. Важливо, що це лише перша з двох запланованих операцій у межах ширшої програми політики розвитку, що передбачає довгостроковий характер співпраці.

    Фінансування буде спрямоване на три ключові напрями реформ, кожен з яких має стратегічне значення для економічного розвитку країни. Перший напрям передбачає стимулювання приватних інвестицій через удосконалення правової бази державно-приватного партнерства, розширення доступу малого та середнього бізнесу до фінансових інструментів, а також продовження процесів приватизації державних підприємств. Ці кроки мають створити більш сприятливе середовище для розвитку підприємництва та залучення капіталу.

    Другий напрям зосереджений на вирішенні проблеми дефіциту робочої сили, який став одним із ключових викликів для економіки України. У цьому контексті програма передбачає модернізацію житлової політики, підтримку ветеранського бізнесу, розширення можливостей працевлаштування жінок, а також реформування системи підготовки кадрів для зменшення розриву між потребами роботодавців і навичками працівників. Це має сприяти більш ефективному функціонуванню ринку праці.

    Третій напрям спрямований на поглиблення інтеграції України з внутрішнім ринком Європейського Союзу. Йдеться про гармонізацію екологічного законодавства з європейськими стандартами, підвищення прозорості державної підтримки аграрного сектору, а також інтеграцію українського енергетичного ринку до європейської системи. Це є важливим етапом на шляху до повноцінної економічної інтеграції з ЄС.

    У Світовому банку підкреслюють, що попри війну Україна продовжує впроваджувати системні реформи та демонструє здатність підтримувати макроекономічну стабільність. Регіональний директор Світового банку у справах країн Східної Європи Боб Сом зазначив, що Україна поступово створює умови для залучення приватного капіталу, розвитку ринкових інституцій і наближення до членства в Європейському Союзі.

    Окремо у фінансовій установі наголосили, що за останні роки міжнародна підтримка дозволила Україні забезпечувати критично важливі державні послуги для понад 20 мільйонів громадян, включно з охороною здоров’я, освітою, енергетикою, житловою політикою та підтримкою малого й середнього бізнесу.

    Таким чином, нова програма Світового банку розглядається як один із ключових інструментів фінансової стабілізації та структурної трансформації української економіки, який поєднує короткострокову бюджетну підтримку з довгостроковими реформами, спрямованими на відновлення та зростання країни.

  • НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    Національний банк України ухвалив рішення втретє поспіль залишити облікову ставку без змін на рівні 15% річних. Таким чином регулятор зберіг чинні монетарні умови, вважаючи їх достатньо жорсткими для стримування інфляційного тиску та підтримки стабільності фінансової системи в умовах триваючої війни та зростання зовнішніх ризиків.

    Про це під час пресконференції повідомив голова Національного банку України Андрій Пишний.

    У НБУ пояснили, що рішення було ухвалене після оцінки поточної економічної ситуації, динаміки інфляції, стану валютного ринку та зовнішніх факторів, які можуть вплинути на українську економіку в найближчі місяці. Одними з головних ризиків регулятор називає продовження повномасштабної війни, невизначеність із надходженням міжнародної фінансової допомоги та наслідки ескалації конфлікту на Близькому Сході.

    За словами Пишного, нинішній рівень облікової ставки дає змогу підтримувати достатньо жорсткі монетарні умови, які допомагають контролювати інфляцію, зберігати стійкість валютного ринку та стимулювати попит населення на гривневі інструменти для заощаджень.

    «Водночас, ураховуючи ознаки посилення фундаментального цінового тиску, НБУ готовий підвищити облікову ставку, якщо це буде необхідно для утримання контролю над інфляційними очікуваннями та повернення інфляції на траєкторію стійкого зниження до цілі 5%», – наголосив глава Нацбанку.

    Фактично регулятор дав зрозуміти, що нинішнє рішення не означає автоматичного переходу до подальшого пом’якшення монетарної політики. Навпаки, у разі погіршення інфляційної ситуації або виникнення нових ризиків Нацбанк готовий повернутися до підвищення облікової ставки.

    Наступне рішення щодо монетарної політики ухвалюватиметься вже на основі нового макроекономічного прогнозу, який НБУ представить у липні. Саме він стане ключовим орієнтиром для оцінки подальших перспектив інфляції, економічного зростання та стану державних фінансів.

    Одним із ключових факторів, який впливає на рішення Нацбанку, залишається інфляція. Попри певне уповільнення темпів зростання цін, інфляційний тиск в економіці все ще зберігається.

    За даними регулятора, у травні споживча інфляція сповільнилася до 8,2% у річному вимірі. Порівняно з попередніми місяцями це свідчить про певне покращення ситуації, однак показник все ще суттєво перевищує цільовий рівень НБУ, який становить 5%.

    У Нацбанку пояснюють, що уповільненню інфляції сприяло насамперед збільшення пропозиції сирих продуктів харчування. Завдяки цьому знизився ціновий тиск на окремі категорії продовольства, що позитивно позначилося на загальному індексі споживчих цін.

    Водночас базова інфляція, яка вважається більш точним індикатором довгострокових цінових тенденцій, навпаки дещо прискорилася — до 7,9% у річному вимірі. Це свідчить про те, що фундаментальний інфляційний тиск в економіці все ще залишається доволі відчутним.

    У НБУ зазначають, що як загальна, так і базова інфляція перевищили попередні прогнози регулятора. Саме тому центральний банк поки не поспішає переходити до більш м’якої монетарної політики.

    За оцінками регулятора, протягом найближчих місяців інфляція перебуватиме поблизу нинішніх показників. Наприкінці року можливе її певне прискорення через низку внутрішніх та зовнішніх факторів. Лише у середньостроковій перспективі НБУ розраховує на повернення інфляції до цільового рівня.

    Очікується, що суттєвіше уповільнення темпів зростання цін відбудеться вже у 2027 році.

    У Національному банку наголошують, що головним джерелом ризиків для економіки України продовжує залишатися повномасштабна війна Росії проти України.

    Військові дії негативно впливають на виробництво, експорт, логістику, інвестиційну активність і споживчі настрої населення. Крім того, війна продовжує створювати значне навантаження на державний бюджет, який значною мірою залежить від міжнародної фінансової допомоги.

    Додатковим фактором невизначеності стало загострення ситуації на Близькому Сході. У НБУ зазначають, що подальша ескалація конфлікту може вплинути на світові ціни на нафту та енергоносії, спровокувати додаткові інфляційні хвилі та ускладнити глобальну економічну ситуацію.

    Не менш важливим залишається питання своєчасного надходження зовнішнього фінансування. Україна продовжує значною мірою покривати бюджетний дефіцит завдяки підтримці міжнародних партнерів. Будь-які затримки або скорочення такої допомоги можуть створити додатковий тиск на державні фінанси та валютний ринок.

    Облікова ставка є головним інструментом грошово-кредитної політики Національного банку. Саме через неї регулятор впливає на вартість грошей в економіці.

    Фактично це відсоток, під який НБУ надає ресурси комерційним банкам. Від її рівня залежить, під які ставки банки видаватимуть кредити та залучатимуть депозити.

    Коли облікова ставка висока, кредити стають дорожчими, а депозити — більш вигідними для вкладників. Це стимулює громадян більше заощаджувати та менше витрачати, що допомагає стримувати інфляцію.

    Якщо ставка знижується, кредити дешевшають, бізнес і населення активніше позичають кошти, а економічна активність зростає. Однак водночас посилюється ризик прискорення інфляції.

    Саме тому центральні банки постійно балансують між необхідністю підтримувати економіку та стримувати зростання цін.

    Для пересічних українців рішення НБУ означає, що різких змін у вартості кредитів та прибутковості депозитів найближчим часом не очікується. Банки й надалі орієнтуватимуться на нинішній рівень ставок, а гривневі заощадження залишатимуться відносно привабливими.

    Після початку повномасштабного вторгнення Росії у лютому 2022 року Нацбанк певний час утримував облікову ставку на рівні 10%.

    Однак уже в червні того ж року регулятор був змушений різко підвищити її до 25% річних. Це стало одним із наймасштабніших рішень в історії української монетарної політики.

    Метою такого кроку було захистити гривню, стабілізувати фінансову систему та стримати інфляційний тиск, який різко посилився через війну.

    На рівні 25% ставка залишалася понад рік. Лише в другій половині 2023 року, коли економічна ситуація почала поступово стабілізуватися, НБУ розпочав цикл її зниження.

    Протягом 2024 року ставка поступово скорочувалася, однак наприкінці року регулятор був змушений повернутися до жорсткішої політики через нове прискорення інфляції.

    У січні 2025 року облікову ставку підвищили до 14,5%, а вже у березні — до 15,5%. На цьому рівні вона залишалася до завершення року.

    У січні 2026 року Нацбанк розпочав новий цикл пом’якшення монетарної політики та знизив ставку до 15%. Після цього регулятор тричі поспіль залишав її без змін, що свідчить про обережний підхід до ухвалення рішень в умовах високої невизначеності.

    Таким чином, Національний банк наразі обрав вичікувальну позицію. Регулятор прагне зберегти контроль над інфляцією та валютним ринком, водночас залишаючи за собою можливість оперативно реагувати на будь-які зміни економічної ситуації. Подальша доля облікової ставки значною мірою залежатиме від темпів інфляції, ситуації на фронті, обсягів міжнародної допомоги та загального стану світової економіки.
  • Бізнес отримав нові пільги: кредити на відновлення під 0,1% запускають в Україні

    Бізнес отримав нові пільги: кредити на відновлення під 0,1% запускають в Україні

    В Україні з 1 липня запускають новий фінансовий механізм підтримки малого та середнього бізнесу, який постраждав унаслідок російських обстрілів. Йдеться про можливість отримання пільгових кредитів на відновлення зруйнованого або пошкодженого майна під символічну ставку 0,1% річних протягом перших двох років. Про це заявила прем’єр-міністерка України Юлія Свириденко, підкресливши, що уряд прагне максимально пришвидшити відновлення підприємств, які втратили виробничі потужності через війну, але продовжують працювати або планують відновлення діяльності.

    Новий інструмент стане окремим напрямом державної програми «Доступні кредити 5-7-9%», яка вже кілька років виконує роль одного з головних механізмів фінансової підтримки підприємництва в Україні. Після завершення пільгового періоду ставка кредитування змінюватиметься залежно від умов діяльності бізнесу та створення нових робочих місць і становитиме 5%, 7% або 9%. Максимальний розмір кредиту може сягати 150 мільйонів гривень, що дозволяє залучати значні ресурси для відновлення виробництва, інфраструктури та обладнання.

    Важливою умовою нової програми є те, що кредити, отримані саме на відновлення пошкодженого або зруйнованого майна, не враховуватимуться у загальному кредитному ліміті підприємства в межах інших державних програм. Це означає, що бізнес зможе одночасно користуватися різними інструментами державної підтримки без ризику втрати доступу до додаткового фінансування. Уряд фактично створює більш гнучку систему, яка дозволяє підприємствам комбінувати кредити, гранти та інші компенсаційні механізми залежно від масштабу втрат і потреб відновлення.

    Програма «Доступні кредити 5-7-9%» працює з 2020 року і за цей час стала одним із найбільших державних фінансових проєктів в Україні. За офіційними даними, підприємці вже отримали понад 150 тисяч кредитів на загальну суму понад 531 мільярд гривень, а лише з початку 2026 року було видано понад 16 тисяч кредитів на більш ніж 71 мільярд гривень. Уряд розглядає цю програму як один із ключових інструментів економічної політики, спрямованої на підтримку внутрішнього виробництва та відновлення економічної активності.

    Окрім нового кредитного напряму, для постраждалих підприємств уже діють інші форми підтримки, серед яких гранти на відновлення виробництва, що можуть сягати до 16 мільйонів гривень і спрямовуються насамперед на закупівлю обладнання, а також програма компенсації витрат на заробітні плати працівників у період простою через руйнування або пошкодження підприємств. Додатково уряд розвиває механізми страхування воєнних ризиків, які мають зменшити фінансові втрати бізнесу в умовах триваючих атак.

    Економічна політика держави в умовах повномасштабної війни дедалі більше фокусується на відновленні виробничого потенціалу та збереженні робочих місць, оскільки саме малий і середній бізнес є одним із ключових джерел зайнятості та податкових надходжень. Уряд наголошує, що новий кредитний інструмент має не лише компенсувати втрати, а й стимулювати розвиток підприємств після відновлення, створення нових робочих місць і розширення виробництва навіть у складних безпекових умовах.

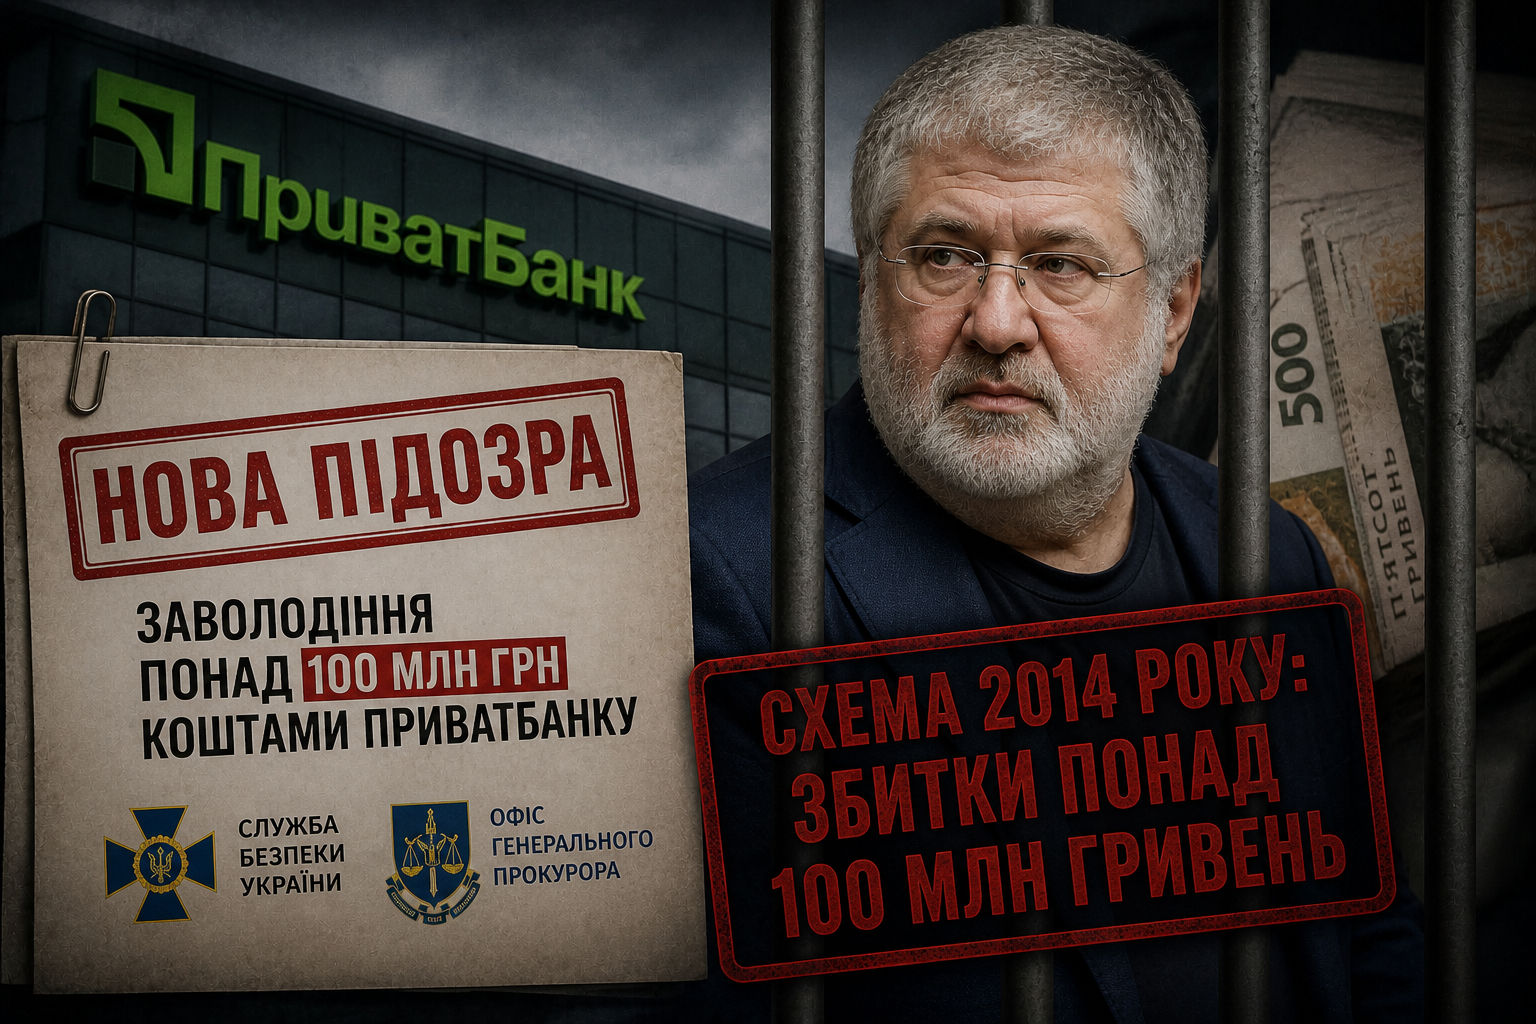
  • Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

    Нова підозра Коломойському: слідство заявляє про схему на понад 100 млн грн із коштами ПриватБанку

    Українському бізнесмену Ігорю Коломойському повідомили про нову підозру у справі, пов’язаній із заволодінням коштами одного з найбільших банків країни — ПриватБанку. За даними слідства, йдеться про суму понад 100 мільйонів гривень, яку, за версією правоохоронців, було виведено через фінансові схеми ще у 2014 році.

    Про нові епізоди кримінального провадження повідомили Служба безпеки України та Офіс Генерального прокурора. У відомствах заявили, що задокументували додаткові факти діяльності колишнього бенефіціарного власника фінансової установи. Хоча ім’я підозрюваного офіційно не називається, за даними медіа, йдеться саме про Ігоря Коломойського.

    Слідство вважає, що у 2014 році було реалізовано схему незаконного заволодіння коштами банку через механізм кредитування підконтрольних компаній. За версією правоохоронців, підприємства отримували значні кредити без належного забезпечення і без реальної господарської діяльності. Надалі ці кошти проходили через розгалужену мережу юридичних і фізичних осіб, що дозволяло створювати видимість законних фінансових операцій.

    У Службі безпеки України зазначають, що кінцевою метою таких дій було виведення коштів на рахунки осіб, які могли бути організаторами схеми. Зокрема, за матеріалами справи, частина фінансових ресурсів була перерахована на особисті рахунки під виглядом виконання договірних зобов’язань. Один із таких епізодів стосується переказу значної суми коштів у грудні 2014 року з підконтрольного підприємства.

    Правоохоронці також повідомляють, що джерелом коштів були кредитні ресурси банку, які використовувалися у схемі так званого перекредитування. Такий механізм дозволяв не лише виводити гроші, а й маскувати їхній рух через фінансову систему. До реалізації схеми, за попередніми даними, могли бути залучені службові особи банку, керівники підприємств та інші учасники, які забезпечували транзит активів і оформлення документів.

    Слідчі кваліфікують дії за частиною четвертою статті 190 Кримінального кодексу України — шахрайське заволодіння чужим майном в особливо великих розмірах, вчинене у складі організованої групи. Санкція статті передбачає покарання у вигляді позбавлення волі строком до 12 років.

    У правоохоронних органах наголошують, що досудове розслідування триває, а всі обставини справи мають бути встановлені в межах законної процедури. Водночас відповідно до Конституції України особа вважається невинуватою, доки її вину не буде доведено в суді.

    Це не перша підозра, висунута Ігорю Коломойському. Із вересня 2023 року він перебуває під вартою в межах іншого кримінального провадження, пов’язаного з підозрами у шахрайстві та легалізації коштів. Крім того, у травні 2024 року йому також було оголошено підозру у справі про можливу причетність до організації замовного вбивства.

    Справи, пов’язані з ПриватБанком, залишаються одними з найрезонансніших в історії українського фінансового сектору. Після націоналізації банку держава неодноразово заявляла про необхідність розслідування схем, які могли призвести до значних збитків. Нові епізоди, про які повідомляють правоохоронці, свідчать про те, що слідство продовжує виявляти додаткові факти та розширювати обсяг обвинувачень.

    Експерти зазначають, що подібні справи мають не лише юридичне, а й економічне значення, адже йдеться про довіру до банківської системи та ефективність боротьби з фінансовими злочинами. Водночас остаточні висновки щодо вини чи невинуватості підозрюваного може зробити лише суд.

    Нова підозра у справі про можливе заволодіння коштами ПриватБанку стала черговим етапом у тривалому розслідуванні діяльності колишнього власника фінансової установи. Слідство триває, а подальший розвиток подій залежатиме від зібраних доказів і рішень судових органів.

  • У Раді зареєстрували законопроєкт для здешевлення іпотеки

    У Раді зареєстрували законопроєкт для здешевлення іпотеки

    У Верховній Раді України зареєстровано законопроєкт «Про сек’юритизацію та облігації з покриттям», який має на меті змінити підходи до фінансування банківського сектору, здешевити іпотечні кредити та розширити доступ до довгострокового кредитування.

    Про ініціативу повідомив голова парламентського комітету з питань фінансів, податкової та митної політики Данило Гетманцев.

    Законопроєкт передбачає впровадження в Україні сучасних фінансових інструментів, які вже активно використовуються в країнах Європейського Союзу. Йдеться насамперед про сек’юритизацію активів та облігації з покриттям. У межах сек’юритизації банки зможуть об’єднувати кредитні портфелі, зокрема іпотечні, у пул активів і передавати їх інвесторам у вигляді цінних паперів. Це дозволяє фінансовим установам швидше повертати ліквідність і спрямовувати ресурси на нові кредити.

    Облігації з покриттям є ще одним ключовим елементом ініціативи. Це боргові цінні папери, забезпечені якісними активами, найчастіше іпотечними кредитами, які вважаються одним із найбільш надійних інструментів довгострокового фінансування банків у Європі.

    За словами Гетманцева, основна мета законопроєкту полягає у створенні умов для здешевлення кредитів, розвитку ринку іпотеки, залучення довгострокових інвестицій та підтримки державних житлових програм. Він також наголосив, що в Україні залишається високий попит на житло, зокрема через понад 4,6 мільйона внутрішньо переміщених осіб, що формує значне навантаження на ринок нерухомості.

    Іпотечне кредитування в Україні традиційно залишається дорогим і обмеженим через високі ризики та нестачу довгострокових ресурсів у банківській системі. Запровадження сек’юритизації, за оцінками експертів, може зменшити навантаження на банки, збільшити обсяги кредитування та зробити іпотеку доступнішою для населення.

    У країнах Європейського Союзу подібні інструменти давно є базовим елементом фінансової системи. Облігації з покриттям та сек’юритизація активно використовуються банками для стабільного фінансування житлових кредитів, а загальний обсяг цього ринку вимірюється трильйонами євро.

    В Україні паралельно триває розвиток державних програм підтримки житла, зокрема пільгового іпотечного кредитування. Також обговорюються реформи у сфері житлової політики та створення системи соціального житла, яка має стати частиною довгострокової відбудови країни.

    Після реєстрації законопроєкт має бути розглянутий у профільних комітетах Верховної Ради та винесений на голосування. У разі ухвалення він може стати одним із ключових кроків у реформуванні фінансового ринку та розвитку доступного житлового кредитування в Україні.

  • Україна отримала $10,8 млрд торгового дефіциту за два місяці

    Україна за перші два місяці 2026 року отримала торговий дефіцит у розмірі 10,8 мільярда доларів. Про це повідомив економічний експерт Данило Монін, наголосивши на різкому дисбалансі між імпортом та експортом.

    За його словами, країна наразі значно більше купує товарів за кордоном, ніж продає. Лише на початку року дефіцит зріс ще на 3,4 мільярда доларів, що свідчить про прискорення негативної динаміки.

    Монін попереджає, що у разі збереження таких темпів за підсумками року торговий дефіцит може досягти 70 мільярдів доларів. Раніше експерт оцінював цей показник на рівні 60 мільярдів.

    Окремо він звернув увагу на зміну структури фінансування економіки. За відсутності достатнього обсягу зовнішніх кредитів для держави зросла роль торгових кредитів, які фактично частково компенсують дефіцит.

    За оцінками експерта, саме ці інструменти у лютому дозволили тимчасово згладити дисбаланс у зовнішній торгівлі.

    Водночас така ситуація несе ризики для економіки. Монін припускає, що значний торговий дефіцит може призвести до зниження економічного зростання приблизно на 1% ВВП.

    Експерти наголошують, що подальший розвиток ситуації залежатиме від динаміки експорту, доступу до зовнішнього фінансування та загального стану світових ринків.