Позначка: ПриватБанк

  • Кінець епохи безкоштовних привілеїв: ПриватБанк різко посилює вимоги для власників елітних карток

    Кінець епохи безкоштовних привілеїв: ПриватБанк різко посилює вимоги для власників елітних карток

    З першого жовтня поточного року найбільша державна фінансова установа України кардинально змінює правила обслуговування для цілої категорії своїх преміальних клієнтів. ПриватБанк ухвалив рішення суттєво підвищити поріг мінімальних щомісячних витрат за картками міжнародної платіжної системи Visa, виконання якого дає право на безкоштовне користування ексклюзивними сервісами. Власникам VIP-пластику доведеться витрачати значно більші суми на повсякденні безготівкові покупки, аби не втратити доступ до звичних комфортних послуг під час подорожей та у повсякденному житті.

    Зміни стосуватимуться всієї лінійки преміальних продуктів, а новий фінансовий ценз коливатиметься в межах від десяти до тридцяти тисяч гривень. Зокрема, для власників карток рівня Visa Platinum встановлюється базова вимога витрачати не менше десяти тисяч гривень щомісяця. Натомість для користувачів карток Visa Signature фінансове навантаження зростає вдвічі: якщо раніше для доступу до привілеїв вистачало десяти тисяч, то тепер доведеться залишати в роздрібних мережах та інтернеті щонайменше двадцять тисяч гривень. Найвищі вимоги висунуті до власників елітного пластику Visa Infinite Premium та Visa Infinite Private, яким відтепер необхідно забезпечити безготівковий обіг на суму від тридцяти тисяч гривень на місяць. При цьому розрахунковий період має важливу особливість: банк бере до уваги витрати без урахування останніх п’яти днів перед датою звернення за сервісом, тож необхідні суми потрібно витрачати завчасно.

    «Важливо! З 1 жовтня 2026 року сума витрат для безкоштовного доступу до сервісів збільшується: для Visa Platinum, Visa Signature, Visa Infinite Premium та Private», – йдеться в офіційному повідомленні фінансової установи.

    У разі невиконання цих жорстких умов клієнти миттєво втрачають низку вагомих переваг. Наприклад, блокується доступ до бізнес-залів в аеропортах за програмою DragonPass та можливість прискореного проходження митних формальностей Fast Track International. Також скасовується безкоштовне користування цифровою бібліотекою та аудіокнигами, пакетами телемедицини і партнерськими електронними підписками. Для перевірки статусу виконання умов клієнтам доведеться постійно контролювати свої витрати через спеціальний чат-бот або мобільний застосунок платіжної системи, які генерують електронні дозволи на вхід до VIP-зон.

    Варто зазначити, що посилення вимог до елітних клієнтів відбувається на тлі загального подорожчання базових послуг банку цієї осені. Фінустанова вже скасувала пільгові тарифи на міжнародні перекази, підвищивши комісію за зарахування коштів з іноземних карток до півтора відсотка, а за відправку валюти за кордон – до двох відсотків. Паралельно діють чіткі тарифи на внутрішні перекази між українськими банками, де комісія становить пів відсотка від суми, але не менше п’яти гривень за одну транзакцію.
     

  • Долар і євро пішли вниз: де 11 вересня валюту продають найдешевше

    Долар і євро пішли вниз: де 11 вересня валюту продають найдешевше

    В Україні у п’ятницю, 11 вересня, долар і євро продовжили дешевшати як за офіційним курсом, так і в більшості великих банків. Найпомітніше відступила європейська валюта: Національний банк опустив офіційний курс євро більш ніж на 22 копійки за день, а долар — майже на 10 копійок. На готівковому ринку зміни виявилися спокійнішими, але тенденція залишається тією самою — гривня трохи зміцнилася.

    Офіційний курс долара на 11 вересня становить 44,5526 грн, тоді як днем раніше він був на рівні 44,6462 грн. Тобто американська валюта подешевшала приблизно на 9,4 копійки, або близько 0,2%. Євро НБУ встановив на рівні 51,7643 грн, що на 22,6 копійки нижче за попередній день. Польський злотий також знизився до 11,9826 грн.

    На готівковому ринку різниця між курсами купівлі та продажу залишається відносно невеликою. За даними Minfin, станом на ранок 11 вересня долар у середньому купують по 44,65 грн, а продають по 44,78 грн. Євро купують приблизно по 51,90 грн, а продають по 52,15 грн. Середній курс у банках дещо відрізняється: продаж долара становить близько 44,83 грн, євро — 52,13 грн.

    Серед великих банків одним із найнижчих курсів продажу долара сьогодні вирізняється ПриватБанк. У його відділеннях американську валюту продають по 44,70 грн, а купують по 44,10 грн. Для карткових операцій курс становить приблизно 44,84 грн на продаж і 44,25 грн на купівлю. Євро у відділеннях ПриватБанку продають по 52,10 грн, а купують по 51,10 грн; для карток курс продажу становить близько 52,08 грн. Дані самого банку підтверджують, що курси актуальні на 11 вересня, хоча в окремих відділеннях вони можуть відрізнятися.

    У ПУМБ долар за готівковим курсом продають приблизно по 44,90 грн, а купують по 44,30 грн. Комерційний курс для окремих операцій виглядає вигідніше — близько 44,80 грн на продаж та 44,50 грн на купівлю. Євро в касах банку коштує орієнтовно 52,20 грн при продажу та 51,50 грн при купівлі.

    В Ощадбанку через «Мобільний Ощад» долар продають приблизно по 44,80 грн, а купують по 44,40 грн. Для карткових операцій курс продажу дещо вищий — близько 44,90 грн. Євро у мобільному застосунку продають по 52,25 грн, а для карток — приблизно по 52,40 грн.

    У monobank курс долара на ранок становить близько 44,80 грн на продаж та 44,40 грн на купівлю. Євро продають приблизно по 52,06 грн, а купують по 51,45 грн.

    Якщо дивитися лише на великі банки з наведеного переліку, найнижчий курс продажу долара зараз у ПриватБанку — 44,70 грн у відділеннях. Це означає, що 100 доларів коштуватимуть приблизно 4470 грн. У monobank і за комерційним курсом ПУМБ ті самі 100 доларів обійдуться приблизно у 4480 грн, а в Ощадбанку для карткових операцій чи в ПУМБ за готівковим курсом — близько 4490 грн.

    Тут варто виправити одну помітну арифметичну неточність, яка трапляється в окремих публікаціях: якщо курс продажу Ощадбанку через «Мобільний Ощад» становить 44,80 грн за долар, то 100 доларів коштують 4480 грн, а не 4580 грн.

    З євро картина схожа. Найнижчий курс продажу серед наведених банків — близько 52,05–52,10 грн у ПриватБанку. У monobank він тримається близько 52,06 грн, у ПУМБ — 52,20 грн, а в Ощадбанку — від 52,25 до 52,40 грн залежно від способу операції.

    На боці купівлі долара банки теж демонструють відносно вузький діапазон. Найвигідніший курс серед наведених пропозицій дає комерційний курс ПУМБ — близько 44,50 грн за долар. Далі йдуть Ощадбанк і monobank із рівнем близько 44,40 грн. Найнижчий курс купівлі у ПриватБанку у відділеннях — 44,10 грн.

    Для євро найвигіднішими серед наведених варіантів виглядають ПУМБ та Ощадбанк через мобільний застосунок — приблизно по 51,50 грн за євро. У monobank — 51,45 грн, а у ПриватБанку у відділеннях — близько 51,10 грн.

    Важливо розуміти, що офіційний курс НБУ і реальні курси в касах банків — це не одне й те саме. НБУ встановлює довідковий офіційний курс, тоді як банки та обмінники формують власні ціни залежно від попиту, запасів готівки та ситуації на валютному ринку. Саме тому долар за офіційним курсом коштує 44,55 грн, а купити його в касі можна ближче до 44,70–44,90 грн.

    Ще одна важлива деталь — курси протягом дня можуть змінюватися. Банки особливо часто переглядають карткові та комерційні курси, тому перед великою операцією краще перевірити актуальне значення безпосередньо у застосунку або на сайті банку.

    Станом на ранок 11 вересня загальна картина для гривні виглядає позитивно: і долар, і євро дещо відступили, причому європейська валюта дешевшає швидше. Але говорити про стійкий довгостроковий тренд лише на основі одного дня поки зарано — валютний ринок залишається чутливим до імпорту, зовнішньої допомоги, бюджетних виплат і рішень НБУ.

  • Долар знову нижче 45 гривень: де 25 серпня купити валюту найдешевше

    Долар знову нижче 45 гривень: де 25 серпня купити валюту найдешевше

    Курс долара та євро в Україні 25 серпня змінився переважно у бік зниження. В окремих банках американську валюту продають дешевше за 45 гривень, а євро також трохи втратило у вартості. Офіційний курс Національного банку України встановлено на рівні 44,7064 грн за долар та 52,1594 грн за євро.

    На готівковому ринку середній курс долара в обмінниках становить 44,73 грн за купівлю та 44,85 грн за продаж. Євро в середньому купують по 52,07 грн, а продають по 52,25 грн. Таким чином, готівковий долар утримується нижче позначки 45 гривень.

    Де найдешевше купити долар

    Серед великих банків найнижчий курс продажу долара 25 серпня пропонує ПУМБ за комерційним курсом – 44,80 грн. Трохи дорожче американська валюта коштує в monobank – 44,83 грн.

    У ПриватБанку долар у відділеннях можна придбати за 44,85 грн, а в «Мобільному Ощаді» курс продажу також становить 44,85 грн. Для карткових операцій у ПриватБанку встановлено курс 44,84 грн.

    Найдорожче серед наведених варіантів долар продають по 45 грн – саме такий курс діє для карток в Ощадбанку та у відділеннях ПУМБ.

    Отже, за 100 доларів за найвигіднішим курсом доведеться заплатити 4480 гривень у ПУМБ за комерційним курсом. У monobank це буде 4483 грн, у ПриватБанку у відділенні та «Мобільному Ощаді» – по 4485 грн.

    Де дешевше купити євро

    Найнижчий курс продажу євро серед наведених банків становить 52,50 грн. За такою ціною валюту можна придбати у відділеннях ПриватБанку та ПУМБ. У monobank курс продажу становить 52,52 грн.

    В Ощадбанку через «Мобільний Ощад» євро продають по 52,55 грн, у ПриватБанку для карткових операцій – по 52,63 грн. Найвища ціна серед наведених варіантів – 52,70 грн за євро в Ощадбанку для карток.

    За яким курсом вигідніше продати валюту

    Тим, хто планує продавати долари, найбільш вигідний курс серед зазначених банків пропонує ПУМБ за комерційним курсом – 44,50 грн. В Ощадбанку та ПУМБ у відділеннях курс купівлі становить 44,60 грн, у monobank – 44,43 грн, а в ПриватБанку – 44,40 грн за долар для карток та 44,25 грн у відділеннях.

    Євро найвигідніше продавати через «Мобільний Ощад» – 52,00 грн. В Ощадбанку для карток курс купівлі становить 51,95 грн, у monobank – 51,83 грн, у ПУМБ – 51,80 грн. У ПриватБанку євро приймають по 51,75 грн для карткових операцій та по 51,50 грн у відділеннях.

    Таким чином, 25 серпня долар залишається нижче психологічної позначки 45 гривень у частині банків та обмінників. Водночас різниця між курсами купівлі та продажу залишається суттєвою, тому перед обміном варто враховувати не лише ціну продажу валюти, а й умови конкретного банку чи пункту обміну.

  • Сини Садового тримали гроші у ПриватБанку: що показала декларація мера Львова

    Сини Садового тримали гроші у ПриватБанку: що показала декларація мера Львова

    Усі п’ятеро синів міського голови Львова Андрія Садового у 2023 році мали кошти на рахунках у ПриватБанку. Це випливає зі щорічної декларації посадовця, оприлюдненої в Єдиному державному реєстрі декларацій НАЗК. Водночас сам мер на кінець того року задекларував гроші в іншій державній фінустанові — Укргазбанку.

    У публікаціях частини ЗМІ ПриватБанк при цьому називають «колишнім банком Ігоря Коломойського». Формально це історично коректне уточнення, однак потребує важливого контексту: на момент, коли родина Садового зберігала там кошти, ПриватБанк уже багато років був державним банком. Його націоналізували ще у грудні 2016 року, а 100% акцій перейшли державі в особі Міністерства фінансів України. Колишніми акціонерами банку були Ігор Коломойський та Геннадій Боголюбов.

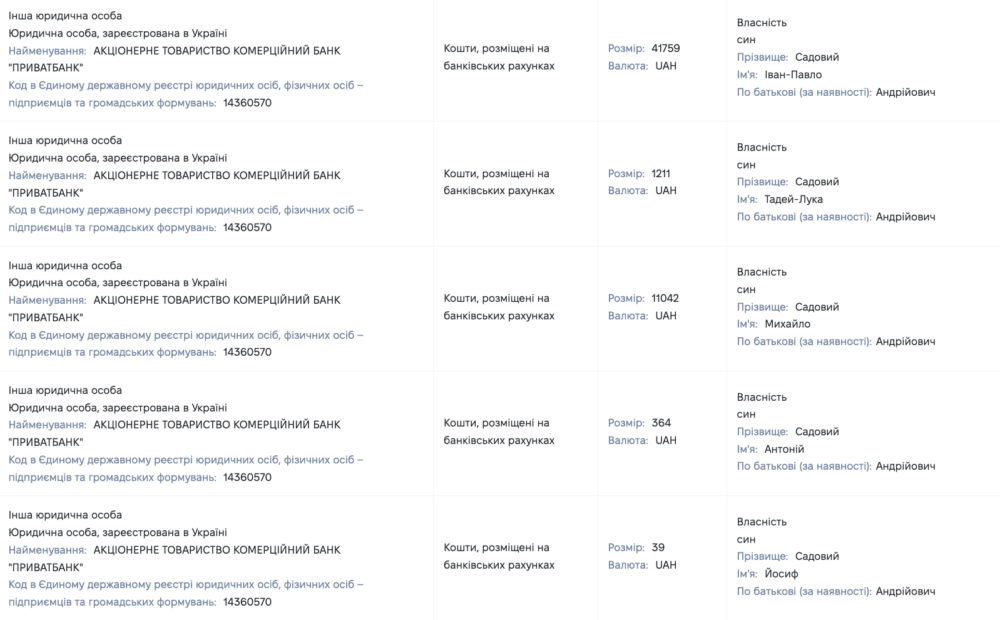
    За декларацією Андрія Садового за 2023 рік, найбільшу суму серед його синів на рахунку в ПриватБанку мав Іван-Павло Садовий — 41 759 грн. У Михайла Садового було вказано 11 042 грн, у Тадея-Луки — 1 211 грн, в Антонія — 364 грн, а в Йосифа — лише 39 грн. Таким чином, сукупно на задекларованих рахунках п’ятьох синів мера в цьому банку перебувало понад 54 тис. грн.

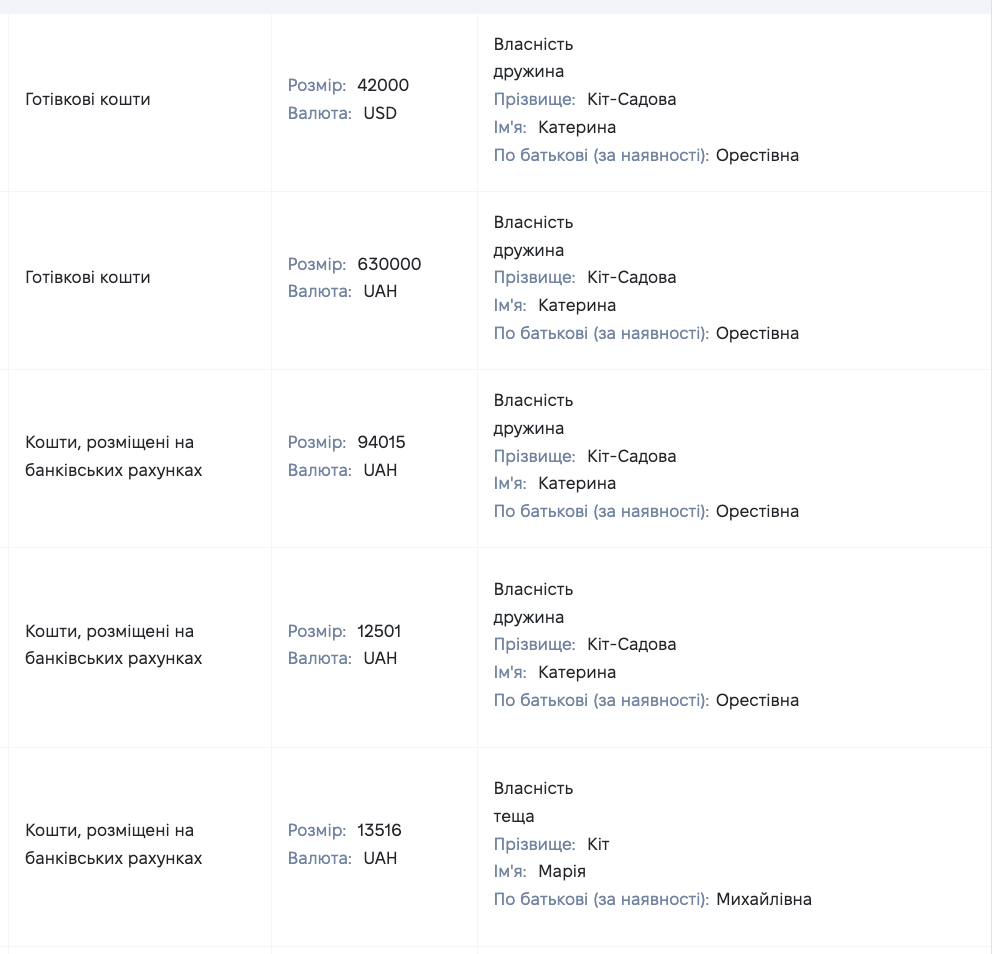
    Рахунок у ПриватБанку мала й дружина мера Катерина Кіт-Садова. У декларації за відповідний період на ньому зазначено 12 501 грн. Ще 13 516 грн у цій фінустанові належали тещі Садового Марії Кіт.

    Сам Андрій Садовий на кінець 2023 року задекларував 31 876 грн на банківському рахунку в Укргазбанку. Його дружина також користувалася цією фінустановою: на рахунку було 1 098 грн, а окремо вона задекларувала депозит у розмірі 890 тис. грн.

    Таким чином, твердження про те, що сам Садовий нібито «не довіряв ПриватБанку», робити лише на підставі декларації некоректно. Документ показує, у яких установах перебували задекларовані кошти, але не пояснює мотивів вибору конкретного банку. Сам міський голова публічно не заявляв у цьому контексті, що відмовлявся від ПриватБанку через недовіру до нього.

    Що змінилося пізніше

    Банківська структура активів родини з часом змінювалася. У деклараційних документах за наступні періоди вже фігурують рахунки самого Андрія Садового в ПриватБанку. У реєстрі НАЗК, зокрема, містяться записи про рахунки мера в цій установі у декларації за 2025 рік. Там само продовжують фігурувати рахунки членів його родини.

    Тобто протиставлення, за яким діти мера начебто користувалися ПриватБанком, а сам Садовий принципово його уникав, не відповідає ситуації в довшій перспективі.

    До того ж сам факт відкриття рахунку у ПриватБанку не вказує на будь-який зв’язок клієнта з його колишніми власниками. З грудня 2016 року банк належить державі, а НБУ називав його націоналізацію необхідним рішенням для збереження стабільності фінансової системи. У 2025 році Верховний Суд також підтвердив правомірність націоналізації.

    Чому ПриватБанк пов’язують із Коломойським

    ПриватБанк перейшов у державну власність 18 грудня 2016 року. Тоді Національний банк визнав установу неплатоспроможною та запропонував уряду вивести її з ринку за участю держави. Кабмін погодив входження держави до капіталу банку.

    Подальше розслідування компанії Kroll, результати якого оприлюднював НБУ, встановило, що до націоналізації понад 95% корпоративного кредитного портфеля банку було надано сторонам, пов’язаним із колишніми акціонерами та афілійованими з ними структурами. За оцінкою, яку наводив НБУ, це призвело до збитків щонайменше на $5,5 млрд.

    У липні 2025 року сам ПриватБанк повідомив про перемогу у багатомільярдному судовому процесі у Великій Британії проти колишніх власників Ігоря Коломойського та Геннадія Боголюбова. Банк також нагадував, що після націоналізації його було рекапіталізовано державою.

    Тому характеристика ПриватБанку як «банку Коломойського» сьогодні є радше посиланням на історію його власності, а не описом актуального статусу установи.

    Що ще відомо про синів Садового

    Андрій Садовий та його дружина Катерина Кіт-Садова мають п’ятьох синів. У деклараціях посадовця членами сім’ї вказані Іван-Павло, Тадей-Лука, Михайло, Йосиф та Антоній Садові.

    Останніми днями «Українські Новини» опублікували серію матеріалів про родину львівського мера на основі його електронних декларацій. Видання, зокрема, звертало увагу на проживання та навчання старших синів за кордоном і доходи Івана-Павла від роботи у компанії, пов’язаній із його матір’ю.

    Водночас із самих декларацій не випливає нічого незаконного у використанні членами родини рахунків у ПриватБанку. Це звичайна банківська установа, яка вже майже десять років перебуває у державній власності. Фактична новина тут полягає саме в структурі задекларованих коштів сім’ї Садового, а не в будь-якому її зв’язку з Коломойським.

    Найцікавішою деталлю декларації є інше: у 2023 році банківські активи членів великої родини були розподілені між кількома державними та приватними банками, причому ПриватБанк використовували дружина, теща та всі п’ятеро синів Садового, тоді як основна задекларована сума самого мера перебувала в Укргазбанку. Через два роки ПриватБанк уже з’явився і серед банків, у яких відкриті рахунки самого львівського міського голови.

  • Гроші зникають, а покупки не оплачені: у ПриватБанку стався масштабний збій

    Гроші зникають, а покупки не оплачені: у ПриватБанку стався масштабний збій

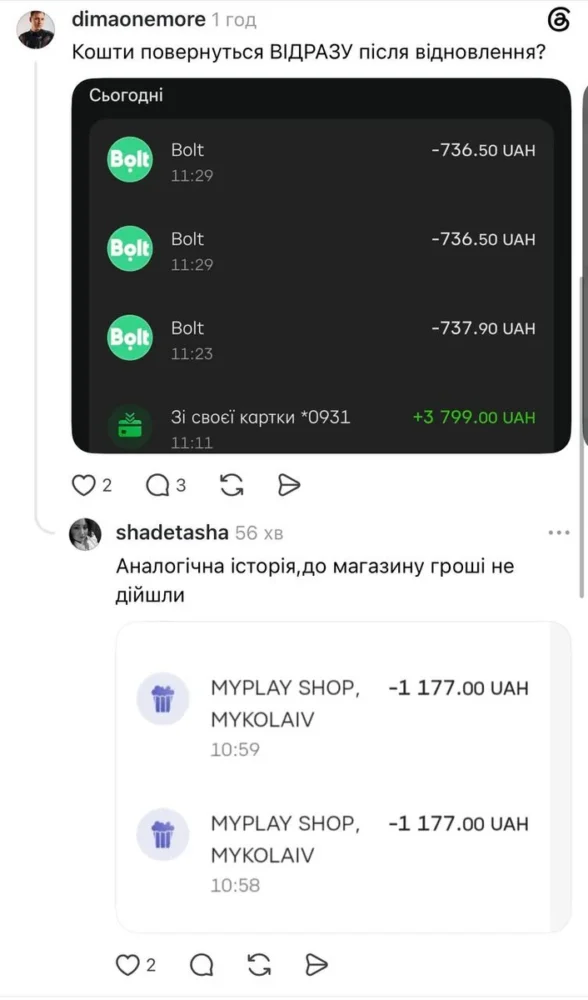
    У суботу, 15 серпня, клієнти державного ПриватБанку зіткнулися з масштабними проблемами під час проведення безготівкових платежів. Користувачі з різних регіонів України повідомляють, що не можуть нормально розрахуватися банківськими картками у магазинах та інших торговельних точках. В окремих випадках ситуація виявилася ще неприємнішою: кошти з рахунку списуються, однак продавець не отримує підтвердження успішної транзакції. Сам банк уже визнав наявність технічних труднощів і заявив, що фахівці працюють над їх усуненням.

    Перші масові повідомлення про проблеми почали надходити в першій половині дня 15 серпня. За інформацією користувачів, труднощі виникають передусім із безготівковою оплатою: платежі через банківські картки та платіжні термінали або не здійснюються взагалі, або проходять із суттєвою затримкою. Повідомлення про проблеми надходять із різних регіонів, тому йдеться не про несправність окремого термінала чи локальну проблему конкретного магазину.

    У ПриватБанку підтвердили, що проблема існує, однак поки не розкрили її технічних причин. Фінустанова повідомила про складнощі в роботі одразу кількох сервісів та запевнила, що команда вже займається відновленням їхньої нормальної роботи. Водночас банк не назвав повного переліку систем, яких торкнувся збій, і не повідомив точного часу, коли всі операції знову працюватимуть у штатному режимі.

    Особливе занепокоєння клієнтів викликають повідомлення про операції, за яких гроші відображаються як списані з банківського рахунку, але сама покупка не підтверджується. Подібні випадки описують користувачі у соцмережах, а про них повідомляють одразу кілька українських видань. Наразі ПриватБанк окремо не пояснював механізм таких операцій і не повідомляв, скільки саме клієнтів могли з ними зіткнутися. Тому стверджувати, що кожне таке списання є остаточним або що гроші втрачені, підстав немає.

    Проблема вже позначилася і на роботі торговельних точок. Зокрема, надходять повідомлення про труднощі з оплатою у супермаркетах та інших магазинах. У Кривому Розі місцеві жителі повідомляли, що платежі картками не проходять або виконуються із затримкою, а через проблеми з безготівковими розрахунками біля кас почали виникати черги.

    За даними РБК-Україна, труднощі з безготівковою оплатою вранці 15 серпня фіксувалися по всій країні. Видання також повідомляє про ситуації, коли кошти списувалися, хоча сам платіж не завершувався. ПриватБанк зі свого боку наразі обмежився підтвердженням проблем із частиною сервісів та повідомленням про роботу над їх відновленням.

    Водночас на момент появи перших повідомлень немає підтвердженої інформації про кібератаку, втручання сторонніх осіб чи іншу надзвичайну причину збою. Сам банк причину технічних труднощів не називав. Тому пов’язувати нинішні проблеми з хакерською атакою або іншими зовнішніми чинниками без офіційного підтвердження не варто.

    Це вже не перший помітний технічний збій у роботі сервісів найбільшого українського банку протягом останніх місяців. 5 червня клієнти ПриватБанку також масово зіткнулися з проблемами, однак тоді характер несправності був дещо іншим. Не працювали мобільний застосунок Приват24 і сайт банку, а користувачі скаржилися насамперед на неможливість авторизуватися та отримати доступ до онлайн-банкінгу.

    Тоді під час спроби відкрити Приват24 у частини користувачів з’являлося повідомлення про помилку, а банк так само підтвердив технічні труднощі й повідомив про роботу фахівців над відновленням сервісів. Згодом їхню роботу вдалося відновити.

    Ще один збій фіксували 11 травня. Тоді також виникали проблеми із завантаженням мобільного застосунку та вебверсії банкінгу. Таким чином, нинішній інцидент став щонайменше черговим помітним випадком технічних проблем у роботі цифрової інфраструктури ПриватБанку протягом останніх кількох місяців.

    Нинішня ситуація, однак, відрізняється тим, що труднощі безпосередньо зачепили повсякденні розрахунки українців у торговельних точках. Якщо неможливість зайти до мобільного банкінгу можна тимчасово обійти, то відмова платежу безпосередньо біля каси створює значно більше незручностей. Особливо це стосується випадків, коли клієнт бачить списання коштів, але магазин не отримує підтвердження оплати.

    Клієнтам у такій ситуації варто насамперед перевіряти статус операції в історії платежів і не поспішати багаторазово повторювати одну й ту саму оплату, якщо попередня транзакція має невизначений статус. Остаточну інформацію щодо конкретної операції та можливого повернення коштів може надати лише банк після перевірки транзакції.

    Станом на останні доступні повідомлення ПриватБанк не назвав ані конкретної причини нинішнього збою, ані точного часу повного відновлення роботи всіх сервісів. Фінустанова запевняє, що її команда працює над проблемою. Тож ключовим залишається питання, коли безготівкові платежі остаточно повернуться до нормального режиму та як банк опрацює операції клієнтів, у яких кошти були списані без успішного завершення покупки.

  • 4,5 млн грн за місяць: скільки у липні заробив голова державного ПриватБанку

    4,5 млн грн за місяць: скільки у липні заробив голова державного ПриватБанку

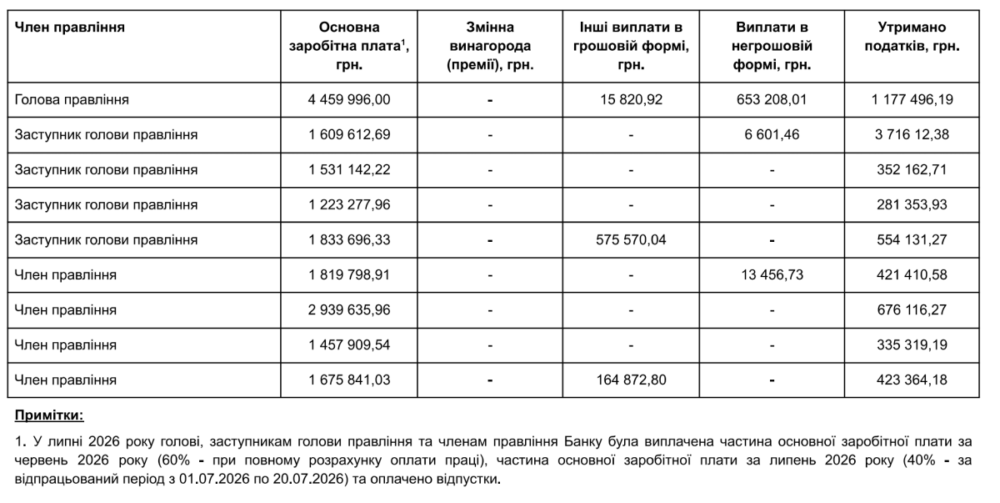
    Голова правління державного ПриватБанку Мікаель Бьоркнерт у липні 2026 року отримав майже 4,46 млн грн заробітної плати. Окрім цього, банк відобразив ще 653 тис. грн винагороди у негрошовій формі. Таким чином, сукупна вартість виплат керівнику найбільшого українського банку лише за один місяць перевищила 5,1 млн грн.

    Про це свідчать матеріали ПриватБанку про винагороду членів правління. Банк регулярно публікує таку інформацію у розділі для акціонерів та стейкхолдерів, де також доступні положення про винагороду керівників і щомісячні дані щодо виплат членам органів управління.

    ПриватБанк на 100% належить державі в особі Міністерства фінансів України, тому рівень винагороди його топменеджменту традиційно привертає особливу увагу.

    Скільки отримали інші члени правління

    Правління ПриватБанку наразі складається з дев’яти осіб.

    Окрім голови правління Мікаеля Бьоркнерта, до нього входять чотири заступники голови — Наталія Савчук, Лариса Чернишова, Марк Краббенборг та Олексій Філіпов, а також члени правління Солвіта Деглава, Дмитро Мусієнко, Євген Заіграєв і Антон Разумний.

    За оприлюдненими даними, у липні заступники голови правління отримали зарплати у розмірах:

    1,223 млн грн, 1,531 млн грн, 1,609 млн грн та 1,833 млн грн.

    Ще чотири члени правління отримали відповідно 1,819 млн грн, 2,939 млн грн, 1,457 млн грн та 1,675 млн грн.

    Таким чином, навіть найнижча зарплата серед оприлюднених виплат членам правління перевищила 1,2 млн грн за місяць.

    А найбільшою після виплати голові правління стала винагорода одному з членів правління — 2,939 млн грн.

    Понад 19 млн грн лише зарплат за місяць

    Якщо скласти наведені ПриватБанком суми зарплат усіх дев’яти членів правління, загальна сума становить близько 19,5 млн грн лише за липень.

    При цьому сюди не входять можливі додаткові негрошові виплати іншим членам правління, якщо такі були передбачені звітністю.

    Для порівняння, 4,459 млн грн зарплати керівника банку — це приблизно 144 тис. грн у розрахунку на один календарний день липня. Якщо додати 653 тис. грн негрошової винагороди, сукупний місячний пакет перевищує 5 млн грн.

    Водночас важливо розрізняти поняття зарплати та повної винагороди.

    У банківському секторі компенсаційний пакет топменеджера може включати не лише базову заробітну плату, а й додаткові виплати, страхування, компенсації витрат, бонуси чи інші негрошові складові, передбачені внутрішньою політикою банку.

    ПриватБанк має окреме положення про винагороду членів правління та впливових осіб, затверджене наглядовою радою.

    Хто такий Мікаель Бьоркнерт

    Мікаель Бьоркнерт — шведський банкір, який очолив ПриватБанк на початку 2025 року.

    До роботи в Україні він мав тривалий досвід у великих скандинавських фінансових установах, зокрема SEB та Swedbank.

    За даними The Times, Бьоркнерт підписав п’ятирічний контракт із ПриватБанком. Він прийшов до установи з завданням посилити корпоративне управління, підготувати банк до повоєнного розвитку та можливого майбутнього виходу держави з капіталу банку.

    Сам Бьоркнерт в одному з інтерв’ю зазначав, що його головна роль у ПриватБанку — змусити установу мислити довгостроково, а не лише реагувати на постійні кризи.

    Це особливо важливо з огляду на масштаб банку.

    За даними The Times, ПриватБанк обслуговує понад 18 млн роздрібних клієнтів і близько 1 млн бізнес-клієнтів та проводить приблизно половину всіх платежів у країні.

    ПриватБанк залишається найбільшим банком країни

    Попри війну, державний банк у 2026 році демонструє дуже високі фінансові результати.

    За підсумками першого півріччя 2026 року прибуток ПриватБанку до оподаткування становив 49,5 млрд грн, що на 7,6% більше, ніж за аналогічний період минулого року.

    Чистий прибуток після сплати 50-відсоткового податку на прибуток склав 24,6 млрд грн.

    Окрім цього, у другому кварталі банк сплатив державі 20,36 млрд грн дивідендів за результатами роботи у 2025 році.

    Фактично це означає, що держава як єдиний акціонер отримує значну частину прибутку банку назад до бюджету.

    За перший квартал прибуток перевищив 25 млрд грн

    Ще більш показовими були результати за перші три місяці року.

    ПриватБанк повідомляв, що у першому кварталі 2026-го його прибуток до оподаткування досяг 25,9 млрд грн, що на 17% перевищило показник за той самий період 2025 року.

    Чистий прибуток становив 12,8 млрд грн.

    Банк також заявляв про значне зростання клієнтських коштів. На кінець першого кварталу їхній обсяг був на 19% більшим, ніж роком раніше.

    Тому мільйонні винагороди топменеджменту формуються на тлі дуже високої прибутковості самої установи.

    ПриватБанк — один із найбільших платників податків

    За підсумками 2025 року ПриватБанк сплатив до бюджету 58,2 млрд грн податку на прибуток.

    У першому кварталі 2026 року банк перерахував 44,1 млрд грн податків, причому 42,1 млрд грн із цієї суми припали на податок на прибуток за четвертий квартал попереднього року.

    Сам банк називає себе найбільшим платником податків серед українських банків.

    Саме ця обставина часто є одним з аргументів у дискусії щодо рівня зарплат його керівництва: ПриватБанк фактично працює як велика комерційна фінансова структура, яка одночасно повністю належить державі.

    Чому зарплати в держбанках настільки високі

    Великі українські державні банки конкурують за керівників не лише між собою, а й із приватними українськими та міжнародними фінансовими групами.

    Керівники такого рівня відповідають за установи з сотнями мільярдів гривень активів, мільйонами клієнтів та системним значенням для всієї економіки.

    Для ПриватБанку цей фактор особливо важливий, адже збій у його роботі може вплинути на платіжну систему всієї країни.

    Крім того, Україна після націоналізації банку запровадила модель корпоративного управління, яка передбачає незалежну наглядову раду та ринкові підходи до найму топменеджменту.

    Саме наглядова рада затверджує політику винагороди правління. Документи щодо цієї політики банк публікує відкрито.

    Банк був націоналізований у 2016 році

    ПриватБанк перейшов у державну власність наприкінці 2016 року.

    До цього він належав Ігорю Коломойському та Геннадію Боголюбову.

    Націоналізацію провели після того, як Національний банк заявив про значний дефіцит капіталу та ризики для стабільності фінансової системи.

    Відтоді єдиним акціонером установи є держава в особі Міністерства фінансів.

    Після націоналізації ПриватБанк перетворився на один із головних активів державного банківського сектору та регулярно перераховує значні дивіденди до бюджету.

    Дискусія про винагороду нікуди не зникає

    Сума у 4,459 млн грн за один місяць неминуче привертає увагу, особливо в умовах війни та обмежених можливостей державного бюджету.

    Водночас сама цифра без контексту не дає повної картини.

    З одного боку, ПриватБанк належить державі, тож питання ефективності витрат і винагороди керівництва є суспільно значущим.

    З іншого — банк залишається прибутковою комерційною установою, яка лише за перше півріччя 2026 року заробила майже 50 млрд грн до оподаткування та перерахувала десятки мільярдів гривень податків і дивідендів державі.

    Саме тому оцінювати винагороду керівництва коректніше не лише через абсолютну цифру зарплати, а й у контексті фінансових результатів, масштабу установи та відповідальності менеджменту.

    У липні ж цей показник був однозначно великим: 4,459 млн грн зарплати голови правління та ще 653 тис. грн виплат у негрошовій формі.

    А сукупні зарплати дев’яти членів правління за місяць, виходячи з оприлюднених даних, перевищили 19 млн грн.

  • Долар і євро подешевшали: де 5 серпня найвигідніше купити та продати валюту

    Долар і євро подешевшали: де 5 серпня найвигідніше купити та продати валюту

    Українські банки та обмінні пункти оновили курси валют на 5 серпня. Долар США подешевшав у більшості великих банків, а євро продовжив корекцію після попереднього зростання. Найвигідніші пропозиції для купівлі та продажу валюти сьогодні пропонує Ощадбанк через сервіс “Мобільний Ощад”.

    За даними порталу Minfin, станом на ранок 5 серпня середній курс долара в обмінниках становить 44,75 грн при продажу та 44,63 грн при купівлі. Порівняно з попереднім днем обидва показники знизилися на 7 копійок.

    Євро в обмінниках також подешевшав. Середній курс продажу становить 51,55 грн, а купівлі — 51,35 грн, що відповідно на 8 та 5 копійок нижче, ніж днем раніше.

    У банках середній курс продажу долара становить 44,97 грн, а купівлі — 44,49 грн. Євро банки продають у середньому по 51,84 грн, а купують по 51,18 грн.

    У ПриватБанку долар у відділеннях можна придбати за 44,90 грн, тоді як картковий курс становить 44,84 грн. Євро продається по 51,90 грн у відділеннях та по 51,81 грн за картковим курсом.

    Найнижчу ціну на долар серед найбільших банків сьогодні пропонує Ощадбанк через сервіс “Мобільний Ощад” — 44,77 грн. Євро в мобільному застосунку банку можна придбати за 51,59 грн, що також є найвигіднішою пропозицією серед найбільших фінансових установ.

    У ПУМБ комерційний курс продажу долара становить 44,90 грн, а євро — 51,90 грн. Monobank пропонує долар по 44,83 грн, а євро — по 51,80 грн.

    Якщо йдеться про продаж валюти, найвигідніше сьогодні здавати долари до Ощадбанку через “Мобільний Ощад” або за комерційним курсом ПУМБ — по 44,60 грн за долар. Євро найдорожче купує Ощадбанк — по 51,35 грн, тоді як Monobank пропонує 51,23 грн, ПУМБ — 51,20 грн, а ПриватБанк — до 51,22 грн залежно від способу обміну.

    Таким чином, станом на 5 серпня саме Ощадбанк через “Мобільний Ощад” пропонує найвигідніші умови як для купівлі, так і для продажу долара та євро серед найбільших українських банків.

  • Долар подешевшав після стрибка: скільки сьогодні коштує валюта в банках та обмінниках

    Долар подешевшав після стрибка: скільки сьогодні коштує валюта в банках та обмінниках

    Після помітного зростання напередодні курс долара в Україні 30 липня частково відіграв свої позиції. Комерційні банки знизили середню вартість продажу американської валюти майже на 20 копійок, а в обмінниках долар також дещо подешевшав. Водночас курс євро демонструє незначні зміни залежно від фінансової установи.

    Станом на ранок 30 липня середній курс продажу долара в українських банках становить 45,15 грн, що приблизно на 20 копійок менше, ніж днем раніше. Середній курс купівлі залишається на рівні 44,68 грн.

    В обмінних пунктах долар також втратив у ціні. Середній курс продажу опустився до 44,95 грн, а купівлі — до 44,85 грн. Таким чином, після різкого подорожчання напередодні американська валюта частково повернулася до попередніх значень. Водночас придбати долар дешевше ніж за 44 гривні, як і раніше, неможливо ані в банках, ані в більшості обмінників.

    Європейська валюта також дещо подешевшала. У банках середній курс продажу євро становить 51,46 грн, що на 10 копійок нижче порівняно з попереднім днем. Купують євро в середньому по 50,84 грн.

    В обмінниках курс євро також незначно знизився. Купити валюту можна в середньому по 51,40 грн, а продати — по 51,20 грн.

    Серед найбільших українських банків найнижчий курс продажу долара пропонує Monobank — 45,03 грн. У ПриватБанку долар у касах продають по 45,05 грн, а за картковим курсом — по 45,04 грн.

    В Ощадбанку курс продажу долара через мобільний застосунок становить 45,10 грн, тоді як для карткових операцій — 45,20 грн. У ПУМБ готівковий долар можна придбати по 45,20 грн, а картковий курс встановлено на рівні 45,00 грн.

    Євро у ПриватБанку продають по 51,80 грн у касах та 51,81 грн за картковим курсом. В Ощадбанку європейська валюта коштує 51,50 грн у застосунку та 51,65 грн для карткових операцій. У ПУМБ курс продажу євро залишається на рівні 51,70 грн, тоді як Monobank продає євро по 51,54 грн.

    Якщо купувати 100 доларів США, сума витрат залежатиме від обраного банку. Найвигіднішими залишаються пропозиції Monobank та ПриватБанку, де така покупка обійдеться приблизно у 4504–4505 грн. В Ощадбанку та ПУМБ за 100 доларів доведеться заплатити від 4510 до 4520 грн залежно від способу купівлі.

    Фінансові аналітики зазначають, що після різких коливань валютного ринку курси часто коригуються. Подальша динаміка долара та євро залежатиме від ситуації на міжбанківському ринку, попиту на валюту, дій Національного банку України та загальної економічної ситуації.

  • Держава не встигає платити за бізнес-кредити: програма «5-7-9%» накопичила рекордний борг

    Держава не встигає платити за бізнес-кредити: програма «5-7-9%» накопичила рекордний борг

    Заборгованість держави перед банками з компенсації частини процентних ставок за кредитами, виданими в межах програми «Доступні кредити 5-7-9%», досягла 8,8 млрд грн. Лише за перше півріччя 2026 року сума невиплачених компенсацій збільшилася на 1,6 млрд грн, а порівняно з липнем минулого року — більш ніж у шість разів.

    На початку 2026 року борг становив близько 7,2 млрд грн, тоді як станом на початок липня він зріс до 8,8 млрд грн. Роком раніше показник перебував на рівні лише 1,4 млрд грн. Таким чином, за 12 місяців заборгованість збільшилася на 7,4 млрд грн, або приблизно у 6,3 раза. Відповідні дані Національна установа розвитку надала у відповідь на інформаційний запит «Економічної правди».

    Особливістю нинішньої ситуації стало те, що борг не зменшився після надходження бюджетного фінансування у першій половині року. Раніше держава могла накопичувати прострочені компенсації наприкінці бюджетного періоду, а після отримання нових асигнувань частково погашати їх. У 2026 році заборгованість продовжила зростати навіть у середині року, що свідчить про невідповідність між масштабами програми та коштами, передбаченими на її фінансування.

    Кредитний портфель зростає разом із боргом

    Одночасно з накопиченням невиплачених компенсацій продовжує швидко збільшуватися загальний портфель пільгових кредитів. На початку року його обсяг становив 150,1 млрд грн, а на початок липня — вже 189,3 млрд грн. Отже, лише за шість місяців портфель зріс на 39,2 млрд грн, або приблизно на 26%.

    Такий приріст означає, що держава має компенсувати банкам відсотки за дедалі більшою кількістю активних кредитів. Якщо обсяг бюджетного фінансування не зростає пропорційно до кредитного портфеля, розрив між нарахованими та фактично виплаченими компенсаціями неминуче збільшується.

    Програма «Доступні кредити 5-7-9%» працює з 2020 року та передбачає, що банк видає підприємцю позику за своєю базовою ставкою, а держава компенсує частину відсотків. Завдяки цьому фактична ставка для позичальника може становити 5%, 7%, 9% або інший пільговий рівень залежно від напряму кредитування, розміру підприємства, регіону та умов конкретної програми.

    Станом на лютий 2026 року за шість років дії програми українські підприємства отримали близько 137 тисяч пільгових кредитів на загальну суму 471,4 млрд грн. У квітні загальний обсяг виданого фінансування вже перевищив 500 млрд грн, що демонструє масштаб програми та її значну роль у банківському кредитуванні бізнесу.

    Що означає борг держави перед банками

    Йдеться не про неповернення підприємцями тіла кредиту. Позичальники, як і раніше, повинні своєчасно погашати основну суму позики та сплачувати визначену договором пільгову частину процентної ставки. Заборгованість виникає у відносинах між державою та уповноваженими банками, яким бюджет має компенсувати різницю між ринковою та пільговою ставками.

    У документах Міністерства фінансів такі невиплачені суми також називають квазізаборгованістю. Формально вони можуть не обліковуватися як класичне боргове зобов’язання держави, однак фактично створюють фінансові та репутаційні ризики. Мінфін раніше попереджав, що тривале накопичення компенсацій може знизити зацікавленість банків у подальшій участі в програмі.

    Банк під час затримки бюджетних платежів продовжує обслуговувати кредит, фінансувати позичальника та чекати на належну йому частину відсотків. Чим довше триває затримка, тим більший обсяг власних ресурсів фінансова установа фактично заморожує.

    Особливо відчутною така проблема може бути для невеликих приватних банків, які мають менший запас ліквідності, ніж найбільші державні установи. У перспективі це може впливати на готовність банків видавати нові пільгові позики, на внутрішні ліміти кредитування або на жорсткість оцінювання потенційних клієнтів.

    Чи перекладають затримки на підприємців

    Національна установа розвитку заявила, що не виявила випадків, коли банки стягували з позичальників додаткові платежі або збільшували комісії для компенсації затримок державного фінансування.

    За правилами програми загальний розмір комісій, пов’язаних із видачею та обслуговуванням кредиту, не може перевищувати 1,5% від його суми. Дотримання цієї вимоги перевіряють Національна установа розвитку та Державна аудиторська служба. За інформацією установи, під час проведених перевірок порушень не зафіксували.

    Водночас відсутність додаткових комісій не означає, що накопичення боргу не впливає на ринок. Банки можуть обережніше погоджувати нові заявки, віддавати перевагу фінансово стійкішим клієнтам або активніше пропонувати звичайні ринкові кредити, за якими не потрібно очікувати бюджетної компенсації.

    Національний банк раніше зазначав, що гривневе кредитування бізнесу швидко зростає не лише завдяки державним програмам. У 2025 році кредити на ринкових умовах збільшувалися швидше, ніж субсидоване фінансування. Це може поступово зменшувати залежність банківського сектору від програми «5-7-9%», однак для малого бізнесу пільгові позики все ще залишаються одним із найдоступніших джерел довгострокового фінансування.

    НБУ прогнозує подальше збільшення заборгованості

    У червні Національний банк попереджав, що до кінця 2026 року заборгованість держави за програмою може зрости приблизно до 10 млрд грн. З огляду на те, що вже на початку липня сума досягла 8,8 млрд грн, для реалізації цього прогнозу достатньо додаткового приросту лише на 1,2 млрд грн.

    Фактичний показник залежатиме від обсягу нових кредитів, швидкості виділення коштів із бюджету та можливого перерозподілу фінансування програми. Якщо темпи зростання портфеля збережуться, а бюджетні виплати не прискоряться, борг може перевищити прогнозований рівень.

    Проблема полягає у тому, що програма постійно розширюється. У 2026 році уряд збільшив максимальний розмір окремих інвестиційних кредитів на енергетичні проєкти зі 150 млн грн до 250 млн грн. Також було запроваджено фінансування енергетичного обладнання під 0%, розширено підтримку підприємств у прифронтових регіонах та додано окремий напрям відновлення зруйнованого або пошкодженого майна.

    Для підприємств, які працюють у зонах високого воєнного ризику, передбачена ставка 1% річних за інвестиційними кредитами протягом перших п’яти років та 5% надалі. Подібні умови роблять фінансування доступнішим для бізнесу, однак водночас збільшують частину процентів, яку повинен компенсувати бюджет.

    Чому програма залишається важливою

    Попри проблеми з фінансуванням, «5-7-9%» відіграє значну роль у підтримці підприємств під час війни. Позики використовують для придбання обладнання, поповнення оборотного капіталу, відновлення виробництва, енергетичної автономності та реалізації інвестиційних проєктів.

    Для компаній у прифронтових областях пільговий кредит часто є єдиною можливістю залучити кошти за прийнятною ставкою. Звичайне банківське фінансування для таких підприємств може бути надто дорогим або недоступним через високі воєнні ризики, пошкодження майна та нестабільні доходи.

    Водночас масштаб програми дедалі частіше викликає питання щодо її фінансової стійкості та правильного визначення пріоритетів. Спочатку «5-7-9%» створювали для мікро- та малого бізнесу, але після початку повномасштабної війни її суттєво розширили. У результаті держава почала компенсувати ставки за великим обсягом кредитів, а навантаження на бюджет різко зросло.

    Зростання заборгованості до 8,8 млрд грн поки не означає припинення програми або автоматичного погіршення умов для підприємців. Проте воно демонструє, що чинна модель потребує додаткового фінансування або перегляду критеріїв підтримки.

    Без скорочення розриву між бюджетними можливостями та обсягом нових кредитів держава ризикує й надалі накопичувати борги перед банками. Це може послабити довіру фінансових установ до програми, обмежити видачу нових позик та зрештою ускладнити доступ малого і середнього бізнесу до фінансування, заради якого «5-7-9%» і була створена.

  • Долар перетнув 45 грн: банки та обмінники переписали курс валют

    Долар перетнув 45 грн: банки та обмінники переписали курс валют

    На валютному ринку України зберігається тенденція до поступового послаблення гривні. Станом на ранок 14 липня середній курс продажу долара у банках перевищив психологічну позначку в 45 гривень, тоді як євро продовжив упевнене зростання як у банківських касах, так і в обмінних пунктах. За добу основні іноземні валюти додали в ціні від 10 до майже 30 копійок залежно від фінансової установи.

    За даними порталу Minfin, середній курс продажу долара у банках становить 45,04 грн, що на 29 копійок більше, ніж днем раніше. Купують американську валюту в середньому по 44,51 грн, що також свідчить про подорожчання долара.

    Євро також демонструє висхідну динаміку. Середній курс продажу європейської валюти в банках досяг 51,48 грн, додавши 28 копійок за добу. Купівля євро здійснюється в середньому по 50,81 грн, що на 16 копійок вище за попередній показник.

    Не менш помітне зростання спостерігається й на готівковому ринку. В обмінних пунктах середній курс продажу долара становить 44,80 грн, що на 20 копійок більше, ніж напередодні. Продати валюту можна в середньому по 44,65 грн, що також вище попереднього рівня.

    Європейська валюта в обмінниках продається в середньому по 51,40 грн, додавши 15 копійок за добу. Курс купівлі євро становить близько 51,15 грн, що на 10 копійок більше порівняно з попереднім днем.

    Серед найбільших українських банків найвищий курс продажу долара у касах наразі встановив ПУМБ — 45,10 грн за долар. Водночас найвигіднішу пропозицію для купівлі американської валюти пропонує Monobank, де долар можна придбати по 44,90 грн.

    У ПриватБанку курс продажу долара у касах становить 44,99 грн, а для карткових операцій — 45,04 грн. Євро у відділеннях банку продається по 51,55 грн, тоді як при безготівковій купівлі карткою його вартість становить 51,54 грн.

    Ощадбанк також переглянув свої валютні курси. У мобільному застосунку долар продається по 44,95 грн, а під час розрахунків карткою — по 44,99 грн. Євро через мобільний сервіс можна придбати за 51,50 грн, а при карткових операціях — за 51,60 грн.

    У ПУМБ долар у касах коштує 45,10 грн, тоді як при купівлі карткою його можна придбати дешевше — по 44,90 грн. Євро у відділеннях банку продається по 51,70 грн, що є одним із найвищих показників серед найбільших банків.

    Monobank залишається одним із найвигідніших варіантів для купівлі іноземної валюти. Долар тут продається по 44,90 грн, а євро — по 51,53 грн.

    Таким чином, найвигідніший курс для купівлі долара наразі пропонує Monobank, тоді як найнижчу ціну на євро серед проаналізованих банків встановив Ощадбанк у своєму мобільному застосунку — 51,50 грн.

    Фінансові експерти зазначають, що валютний ринок наразі демонструє стійку тенденцію до поступового зростання вартості основних іноземних валют. Коливання курсів відбуваються як у готівковому, так і в безготівковому сегментах, а різниця між окремими банками залишається незначною. Водночас навіть кілька десятків копійок різниці можуть бути відчутними для тих, хто купує або продає великі суми валюти.