Позначка: СПГ

  • Путін продовжує заробляти на Європі: імпорт російського газу зріс на 9,5%

    Путін продовжує заробляти на Європі: імпорт російського газу зріс на 9,5%

    Європейський Союз продовжує закуповувати російський зріджений природний газ, попри масштабні санкції проти Москви та обіцянки остаточно позбутися енергетичної залежності від Кремля. За перші дев’ять місяців 2026 року до європейських портів надійшло рекордні 12,18 мільйона тонн газу з російського арктичного проєкту «Ямал СПГ». Це на 9,5% більше, ніж за аналогічний період минулого року. Орієнтовна вартість поставок становила 7,88 мільярда євро. На тлі нової енергетичної кризи, високих цін і наближення зими європейські держави опинилися перед складним вибором: виконувати плани відмови від російських ресурсів або зберігати постачання, які продовжують приносити Москві значні доходи.

    Про це повідомило британське видання The Times, проаналізувавши нові дані щодо європейського енергетичного імпорту.

    Основою матеріалу стало дослідження німецької екологічної та правозахисної організації Urgewald, яка використала інформацію аналітичної компанії Kpler.

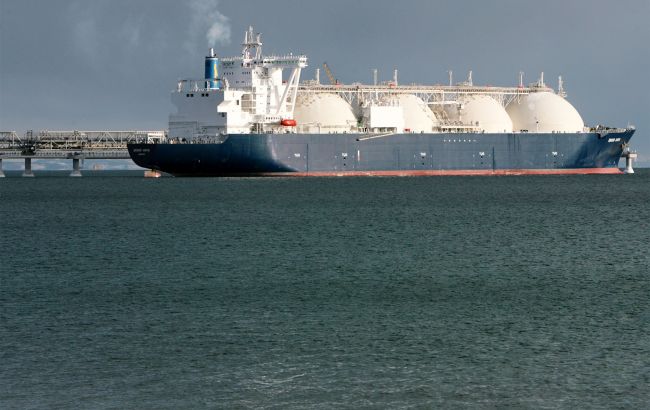
    Дослідники встановили, що від січня до вересня Європейський Союз прийняв 167 танкерних партій російського СПГ із проєкту «Ямал».

    Таким чином, у середньому до європейських портів прибувала одна партія російського газу приблизно кожні півтори доби.

    Особливо показовим є те, що загальносвітові поставки газу з цього проєкту за відповідний період навіть скоротилися на 1,3%, але його експорт до Європи зріс.

    Майже 8 мільярдів євро за дев’ять місяців

    За підрахунками Urgewald, загальна оціночна вартість російського СПГ, доставленого до ЄС протягом дев’яти місяців, становила 7,88 мільярда євро.

    У першому кварталі на закупівлі припало приблизно 2,88 мільярда євро, у другому — 3,08 мільярда, а в третьому — ще 1,92 мільярда.

    Водночас обсяги поставок у липні–вересні скоротилися на 13,6% порівняно з аналогічним кварталом 2025 року.

    Отже, загальне зростання за дев’ять місяців не означає, що імпорт збільшувався безперервно.

    Попри літнє уповільнення, Європа вже закупила більше російського арктичного СПГ, ніж за відповідний період минулого року.

    За даними дослідників, до ЄС надійшло близько 85% усіх зафіксованих поставок проєкту «Ямал СПГ».

    Це свідчить, що саме європейський ринок залишається одним із найважливіших для цього російського газового проєкту.

    Водночас 7,88 мільярда євро не можна вважати сумою, яка повністю надійшла до бюджету РФ.

    Дослідники оцінювали вартість поставок на основі європейських ринкових цін на газ. Фактичні контрактні платежі, транспортні витрати, податки, знижки та прибутки компаній можуть відрізнятися.

    Проте навіть з урахуванням цього поставки забезпечують російському газовому сектору значний фінансовий потік.

    Франція стала одним із головних пунктів приймання російського газу

    Основними європейськими напрямками поставок російського СПГ залишаються країни, які мають великі морські термінали для приймання зрідженого газу.

    Серед них — Франція, Бельгія, Іспанія та Нідерланди.

    За даними Urgewald, особливо помітною стала роль французьких портів.

    У вересні 2026 року саме Франція прийняла майже три чверті всього газу з проєкту «Ямал СПГ», доставленого до Європейського Союзу протягом цього місяця.

    Водночас у вересні аналітики не зафіксували поставок із «Ямалу» до іспанських портів і бельгійського термінала Зебрюгге.

    Ці показники демонструють, наскільки нерівномірно розподіляються поставки між європейськими країнами.

    Однак важливо враховувати, що країна приймання газу не завжди є його кінцевим споживачем.

    Після регазифікації паливо може транспортуватися газотранспортною системою до інших держав або використовуватися в межах міжнародних торговельних операцій.

    Тому статистика поставок до французьких портів не означає, що весь цей газ був спожитий безпосередньо у Франції.

    Чому Європа досі не відмовилася від російського газу

    Після початку повномасштабного вторгнення Росії в Україну Європейський Союз проголосив курс на скорочення енергетичної залежності від Москви.

    У 2022 році російський газ забезпечував приблизно 45% газового імпорту ЄС.

    Відтоді частка Росії суттєво скоротилася.

    За даними Європейського агентства зі співробітництва енергетичних регуляторів, у травні 2026 року російський газ становив близько 12% імпорту Європейського Союзу.

    Однак повністю відмовитися від нього виявилося складніше, ніж очікувалося.

    Однією з причин залишаються довгострокові контракти, укладені ще до запровадження нових обмежень.

    Частина європейських компаній має чинні юридичні зобов’язання щодо закупівлі визначених обсягів газу.

    Крім того, енергетична інфраструктура деяких країн історично орієнтована на російські поставки.

    Особливо це стосується держав Центральної Європи, які отримують газ трубопроводами.

    Ще одним чинником є ситуація на світовому ринку.

    Через перебої з постачанням енергоресурсів із Близького Сходу та посилення конкуренції за СПГ європейські країни стикаються з високими цінами.

    За даними Reuters, у жовтні заповненість європейських газосховищ залишалася нижчою за звичні показники.

    Аналітики прогнозували, що до листопада їхня заповненість може становити лише 75–78%.

    У такій ситуації швидка відмова від будь-якого великого постачальника створює додаткові ризики для цін і стабільності енергопостачання.

    Саме ці аргументи використовують прихильники поступового, а не негайного припинення закупівель російського газу.

    Угорщина та Словаччина продовжують отримувати газ трубопроводами

    Окрім зрідженого природного газу, Росія продовжує постачати енергоносії до Європи трубопровідними маршрутами.

    Серед основних покупців залишаються Угорщина та Словаччина.

    Також російський газ надходить до Греції.

    Відмінність полягає в тому, що країни з морськими терміналами можуть закуповувати СПГ у різних постачальників, тоді як окремі держави без виходу до моря сильніше залежать від наявних трубопроводів.

    Це створює нерівномірні умови для відмови від російських енергоносіїв.

    Раніше «Ненька інфо» аналізувала газові поставки через Угорщину та Словаччину, а також питання походження газу, який імпортується з європейського ринку.

    Важливий нюанс полягає в тому, що закупівля газу в європейського постачальника не завжди дозволяє однозначно встановити фізичне походження кожного обсягу палива.

    У спільній газотранспортній системі ресурси різних виробників можуть змішуватися.

    Тому питання залежності від Росії потребує аналізу не лише маршрутів, а й контрактів, постачальників та джерел походження енергоносіїв.

    Коли ЄС остаточно заборонить російський газ

    На початку 2026 року Європейський Союз затвердив нові правила поетапної відмови від російського газу.

    Відповідний регламент ЄС № 2026/261 набув чинності в лютому.

    Документ передбачає поступове припинення поставок залежно від типу контракту.

    Зокрема, обмеження для чинних короткострокових контрактів на російський СПГ почали застосовуватися з 25 квітня 2026 року.

    Для короткострокових контрактів на трубопровідний газ відповідний термін настав 17 червня.

    Заборона постачання російського СПГ за чинними довгостроковими контрактами має запрацювати з 1 січня 2027 року.

    Щодо довгострокових трубопровідних поставок остаточну заборону заплановано на 30 вересня 2027 року.

    У певних обставинах, пов’язаних із забезпеченням газових сховищ, цей термін може бути перенесений до 1 листопада 2027 року.

    Ці положення закріплені в офіційному регламенті Європейського Союзу.

    Водночас у документі передбачені окремі тимчасові винятки та механізми реагування на надзвичайні ситуації з постачанням газу.

    Тому сам факт зростання поставок у 2026 році ще не доводить порушення європейського законодавства.

    Частина закупівель здійснюється в межах перехідного періоду за контрактами, які підпадають під законні винятки.

    Чому санкції поки не зупинили газовий бізнес Росії

    Німецька організація Urgewald вважає, що чинні європейські обмеження поки не завдали достатнього удару по експорту російського СПГ.

    За підрахунками аналітиків, навіть після набуття чинності забороною короткострокових контрактів обсяги поставок із «Ямалу» залишалися значними.

    У вересні до ЄС було доставлено приблизно 792 тисячі тонн такого газу.

    Орієнтовна вартість цієї партії поставок становила 818 мільйонів євро.

    На думку представників Urgewald, особливу роль у збереженні російського експорту відіграє спеціалізований флот танкерів льодового класу Arc7.

    Саме ці судна забезпечують транспортування зрідженого газу з арктичного родовища через складні льодові умови.

    Європейські порти розташовані відносно близько до російського проєкту, тому дозволяють танкерам швидко розвантажуватися й повертатися по нові партії.

    Це підвищує ефективність експортної логістики.

    Представники Urgewald закликають Євросоюз не чекати до 2027 року, а вже зараз посилювати обмеження щодо суден і сервісів, які забезпечують російську газову торгівлю.

    Водночас будь-які додаткові санкції можуть мати наслідки для міжнародних постачань та вартості палива, тому їхня ефективність залежатиме від конкретної конструкції обмежень.

    Трамп звинуватив Європу в подвійних стандартах

    Нові дані про закупівлі російського газу з’явилися на тлі гострої суперечки між США та європейськими країнами.

    Президент Дональд Трамп нещодавно домовився з російським керівництвом щодо постачання дизельного пального.

    Його адміністрація обґрунтувала це необхідністю стримати зростання цін на енергоносії.

    Рішення викликало критику з боку американських сенаторів та української влади, оскільки могло послабити економічний тиск на Росію.

    У відповідь Вашингтон звернув увагу на продовження європейських закупівель російського газу.

    Американська сторона фактично поставила питання, чому Євросоюз критикує дизельну угоду з Москвою, але водночас сам продовжує купувати російські енергоносії.

    Раніше «Ненька інфо» повідомляла про домовленість Дональда Трампа з Володимиром Путіним щодо поставок дизельного пального та її вплив на санкційну політику США.

    Крім того, видання розглядало пояснення Трампа, який назвав стабілізацію світового ринку головною причиною дизельної угоди.

    Однак ситуації США та Євросоюзу мають важливу юридичну відмінність.

    Європейські поставки частково здійснюються за договорами, що були укладені до запровадження нових заборон, тоді як американська дизельна домовленість стала окремим політичним рішенням адміністрації Трампа.

    Тому дискусія про подвійні стандарти не скасовує необхідності аналізувати правові підстави кожної операції.

    Москва називає більші суми, ніж Єврокомісія

    Суперечка щодо російських енергоносіїв супроводжується різними оцінками загального обсягу закупівель Європейського Союзу від початку повномасштабної війни.

    Віцепрем’єр Росії Олександр Новак заявив, що з 2022 року європейські країни витратили на російські енергоносії близько 302 мільярдів євро.

    Натомість Європейська комісія наводить оцінку приблизно 197 мільярдів євро.

    Різниця між цими показниками перевищує 100 мільярдів євро.

    Поки що немає достатніх підстав вважати обидві цифри безпосередньо порівнюваними.

    Розбіжності можуть залежати від періоду розрахунку, переліку енергоресурсів, способів оцінювання контрактів та інших методологічних особливостей.

    Тому твердження російської сторони про 302 мільярди євро потребує окремої перевірки.

    Чи зможе Європа повністю відмовитися від російського газу

    Попри збільшення закупівель у 2026 році, довгострокова тенденція залишається очевидною: Європейський Союз істотно скоротив залежність від російського газу порівняно з довоєнним періодом.

    Водночас останні дані показують, що цей процес не є рівномірним і незворотним.

    Енергетична криза, високі ціни, довгострокові контракти та складна логістика можуть сповільнювати відмову від російських поставок.

    Важливим випробуванням стане початок 2027 року, коли мають набути чинності обмеження для довгострокових контрактів на російський СПГ.

    Саме тоді стане зрозуміліше, чи можуть європейські компанії замінити значну частину російського газу альтернативними поставками.

    Наразі головна суперечність залишається незмінною: Європа декларує намір припинити енергетичну залежність від Москви, але російський газ продовжує надходити до її портів і приносити експортерам мільярдні доходи.

    У 2026 році Євросоюз закупив рекордні за дев’ять місяців обсяги СПГ із проєкту «Ямал», а остаточний результат політики енергетичної незалежності залежатиме від практичного виконання запланованого ембарго.

    Для України це питання має не лише економічне, а й безпекове значення, адже збереження великих експортних доходів Росії посилює її фінансові можливості під час тривалої війни.

  • Європа в газовій пастці: конфлікт на Близькому Сході змінює енергетичний баланс

    Європа в газовій пастці: конфлікт на Близькому Сході змінює енергетичний баланс

    Загострення конфліктів на Близькому Сході, зокрема ризики для енергетичних маршрутів навколо Ірану та Ормузької протоки, знову дестабілізували глобальний ринок енергоносіїв і створили додатковий тиск на Європейський Союз. Попри активний розвиток відновлюваної енергетики та політику скорочення споживання викопного палива, ЄС залишається значною мірою залежним від імпорту газу, що робить його вразливим до зовнішніх геополітичних криз.

    Про це повідомляє Euronews із посиланням на аналітичні дані європейських енергетичних дослідницьких центрів.

    За оцінками аналітиків, розширення використання сонячної енергетики вже дало відчутний економічний ефект: лише за перші місяці року Європа змогла заощадити близько 12,8 млрд євро завдяки зменшенню потреби в закупівлі викопного палива для генерації електроенергії. Однак цей позитивний ефект не компенсує повністю структурну залежність ЄС від зовнішніх постачань газу, особливо в періоди пікового попиту або ринкових коливань.

    Аналітичні дані Інституту енергетичної економіки та фінансового аналізу (IEEFA) свідчать, що імпорт скрапленого природного газу до ЄС з березня знизився лише на 1,2%, тоді як у Великій Британії зафіксовано більш суттєве скорочення — близько 20%. Це вказує на нерівномірність енергетичного переходу в Європі, де одні країни активно зменшують залежність від імпорту, тоді як інші змушені його збільшувати через внутрішні потреби.

    Енергетична аналітикиня IEEFA Ана-Марія Яллер-Макаревич зазначає, що Європейський Союз поступово переглядає стратегію, сформовану після енергетичної кризи 2022 року. Тоді країни ЄС були змушені терміново заміщувати російський трубопровідний газ, що призвело до стрімкого зростання імпорту СПГ з різних регіонів світу. Нині ж стає очевидним, що така модель має обмежену ефективність, оскільки глобальні ринки залишаються нестабільними, а конкуренція за газ між регіонами лише посилюється.

    Ситуація всередині ЄС залишається неоднорідною. Частина держав-членів поступово знижує обсяги імпорту скрапленого газу завдяки розвитку відновлюваних джерел енергії та підвищенню енергоефективності. Водночас інші країни, зокрема великі економіки ЄС, змушені нарощувати закупівлі через промислові потреби та коливання постачань із різних напрямків.

    Найбільш помітне зростання імпорту СПГ зафіксовано в Німеччині, де обсяги закупівель збільшилися на 72% у річному вимірі. Також зростання продемонстрували Італія та Бельгія. Аналітики пояснюють це необхідністю стабілізації внутрішніх енергетичних ринків, а також частковим скороченням альтернативних постачань у пікові періоди попиту.

    Додатковим фактором впливу на енергетичний ринок стала нестабільність на Близькому Сході. Загрози безпеці судноплавства в районі Ормузької протоки, через яку проходить значна частина світових поставок нафти й газу, змушують європейські країни диверсифікувати джерела постачання та оперативно реагувати на перебої в логістиці.

    У результаті змін у глобальних потоках енергоносіїв ЄС зафіксував зростання імпорту СПГ з низки країн. За даними аналітиків, у період з березня по травень постачання зі США збільшилися на 5%, з Алжиру — на 11%, з Росії — на 25%, а з Норвегії — на 84%. Попри домінування США як головного постачальника скрапленого газу до Європи, структура імпорту залишається чутливою до геополітичних коливань.

    США забезпечують приблизно 60% усього імпорту СПГ до ЄС, що робить їх ключовим гравцем на європейському енергетичному ринку. Водночас зростання поставок із Росії привертає особливу увагу, оскільки Європейський Союз офіційно декларує намір повністю відмовитися від російських енергоресурсів до 2027 року.

    Попри ці політичні заяви, статистика свідчить про протилежні тенденції. У першому кварталі 2026 року країни ЄС імпортували 6,9 млрд кубометрів російського скрапленого природного газу — це найвищий показник від початку повномасштабної війни Росії проти України. Найбільшими покупцями залишаються Франція, Іспанія та Бельгія, які забезпечують значну частину європейського попиту на СПГ.

    Таким чином, Росія продовжує утримувати позицію другого за обсягами постачальника скрапленого газу до Європейського Союзу після США, попри політичні санкції та плани поступової енергетичної «деколонізації» від російських ресурсів.

    Експерти попереджають, що подальша ескалація конфлікту на Близькому Сході може ще більше посилити конкуренцію на глобальному газовому ринку. Це, у свою чергу, здатне призвести до нового витка цінової нестабільності, посилення енергетичної залежності окремих країн ЄС та перегляду стратегій енергетичної безпеки Європи.

    У довгостроковій перспективі перед Євросоюзом постає складне завдання — знайти баланс між декарбонізацією економіки, забезпеченням енергетичної безпеки та зменшенням залежності від політично чутливих постачальників енергоносіїв.

  • З Ормузької протоки відновився вихід танкерів з нафтою та СПГ – Reuters

    З Ормузької протоки відновився вихід танкерів з нафтою та СПГ – Reuters

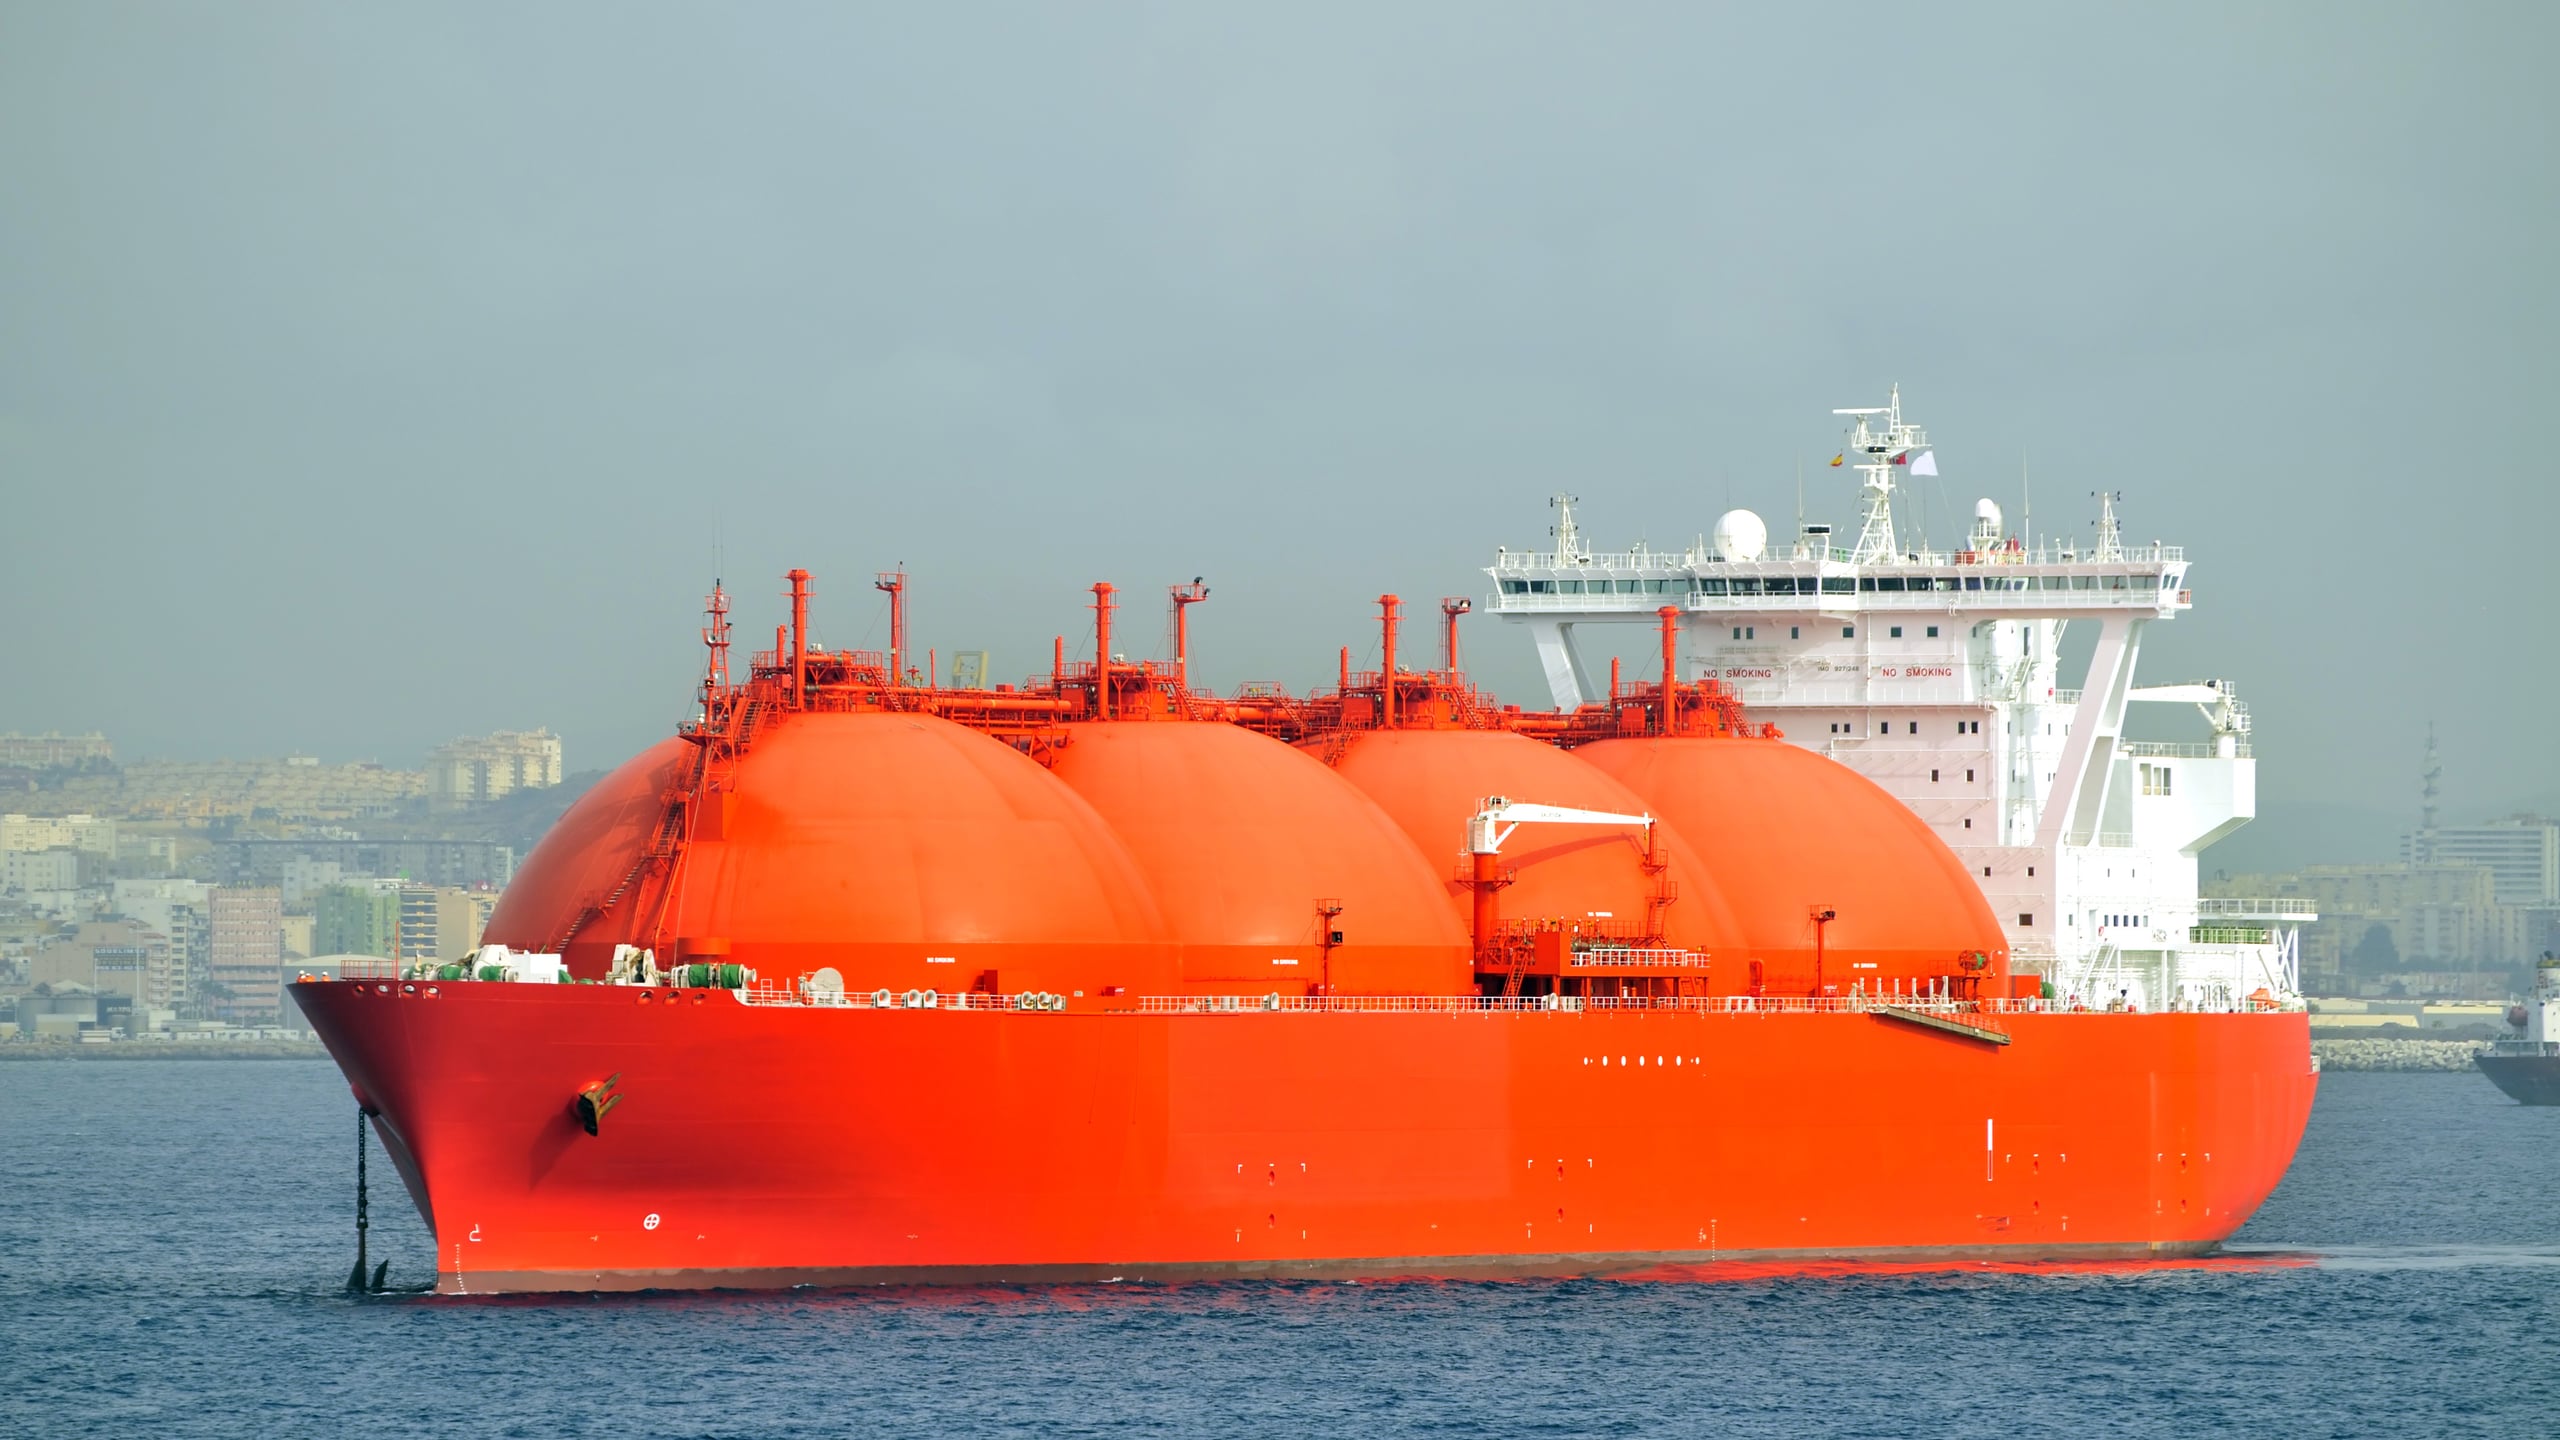
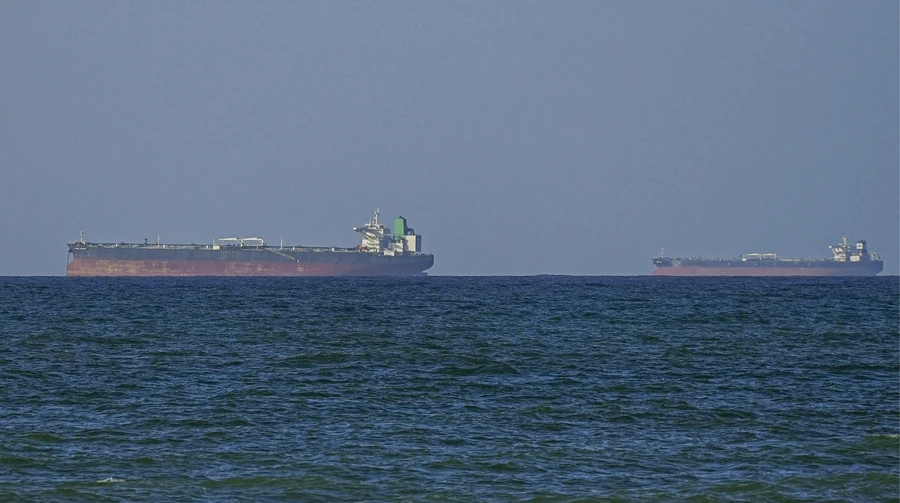
    Після майже тримісячної паузи в одному з найважливіших морських енергетичних коридорів світу почалося поступове відновлення судноплавства через Ормузьку протоку. Танкери зі скрапленим природним газом (СПГ) та сирою нафтою знову виходять із Перської затоки та прямують до азійських ринків, зокрема до Китаю та Пакистану.

    Про це повідомляє Reuters із посиланням на дані компаній з відстеження суден LSEG та Kpler.

    За даними агентства, відновлення руху відбувається після майже трьох місяців фактичного блокування або різкого скорочення транзиту через загострення безпекової ситуації в регіоні. Причиною стали наслідки збройного конфлікту на Близькому Сході, зокрема американо-ізраїльської операції проти Ірану, яка розпочалася 28 лютого і різко підвищила ризики для цивільного судноплавства.

    Ормузька протока залишається критично важливою точкою глобальної енергетичної логістики. Через неї зазвичай проходить приблизно п’ята частина світових поставок нафти та скрапленого природного газу. Будь-яке обмеження руху в цьому районі одразу впливає на світові ціни на енергоносії, страхові тарифи для суден і маршрути постачання для Азії та Європи.

    Після відновлення руху першими у протоку почали виходити газовози, які тривалий час залишалися у режимі очікування або були змушені затримати розвантаження.

    Одним із ключових суден став танкер СПГ Fuwairit під прапором Багамських Островів. Він перетнув Ормузьку протоку в понеділок після завантаження у катарському порту Рас-Лаффан наприкінці березня. Судно рухається до Пакистану, де його розвантаження очікується 26 травня. Експерти зазначають, що такі поставки мають критичне значення для енергосистеми країни, яка значною мірою залежить від імпорту СПГ.

    Інший газовоз, Al Rayyan, також успішно залишив район Перської затоки та прямує до Китаю. Його прибуття очікується наприкінці червня. Китай залишається одним із найбільших імпортерів скрапленого газу у світі, тому відновлення регулярних поставок через протоку є для нього стратегічно важливим.

    Паралельно з газовим сегментом активізувався і нафтовий експорт. Супертанкер Eagle Verona вийшов із Ормузької протоки в суботу та взяв курс на китайський порт Нінбо. Очікується, що судно прибуде 12 червня. Танкер ходить під прапором Сінгапуру та зафрахтований трейдинговою компанією Unipec, що входить до структури найбільшого нафтопереробного концерну Азії Sinopec.

    За даними Reuters, судно перевозить близько 2 мільйонів барелів іракської сирої нафти сорту Basrah. Вантаж було завантажено ще 26 лютого, але подальший рух затримався через різке погіршення безпекової ситуації в регіоні.

    Eagle Verona також входив до групи танкерів, для яких раніше Малайзія зверталася до Ірану з проханням дозволити транзит. З цієї групи п’ять суден уже залишили Перську затоку, тоді як ще два залишаються заблокованими в регіоні та очікують дозволу на вихід.

    Окремо повідомляється, що минулого тижня ще три великотоннажні нафтові танкери (VLCC) змогли покинути Перську затоку та вирушили до Китаю і Південної Кореї, маючи на борту приблизно 6 мільйонів барелів сирої нафти.

    До початку ескалації ситуації в регіоні судноплавний трафік через Ормузьку протоку становив у середньому від 125 до 140 проходжень суден на добу. Після загострення конфлікту значна частина цього потоку була зупинена або перенаправлена, що спричинило накопичення сотень суден у Перській затоці.

    За оцінками галузевих аналітиків, нині близько 20 тисяч моряків залишаються фактично заблокованими на бортах суден у регіоні, очікуючи дозволу на вихід або зміну маршруту.

    Фахівці попереджають, що навіть часткове відновлення руху не означає повної стабілізації. Страхові ставки для суден у регіоні залишаються високими, а судновласники продовжують враховувати ризики раптової ескалації. Водночас поступове відкриття протоки може знизити тиск на світові ціни на нафту та СПГ, які різко зросли під час блокування.

    Аналітики підкреслюють, що Ормузька протока залишається одним із найбільш чутливих стратегічних вузлів світової енергетичної системи, де будь-які політичні або військові загострення миттєво трансформуються у глобальні економічні наслідки.

  • РФ переорієнтовує експорт газу в Азію, але ризикує втратити прибутки

    РФ переорієнтовує експорт газу в Азію, але ризикує втратити прибутки

    Росія намагається змінити напрямки експорту скрапленого природного газу (СПГ), поступово переорієнтовуючи постачання з європейського ринку на країни Азії. Однак цей стратегічний крок може обернутися для Москви суттєвим падінням доходів через значно вищі витрати на транспортування, складні маршрути та санкційні обмеження. Про це повідомляє Reuters із посиланням на галузеві джерела та аналітиків.

    У матеріалі зазначається, що Європейський Союз планує повністю відмовитися від імпорту російського СПГ до 2027 року в межах санкційної політики, запровадженої у відповідь на повномасштабне вторгнення Росії в Україну. На тлі поступового згортання європейського ринку російська влада заявляє про намір шукати нові довгострокові ринки збуту, насамперед в Азії, включно з Індією та іншими країнами регіону.

    Втім, як пише Reuters, на практиці цей перехід виявився значно складнішим, ніж очікувалося в Москві. Одним із перших сигналів стала відмова Індії від закупівлі партії російського СПГ із заводу, що перебуває під санкціями США. За даними джерел у галузі, причиною стали високі витрати на доставку, а також ризики, пов’язані із санкційним тиском і фінансовими обмеженнями.

    Ключовою проблемою для Росії є різке зростання логістичних витрат при переорієнтації поставок на азійські ринки. Якщо раніше доставка СПГ до Європи займала в середньому 17–20 днів, то нові маршрути до Азії можуть тривати від 50 до 80 днів залежно від обраного шляху. Зокрема, перевезення через Суецький канал займає приблизно 50–60 днів, маршрут навколо мису Доброї Надії — до 80 днів, а Північний морський шлях уздовж узбережжя Росії — близько 50–65 днів, але з сезонними обмеженнями.

    Окрім часу доставки, значно зросла і її вартість. За оцінками експертів, транспортування газу до Європи коштує в середньому 1–1,5 долара за мільйон британських теплових одиниць, тоді як доставка до Індії може обходитися вже у 2,5–5 доларів за той самий обсяг. Таким чином, різниця в логістичних витратах може фактично “з’їдати” частину маржі виробників СПГ і зменшувати прибутковість експорту.

    Аналітики також звертають увагу на те, що Росія активно просуває Північний морський шлях як альтернативний стратегічний маршрут для експорту енергоносіїв. Проте його використання залишається обмеженим через високі витрати, складні погодні умови та нестачу спеціалізованого флоту, зокрема танкерів льодового класу. У результаті цей маршрут може виявитися найдорожчим для постачання СПГ до Південної Азії.

    Додатковим фактором ризику є безпекова нестабільність на окремих морських маршрутах, зокрема через Суецький канал, що також впливає на страхові витрати та логістичні схеми постачання. Це створює додатковий тиск на постачальників і змушує їх враховувати не лише відстань, а й геополітичні ризики.

    На цьому тлі експерти зазначають, що навіть потенційно високі ціни на енергоносії на азійських ринках не гарантують Росії збереження попередніх доходів від експорту газу. Збільшення витрат на транспортування, санкційні обмеження та втрата стабільного європейського ринку формують довгостроковий тиск на російський енергетичний сектор.

    Після початку повномасштабної війни Росії проти України ЄС послідовно скорочує залежність від російських енергоносіїв, збільшуючи імпорт СПГ з альтернативних джерел. Зокрема, США вже стали одним із ключових постачальників скрапленого газу до Європи і продовжують нарощувати свою частку на цьому ринку.

  • Ормуз у тіні: ОАЕ почали перекидати газ «невидимими» танкерами після ударів по Ірану

    Ормуз у тіні: ОАЕ почали перекидати газ «невидимими» танкерами після ударів по Ірану

    Національна нафтова компанія Абу-Дабі ADNOC почала використовувати танкери зі «зниклими» сигналами для транспортування зрідженого природного газу через Ормузьку протоку на тлі різкого загострення ситуації на Близькому Сході. За даними Bloomberg, судна вимикають або приховують системи автоматичної ідентифікації AIS, аби мінімізувати ризики для маршрутів постачання енергоресурсів після ударів США та Ізраїлю по Ірану.

    Йдеться про одну з найважливіших енергетичних артерій світу. Через Ормузьку протоку проходить близько п’ятої частини світових морських поставок нафти та майже 20% глобальної торгівлі скрапленим природним газом. Будь-яка нестабільність у регіоні миттєво впливає на світові енергетичні ринки, ціни на нафту та газ, а також на логістику постачань до Азії та Європи.

    За інформацією Bloomberg, ADNOC уже здійснила щонайменше три відвантаження LNG на танкери, які фактично «зникали з радарів». Таку активність зафіксувала аналітична компанія Vortexa, яка спеціалізується на моніторингу енергетичних перевезень.

    Супутникові знімки Copernicus Sentinel-2 від 15 травня показали LNG-танкер біля експортного термінала ADNOC на острові Дас в Перській затоці. Водночас жодне судно у цьому районі офіційно не передавало сигналів місцеперебування. Пізніше Vortexa ідентифікувала судно як Umm Al Ashtan. За її даними, танкер припинив передавати координати приблизно за два тижні до цього.

    Експерти пояснюють, що відключення AIS-систем є нетиповою, але дедалі поширенішою практикою у кризових регіонах. Такі дії дозволяють приховати маршрути суден від потенційних атак або спроб блокування. Водночас це значно підвищує ризики для морської навігації та ускладнює контроль міжнародного судноплавства.

    Ситуація в Ормузькій протоці різко загострилася після ударів США та Ізраїлю по іранських цілях 28 лютого 2026 року. Після цього Іран неодноразово натякав на можливість обмеження судноплавства у регіоні, а частина судноплавних компаній почала змінювати маршрути або переглядати страхові умови для перевезень через Перську затоку.

    На тлі ризиків деякі компанії почали розглядати альтернативні сухопутні маршрути транспортування енергоресурсів. Проте такі варіанти залишаються значно дорожчими та складнішими з логістичного погляду. Крім того, вони супроводжуються вищими викидами CO₂ та потребують додаткової інфраструктури.

    Особливе занепокоєння викликає залежність азійських економік від Ормузької протоки. За оцінками міжнародних аналітиків, близько 80–89% нафти, яка проходить через Ормуз, прямує до Китаю, Індії, Японії та Південної Кореї. Через цей маршрут також транспортується значна частина катарського скрапленого газу, який є критично важливим для азійського ринку.

    На цьому тлі світові ринки уважно стежать за діями найбільших енергетичних компаній регіону. ADNOC є одним із ключових експортерів LNG на глобальному ринку та відіграє важливу роль у забезпеченні стабільності постачань після скорочення російського експорту до Європи та постійної напруги на Близькому Сході.

    Аналітики зазначають, що практика «невидимих» танкерів може свідчити про серйозні побоювання енергетичних компаній щодо безпеки судноплавства. Раніше подібні методи вже використовували іранські та венесуельські нафтові танкери під санкціями, однак тепер до такої тактики фактично вдаються і великі державні компанії союзників Заходу.

    Bloomberg також звертає увагу, що останніми тижнями різко зросли ставки страхування суден у Перській затоці. Морські перевізники побоюються не лише можливих атак, а й збоїв у роботі навігаційних систем, ракетних ударів або захоплення суден. У регіоні вже фіксували випадки електронного глушіння GPS-сигналів та навігаційних систем.

    Водночас країни Перської затоки намагаються не допустити повного колапсу морської логістики. ОАЕ та Катар залишаються одними з найбільших експортерів LNG у світі, а будь-які перебої можуть спровокувати нову хвилю зростання цін на газ і нафту.

    Раніше Reuters повідомляло, що деякі азійські покупці вже почали шукати резервні джерела постачання LNG через побоювання щодо Ормузької протоки. У Європі також уважно стежать за ситуацією, оскільки ринок скрапленого газу після 2022 року став одним із ключових факторів енергетичної безпеки ЄС.

    На тлі загострення ситуації в регіоні США посилили військову присутність у Перській затоці. Вашингтон заявляє, що готовий гарантувати свободу судноплавства, однак ризики для глобального енергетичного ринку залишаються високими.

    Експерти попереджають: якщо нестабільність у районі Ормузької протоки триватиме, світ може зіткнутися не лише зі стрибком цін на енергоносії, а й із новою хвилею інфляції та проблемами у глобальній торгівлі. Саме тому поява «невидимих» танкерів уже стала одним із найбільш тривожних сигналів для міжнародного ринку енергоресурсів у 2026 році.

  • Енергетична криза: країни регіону переходять на угоди з Іраном

    Енергетична криза: країни регіону переходять на угоди з Іраном

    Ірак і Пакистан уклали нові енергетичні домовленості з Іраном щодо постачання нафти та скрапленого природного газу, що свідчить про суттєве посилення ролі Тегерана у регулюванні енергетичних потоків через Ормузьку протоку. Про це повідомляє Reuters із посиланням на п’ять джерел, обізнаних із перебігом переговорів.

    За даними агентства, нові угоди стали результатом різкого загострення енергетичної ситуації в регіоні Перської затоки, де війна США та Ізраїлю проти Ірану спричинила значні перебої в експортуванні нафти та газу. Регіон, який зазвичай забезпечує близько 20% світових поставок енергоносіїв, опинився в умовах нестабільності, а логістичні маршрути через Ормузьку протоку зазнали суттєвих обмежень.

    Останніми тижнями Сполучені Штати посилили тиск на іранську інфраструктуру, зокрема блокували окремі порти та намагалися обмежити морські поставки. Спочатку Іран погрожував повним перекриттям Ормузької протоки, однак згодом змінив підхід і фактично перетворив її на контрольований транзитний коридор, через який проходять енергетичні вантажі під певними умовами.

    Саме в цих обставинах Ірак і Пакистан опинилися серед країн, які найбільше постраждали від перебоїв у постачанні. Ірак традиційно експортує значну частину нафти через Ормузьку протоку, тому будь-які обмеження руху суден безпосередньо впливають на доходи держави. За словами представника іракського міністерства нафти, Багдад нині активно веде переговори з Тегераном щодо збільшення транзитних обсягів, оскільки доходи від нафти формують приблизно 95% державного бюджету країни, і навіть короткострокові перебої створюють серйозний фінансовий тиск.

    У рамках нових домовленостей, як зазначає Reuters, через протоку вже пройшли два великі іракські танкери, кожен із яких перевозить близько двох мільйонів барелів нафти. Це вважається одним із перших сигналів часткової стабілізації транзиту, але вже в новій конфігурації, де Іран відіграє ключову роль у регулюванні потоків.

    Пакистан, який також опинився під значним тиском через зростання цін на паливо та високий сезонний попит на електроенергію, уклав окрему домовленість щодо постачання скрапленого природного газу. Країна традиційно імпортує великі обсяги СПГ для забезпечення електростанцій і промисловості, а в літній період, коли різко зростає споживання через використання кондиціонування, потреба в енергоресурсах стає критичною.

    За даними джерел, до Пакистану вже прямують два танкери зі СПГ у межах нових угод. До початку конфлікту країна отримувала близько десяти партій СПГ щомісяця, однак нинішні перебої в глобальних ланцюгах постачання змусили Ісламабад шукати альтернативні та швидші механізми забезпечення енергією.

    Важливо, що, за інформацією Reuters, ані Ірак, ані Пакистан не здійснюють прямих фінансових розрахунків із Іраном або структурами Корпусу вартових ісламської революції. Така схема дозволяє сторонам формально уникати санкційних обмежень, які продовжують діяти проти Тегерана з боку США та низки західних країн.

    Окремо зазначається, що Катар, один із найбільших експортерів СПГ у світі, не бере прямої участі в укладених угодах, однак був поінформований про постачання до Пакистану перед відправкою вантажів. Це підкреслює складну багаторівневу систему координації енергетичних потоків у регіоні, де кожен крок узгоджується з урахуванням політичних ризиків.

    На тлі цих подій суттєво змінилася ситуація на світових енергетичних ринках. Через скорочення морського трафіку в Ормузькій протоці, який нині становить лише близько 5% від довоєнного рівня, глобальні поставки нафти та газу зазнали значних затримок. Це призвело до різкого зростання цін: нафта марки Brent подорожчала більш ніж на 50% від початку конфлікту, а ціни на СПГ у Європі та Азії зросли на 35–50%.

    Аналітики зазначають, що навіть часткове відновлення транзиту через протоку не гарантує стабілізації ринку, оскільки ключовим фактором залишається політичний контроль над маршрутом. Фактичне посилення ролі Ірану як регулятора енергетичного коридору створює нову геоекономічну реальність, у якій Тегеран може впливати на баланс постачання енергоносіїв у значній частині світу.

    Водночас Іран продовжує наполягати на тому, що контроль над Ормузькою протокою має залишатися за ним і після завершення конфлікту. У Тегерані також вимагають репарацій, скасування санкцій і доступу до заморожених активів як частини будь-якого майбутнього мирного врегулювання.

    Експерти попереджають, що така позиція може ускладнити подальші переговори між США, Іраном та регіональними державами, а також закріпити нову модель енергетичної залежності, де ключові потоки контролюються не лише ринковими механізмами, а й політико-військовим впливом у Перській затоці.

  • Китай б’є рекорди експорту: постачання до США раптово зросли попри торговельну війну

    Китай б’є рекорди експорту: постачання до США раптово зросли попри торговельну війну

    Експорт Китаю у квітні 2026 року несподівано різко зріс і встановив новий рекорд. На тлі загострення ситуації на Близькому Сході та побоювань щодо стрибка цін на сировину китайські компанії різко наростили постачання за кордон, а відвантаження до США після кількох місяців падіння знову пішли вгору, пише Trading Economics.

    За даними митної статистики КНР, у квітні китайський експорт зріс на 14,1% у річному вимірі та досяг рекордних 359,4 мільярда доларів. Це значно перевищило прогнози аналітиків, які очікували зростання на рівні близько 8%.

    Для порівняння: у березні експорт Китаю збільшився лише на 2,5%, що стало найслабшим показником із жовтня 2025 року.

    Експерти пояснюють різке прискорення активізацією світового попиту на китайські промислові товари та комплектувальні. Після початку війни між США та Іраном компанії у різних країнах почали активно формувати запаси, побоюючись нових перебоїв із логістикою та подорожчання енергоносіїв.

    Особливо помітним стало відновлення постачань до США. У квітні експорт Китаю на американський ринок зріс на 11,3% — до 36,8 мільярда доларів. Це стало різким розворотом після березневого падіння на 26,5%.

    Попри тарифний тиск з боку адміністрації Дональда Трампа, американські компанії продовжують активно закуповувати китайську продукцію, побоюючись подальшого підвищення мит і зростання цін.

    Позитивну динаміку також зафіксували у торгівлі з Європою, країнами Південно-Східної Азії та Японією. Зокрема, постачання до японського ринку зросли на 4%.

    Загалом за перші чотири місяці 2026 року китайський експорт збільшився на 14,5% і сягнув 1,34 трильйона доларів. Водночас постачання до США за цей період усе ще залишаються нижчими на 10,2% у порівнянні з аналогічним періодом минулого року.

    Аналітики зазначають, що нинішнє зростання відбувається на тлі серйозних геополітичних ризиків. Китай залишається надзвичайно залежним від енергетичних поставок із Близького Сходу. Близько половини імпортної нафти та майже третина скрапленого газу надходять саме з цього регіону.

    Особливе занепокоєння у Пекіна викликає ситуація навколо Ормузької протоки, через яку проходить майже половина китайського нафтового імпорту. Будь-яка нова ескалація може суттєво вдарити по китайській економіці та світових ринках.

    Крім того, Китай продовжує втрачати доступ до іранської нафти. Наприкінці 2025 року Пекін імпортував із Ірану до 1,4 мільйона барелів нафти на добу, що становило близько 13% усього нафтового імпорту КНР. Через новий виток конфлікту ці поставки опинилися під загрозою.

    Проблеми виникають і з китайським експортом на Близький Схід. У 2025 році Китай активно нарощував продажі автомобілів до ОАЕ та металопродукції до Саудівської Аравії, однак тепер логістика в регіоні суттєво ускладнилася.

    Попри це, Китай поки що демонструє здатність швидко адаптуватися до глобальної нестабільності та зберігати статус головного експортера світу.

  • Москва фактично віддала Пекіну ще один сегмент газового ринку

    Москва фактично віддала Пекіну ще один сегмент газового ринку

    Росія почала передавати Китаю контроль над важливою частиною свого енергетичного сектору — страхуванням постачань скрапленого природного газу. Таким чином Кремль намагається зменшити фінансове навантаження та компенсувати втрату доступу до західних страхових ринків після санкцій.

    Про це повідомила Служба зовнішньої розвідки України.

    За даними розвідки, Центробанк РФ розіслав великим російським страховим компаніям рекомендації перестраховувати ризики постачань СПГ до Китаю через китайські страхові структури.

    Після 2022 року російські страховики фактично втратили доступ до міжнародного ринку перестрахування, а власних ресурсів дедалі менше вистачає для покриття масштабних ризиків енергетичного експорту та складної логістики.

    У результаті Москва дедалі сильніше залежить від Пекіна не лише як від покупця газу, а й як від фінансового та логістичного партнера.

    У СЗРУ наголошують, що така співпраця відкриває Китаю додаткові механізми впливу на Росію, адже саме страхування визначає умови перевезень, маршрути постачань і загальну стабільність експорту.

    Фактично Пекін отримує можливість впливати на ціну російського газу, вимагати додаткових поступок та диктувати власні умови співпраці.

    За даними китайської митниці, у 2025 році імпорт російського СПГ до КНР зріс на 18,3%. Лише у першому кварталі 2026 року Росія поставила до Китаю 1,4 мільйона тонн скрапленого газу — це на 6,72% більше, ніж роком раніше.

    У розвідці зазначають, що Китай уже фактично став головним і майже безальтернативним ринком для російського СПГ.

    Втім, така залежність несе для Москви серйозні ризики. Китайські компанії враховуватимуть у страховій вартості санкційні, політичні та логістичні ризики, що означає для РФ додаткові витрати та жорсткіші умови.

    Серед потенційних проблем — посилена бюрократія, додаткові вимоги до розкриття інформації та залежність від рішень китайських регуляторів.

    Крім того, Пекін у будь-який момент може змінити умови співпраці: підвищити тарифи, скоротити страхове покриття або вимагати нижчих цін на російський газ.

    У Службі зовнішньої розвідки України заявили, що так званий «розворот Росії на Схід» фактично перетворюється на поступову економічну залежність від Китаю.

    Водночас, попри санкції, Європа продовжує закуповувати російський СПГ. За перші чотири місяці 2026 року країни ЄС імпортували рекордні обсяги скрапленого газу з російського проєкту «Ямал», заплативши за нього майже 3,9 мільярда євро.

  • Енергетика під загрозою: Індія терміново виводить танкери з Перської затоки через ризики в Ормузькій протоці

    Енергетика під загрозою: Індія терміново виводить танкери з Перської затоки через ризики в Ормузькій протоці

    Індія, один із найбільших імпортерів енергоресурсів у світі, опинилася перед серйозним викликом через загострення безпекової ситуації на Близькому Сході. На тлі війни в регіоні та нестабільності в Ормузькій протоці країна змушена терміново переглядати логістику постачання газу та нафти, а також вживати заходів для захисту своїх танкерів. Про це повідомляє Bloomberg, індійські енергетичні компанії активізували дії з виведення суден із небезпечної зони, побоюючись зриву поставок.

    Ключовим епізодом стало проходження газового танкера Sarv Shakti, який перевозить близько 45 тисяч тонн зрідженого природного газу. Судно, що ходить під прапором Маршаллових Островів, здійснило складний маршрут поблизу іранських островів Ларак і Кешм, після чого продовжило рух у напрямку Індії. За інформацією транспортних документів, отримувачем вантажу є державна компанія Indian Oil Corporation — один із ключових гравців енергетичного сектору країни.

    Цей рейс став одним із небагатьох прикладів успішного проходження великих танкерів через Ормузьку протоку після її часткового відкриття у квітні. Нагадаємо, що раніше Іран фактично обмежив рух суден у цій стратегічній артерії через загострення конфлікту, що одразу вплинуло на світові енергетичні ринки.

    Ормузька протока має критичне значення для глобальної економіки: через неї проходить близько 20% світових поставок нафти та значна частина зрідженого газу. Будь-які перебої в її роботі автоматично призводять до зростання цін на енергоносії та створюють ризики для енергетичної безпеки багатьох країн, включно з Індією.

    У відповідь на нові виклики індійська влада запровадила низку екстрених заходів. Зокрема, портам доручено надавати пріоритет танкерам із газом, щоб скоротити час їхнього перебування в небезпечних водах. Крім того, судновласники почали використовувати додаткові заходи безпеки — зокрема передавати інформацію про національність екіпажу, що може слугувати певним стримувальним фактором у зоні підвищеного ризику.

    За попередніми даними, Індії вже вдалося провести через протоку щонайменше вісім танкерів зі зрідженим газом. Це стало можливим завдяки дипломатичним контактам із Тегераном та координації на рівні енергетичних компаній. Водночас ситуація залишається нестабільною: окремі судна змушені змінювати маршрути або затримуватися в очікуванні безпечного проходу.

    Ще одним прикладом став танкер Desh Garima, який також зміг перетнути протоку, попри складні умови. Однак такі випадки швидше виняток, ніж правило. Багато суден продовжують перебувати в зоні ризику або шукають альтернативні маршрути, що суттєво збільшує витрати на логістику.

    Проблема має і внутрішній вимір для Індії. Через перебої з постачанням зрідженого газу країна вже стикається з дефіцитом енергоресурсів, що впливає на побутове споживання та промисловість. Влада змушена шукати баланс між забезпеченням енергетичної стабільності та мінімізацією ризиків для судноплавства.

    Окрему увагу приділяють нарощуванню внутрішнього видобутку газу та диверсифікації джерел постачання. Однак ці заходи не можуть швидко компенсувати залежність від імпорту, особливо в умовах глобальної нестабільності.

    Ситуація в Перській затоці також впливає на ширший геополітичний контекст. Конфлікт у регіоні, зокрема напруження між Іраном та західними країнами, створює додаткові ризики для міжнародної торгівлі. Зростає вартість страхування суден, підвищуються транспортні витрати, а також посилюється невизначеність на ринку енергоносіїв.

    Аналітики зазначають, що навіть часткове порушення судноплавства в Ормузькій протоці може мати довготривалі наслідки для світової економіки. Для Індії це означає не лише енергетичні ризики, а й потенційний вплив на економічне зростання, адже стабільні поставки енергії є критично важливими для її розвитку.

    Попри складну ситуацію, Індія продовжує активно працювати над забезпеченням безпеки своїх енергетичних маршрутів. Дипломатичні контакти, координація з партнерами та оперативні рішення в логістиці дозволяють країні поки що уникати критичних перебоїв.

    Водночас експерти попереджають: якщо конфлікт у регіоні затягнеться або загостриться, це може призвести до серйозніших наслідків — як для Індії, так і для глобального енергетичного ринку. Ормузька протока залишається одним із найвразливіших вузлів світової економіки, і будь-яка ескалація навколо неї миттєво відгукується далеко за межами Близького Сходу.

    Нинішні дії Індії — це не лише реакція на поточну кризу, а й сигнал про глибші проблеми глобальної енергетичної безпеки. У світі, де ключові маршрути можуть бути заблоковані в будь-який момент, країни змушені адаптуватися до нової реальності, в якій ризики стають нормою.

  • «Газпром» відновлює експорт попри санкції: другий вантаж СПГ із «Портової» доставили до Китаю

    «Газпром» відновлює експорт попри санкції: другий вантаж СПГ із «Портової» доставили до Китаю

    Російський енергетичний гігант Газпром здійснив другу поставку скрапленого природного газу (СПГ) до Китай після введення нових санкцій Заходу. Йдеться про вантаж із заводу «Портовая» на Балтійському морі, який раніше фактично припинив експорт через обмеження США. Дані про транспортування підтверджуються міжнародними системами відстеження суден та повідомленнями Reuters.

    Згідно з інформацією, газовоз «Valera» (раніше — «Великий Новгород») завантажив СПГ на терміналі «Портовая» 25 січня і доставив його до китайського терміналу в місті Бейхай. Це вже друга поставка після тривалої паузи, спричиненої санкціями, тоді як перший вантаж після відновлення експорту прибув до Китаю у грудні 2025 року.

    Завод «Портовая», розташований у Ленінградській області, має потужність близько 1,5 млн тонн СПГ на рік і почав роботу у 2022 році. Спочатку він орієнтувався на постачання газу до Європи та Туреччини, однак після повномасштабної війни РФ проти України та запровадження санкцій географія експорту суттєво змінилася.

    У січні 2025 року США ввели додаткові санкції проти російського енергетичного сектору, включно з проєктом «Портовая», щоб обмежити можливості Москви виробляти і продавати СПГ та скоротити доходи від енергетичного експорту. Після цього робота заводу була частково паралізована, а експорт практично припинився.

    Втім уже наприкінці 2025 року Росія почала поступово відновлювати поставки, переорієнтовуючи їх на азійські ринки. Китай став одним із ключових напрямків, що дозволяє частково компенсувати втрату європейських споживачів.

    Аналітики зазначають, що ці поставки відбуваються в умовах складної логістики та санкційних обмежень. Частина танкерів, пов’язаних із проєктом, перебуває під санкціями, що ускладнює пошук покупців і транспортування. У деяких випадках судна змушені були тривалий час перебувати в морі, перш ніж знайти кінцевого покупця.

    Крім «Портової», до Китаю продовжує постачати газ і інший підсанкційний проєкт — «Арктик СПГ-2», який також зіткнувся з обмеженнями через санкції США, але зумів частково відновити експорт.

    До введення санкцій «Портовая» у зимовий період відправляла в середньому два вантажі СПГ на місяць. Наразі обсяги значно скоротилися: після 2025 року, окрім двох поставок до Китаю, завод регулярно відправляє приблизно один вантаж на місяць до Калінінграда для внутрішніх потреб Росії.

    Зміна напрямків постачання свідчить про глибоку трансформацію російського енергетичного експорту. Якщо раніше основним ринком для «Газпрому» була Європа, то тепер компанія змушена переорієнтовуватися на Азію, де ключову роль відіграють Китай та, потенційно, Індія.

    Водночас експерти підкреслюють, що повністю замінити європейський ринок Росії поки не вдається. Китай, хоча і залишається важливим партнером, часто купує газ за нижчими цінами, що зменшує доходи російських компаній.

    Крім того, санкції продовжують впливати на технологічні можливості виробництва СПГ, обмежуючи доступ до обладнання, фінансування та страхування перевезень. Це означає, що навіть за наявності попиту Росія не може швидко наростити експорт до довоєнного рівня.

    Попри це, друга поставка СПГ із «Портової» до Китаю демонструє, що Росія поступово адаптується до санкційного тиску. Використовуючи альтернативні маршрути, «тіньовий флот» і нові логістичні схеми, вона намагається зберегти присутність на глобальному енергетичному ринку.

    Таким чином, відновлення поставок із «Портової» є важливим сигналом для енергетичного ринку: санкції суттєво обмежили можливості Росії, але не змогли повністю зупинити експорт. У найближчій перспективі саме азійські країни, передусім Китай, залишатимуться ключовими споживачами російського СПГ, тоді як глобальний енергетичний баланс продовжить змінюватися під впливом геополітичних факторів.