Позначка: НБУ

  • Нові ліміти на карткові перекази в Україні: що зміниться з 1 лютого

    Нові ліміти на карткові перекази в Україні: що зміниться з 1 лютого

    З початку лютого 2025 року в Україні вступають у дію нові правила, що регулюватимуть карткові перекази громадян. Зокрема, без офіційного підтвердження доходів встановлюються ліміти, які мають на меті забезпечити прозорість фінансових операцій і мінімізувати ризики відмивання коштів.

    Згідно з Меморандумом про забезпечення прозорості ринку платіжних послуг, підписаним Національним банком України та провідними банками країни, запроваджуються наступні обмеження:

    1. Для клієнтів із середнім та низьким ризиком:
      • З 1 лютого 2025 року максимальний ліміт на перекази становитиме 150 тис. грн/місяць.
      • З 1 червня 2025 року цей ліміт зменшиться до 100 тис. грн/місяць.
    2. Для клієнтів із високим рівнем ризику:
      • З 1 лютого 2025 року ліміт складатиме 50 тис. грн/місяць.

    Варто зазначити, що до високого ризику банки можуть віднести високопосадовців або осіб, які здійснюють підозрілі операції.

    Особливості нових правил

    • Без обмежень залишаються перекази між рахунками, відкритими в одному банку, які належать одному клієнту.
    • Якщо клієнт має документальне підтвердження доходів, що перевищують встановлений ліміт, банки дозволять проводити операції в межах цих доходів.
    • Клієнти мають право звертатися до банку із запитом на підвищення ліміту, надавши підтверджуючі документи про джерела доходів.

    Окрім встановлення лімітів, Меморандум передбачає такі дії:

    • Створення централізованого реєстру сумнівних клієнтів із позначкою “дроп”.
    • Посилений моніторинг нічних операцій (з 24:00 до 06:00).
    • Ретельна перевірка клієнтів і джерел їхніх доходів.
    • Активна комунікація з клієнтами для уточнення фінансових операцій.

    Впровадження нових правил спрямоване на зміцнення довіри до банківської системи та зниження ризиків фінансових злочинів. Президент Асоціації українських банків Андрій Дубас зазначив, що ці зміни стануть важливим етапом на шляху до створення прозорої та стабільної фінансової екосистеми в Україні.

    Попри певні незручності для клієнтів, впровадження таких заходів допоможе мінімізувати незаконні фінансові операції, посилити відповідальність учасників ринку та забезпечити стабільність у банківському секторі. Клієнтам варто підготуватися до нових правил і, за необхідності, подбати про завчасне підтвердження джерел своїх доходів.

  • Майно першої заступниці голови НБУ розпродають через суд

    Майно першої заступниці голови НБУ розпродають через суд

    Перша заступниця голови Національного банку України Катерина Рожкова повідомила про черговий продаж свого майна в рамках судового провадження. Згідно з її звітом до Національного агентства з питань запобігання корупції (НАЗК), 8 січня 2025 року було продано паркомісце на вулиці Волинській, 10 у Києві. Його вартість склала 519,1 тис. грн, що на 16,8 тис. грн більше, ніж сума від продажу аналогічного паркомісця, реалізованого наприкінці грудня 2024 року.

    Продажі здійснюються в межах виконавчого провадження, пов’язаного з гучною справою Фонду гарантування вкладів фізосіб проти колишніх керівників Платинум Банку. Майно Рожкової, включаючи паркомісця, реалізується для відшкодування збитків.

    Примітно, що у декларації Катерини Рожкової за 2023 рік відсутня інформація про паркомісця за адресою вул. Волинська, 10. Це викликає питання щодо походження цього майна, а також можливих прихованих активів.

    НБУ підтвердив співпрацю з Державною виконавчою службою у цьому питанні. Водночас, важко передбачити, скільки ще об’єктів може бути реалізовано в межах цього провадження, адже у звітах НАЗК за попередні роки деталі щодо паркомісць Рожкової були відсутні.

    Ця ситуація стала черговим приводом для дискусій про прозорість у декларуванні майна високопосадовців та ефективність судової системи у справах, що стосуються зловживань на високих посадах.

  • Заступниця голови НБУ Рожкова втратила майно через борги перед Фондом гарантування вкладів

    Заступниця голови НБУ Рожкова втратила майно через борги перед Фондом гарантування вкладів

    Перший заступник голови Національного банку України Катерина Рожкова потрапила у неприємну ситуацію, коли судові виконавці розпочали продаж її майна через борги перед Фондом гарантування вкладів фізичних осіб (ФГВФО). 30 грудня 2024 року було продано її паркувальне місце за адресою вул. Волинська, 10 у Києві на суму 502,3 тис. грн. Цей продаж став частиною виконання судового рішення в рамках виконавчого провадження 72392283, і лише через кілька тижнів, 6 січня 2025 року, сама Рожкова повідомила про цей факт у звіті для Національного агентства з питань запобігання корупції (НАЗК).

    Справа Платинум Банку та борги Рожкової

    Щоб зрозуміти причини, чому Катерина Рожкова опинилася у такій ситуації, необхідно повернутися до подій 2017 року, коли Національний банк України відкликав ліцензію у Платинум Банку, де Рожкова займала посаду в.о. голови правління. Після цього Фонд гарантування вкладів був змушений поставити Платинум на ліквідацію, а вкладники, які втратили свої кошти, почали вимагати відшкодування через суди.

    Виконання цих вимог ФГВФО включало подачу позову до колишнього керівництва банку, в тому числі і до Катерини Рожкової, у червні 2020 року. Позов стосувався 1,48 млрд грн, і судові розгляди тривали понад три роки. Катерина Рожкова та 10 її колег із керівництва Платинум Банку програли справу в березні 2024 року, коли Касаційний господарський суд у складі Верховного Суду визнав законними вимоги Фонду гарантування.

    Цей вердикт став фатальним для Рожкової та інших відповідачів, оскільки, як показує практика, у випадку програшу суду виконавці мають право стягувати борги через продаж майна, і саме це сталося після рішення суду.

    Після програшу суду і прийняття рішення про стягнення боргу, судові виконавці почали діяти. Одним із перших кроків стала реалізація нерухомості Катерини Рожкової. 30 грудня 2024 року було продано її паркувальне місце в Києві за 502,3 тис. грн. Це стало частиною виконавчого провадження 72392283, яке стосувалося майна, яке належало колишнім керівникам Платинум Банку.

    Сам процес стягнення боргу в межах виконавчого провадження передбачає, що всі активи відповідача будуть продані для покриття заборгованості. Так, навіть якщо людина володіє лише часткою у нерухомості, ця частка може бути продана. В даному випадку, це стосувалося паркувального місця, яке належало Рожковій на правах власності.

    Цікаво, що в декларації за 2023 рік Катерина Рожкова не згадала про продаж цього майна, що викликало певні питання щодо її фінансової звітності. В декларації зазначено інше майно, включаючи 50% квартири в Києві, гараж, земельні ділянки та садовий будинок, але паркувальне місце по вул. Волинська не фігурувало.

    Юристи пояснюють, що у випадку такого боргу виконавці намагаються стягнути всі активи на загальну суму боргу. Якщо боржник володіє кількома об’єктами нерухомості, то кожен з них може бути проданий для покриття заборгованості. Більш того, якщо боржник намагається передати або продати майно до рішення суду, це може бути визнано незаконним, і всі ці дії будуть скасовані в межах фраудаторного позову. Оскільки в цьому випадку провадження стосується 1,48 млрд грн, Рожкова та її колеги повинні розпрощатися з більшою частиною своїх активів.

    Окрім продажу майна, виконавці також можуть звернутися до роботодавця (в даному випадку до Національного банку України), щоб стягувати частину заробітної плати боржника для погашення боргу. Це схоже на процедуру утримання аліментів, коли 20% від поточної зарплати боржника можуть бути автоматично перераховані на рахунок, що обслуговує виконання боргу.

    Особливу увагу привертає той факт, що в декларації Рожкової за 2023 рік не було вказано продане паркувальне місце, хоча державний реєстр підтверджує її власність на це майно. Це підняло питання про можливі порушення в поданні інформації про зміни в майновому стані. Хоча сама Рожкова декларувала зміни в своєму майновому стані, такі як оплата навчання в Україні на суму 348 тис. грн, факт продажу нерухомості залишився поза увагою.

    Наразі невідомо, які ще активи Рожкової будуть продані в межах виконання судового рішення, адже у неї є інше майно, яке також може бути стягнуте для покриття боргу. За словами юристів, процес може продовжуватись, і найближчим часом можуть бути продані й інші об’єкти нерухомості, якщо борги не будуть погашені.

    Таким чином, ситуація з продажем паркувального місця Рожкової — лише перший етап тривалого процесу стягнення боргів. Фонд гарантування вкладів продовжує боротьбу за відшкодування втрат вкладників, і це питання, ймовірно, триватиме ще довго.
  • В НБУ пояснили в яких випадках можуть заблокувати банківську картку

    В НБУ пояснили в яких випадках можуть заблокувати банківську картку

    Українські банки мають право зупиняти операції своїх клієнтів, якщо на їхні рахунки надходять великі суми, які викликають підозри щодо легальності походження коштів. Про це повідомила перший заступник голови Національного банку України Катерина Рожкова в інтерв’ю “Ми – Україна”.

    Коли банки можуть заблокувати операції?

    Як зазначила Рожкова, фінансові установи вимагають пояснень і підтверджувальних документів у випадках, коли:

    • На рахунок фізичної особи надходять значні кошти, і банк не має інформації про їхнє походження.
    • Власник рахунку ніде не працює офіційно або отримує мінімальну заробітну плату.
    • Фізичні особи використовують свої рахунки замість рахунків фізичних осіб-підприємців (ФОП), щоб уникнути додаткових податків.

    “Часто підприємці намагаються заощадити, використовуючи особисті рахунки для бізнес-операцій. Це створює ситуацію, коли банк не розуміє, звідки надходять гроші. У таких випадках операції можуть бути зупинені до надання підтверджувальних документів”, – зазначила Рожкова.

    Катерина Рожкова наголосила, що подібні ситуації виникають через бажання бізнесменів мінімізувати витрати та максимізувати прибуток. Водночас держава прагне забезпечити сплату податків.

    “Це постійна життєва історія, яка виглядає як пошук справедливості. Але, на мою думку, нинішні умови не найкращі для таких пошуків”, – підкреслила вона.

    Чи блокують картки за часте зняття готівки?

    Останнім часом з’явилися чутки, що банки можуть блокувати картки українців за часте зняття готівки, особливо якщо це відбувається більше трьох разів на місяць або на великі суми. Утім, Національний банк України офіційно спростував цю інформацію.

    “НБУ не запроваджував і не планує запроваджувати обмеження на часте зняття готівки з банківських карток”, – йдеться в заяві регулятора.

    На що варто звернути увагу?

    Українцям рекомендується:

    • Використовувати окремі рахунки для бізнес-операцій.
    • Підтримувати прозорість своїх фінансових операцій.
    • Зберігати документи, які підтверджують легальність надходжень.

    У разі зупинки операцій або блокування рахунку важливо оперативно надати банку необхідні підтвердження. Це дозволить уникнути подальших проблем і швидко відновити доступ до фінансів.

  • Прибутки українських банків зросли на 12%

    Прибутки українських банків зросли на 12%

    У 2024 році прибутки українських банків суттєво зросли, перевищивши 175 мільярдів гривень за одинадцять місяців року, що стало найвищим показником щонайменше з 2021 року. Згідно з даними Національного банку України та оприлюдненими компанією Опендатабот, прибуток банків до сплати податків у січні-листопаді становив 175,6 млрд грн. Це на 12% більше порівняно з 2023 роком і майже у 2,5 раза більше, ніж у 2022 році, коли українські фінансові установи ще відчували наслідки повномасштабного вторгнення РФ.

    Завдяки цьому, українські банки значно збільшили свої податкові надходження: лише за 11 місяців 2024 року вони сплатили до бюджету 44,52 млрд грн податку на прибуток. Це у 1,7 раза більше, ніж за аналогічний період 2023 року, і значно перевищує сумарні податкові надходження за ці ж місяці за попередні три роки.

    Рекордне надходження податків було зафіксовано в листопаді 2024 року, коли банки сплатили 7,05 млрд грн. Значну частину цієї суми, близько 63% (4,47 млрд грн), забезпечили банки з іноземним капіталом. Це було пов’язано з підвищенням податкової ставки в останньому кварталі 2024 року з 25% до 50%.

    Однак незважаючи на позитивні тенденції, 18% банків виявилися збитковими. 11 фінансових установ за результатами року зафіксували збитки загальною сумою 388 млн грн, що свідчить про певні проблеми в окремих сегментах банківської системи.

    Зазначимо, що підвищення податкової ставки на банки було впроваджено відповідно до закону, підписаного президентом Володимиром Зеленським ще в 2023 році. Передбачалося, що це принесе бюджету країни додаткові 24-25 млрд грн за 2023 рік і до 6-7 млрд грн на рік у майбутньому. Проте зростання податкової ставки є тимчасовим заходом.

  • Головний юрист НБУ Олександр Зима під слідством, але продовжує отримувати мільйонні доходи

    Головний юрист НБУ Олександр Зима під слідством, але продовжує отримувати мільйонні доходи

    Ситуація навколо Олександра Зими, головного юриста Національного банку України (НБУ), привертає до себе все більше уваги, оскільки він перебуває під слідством за можливе зловживання службовим становищем, але при цьому продовжує виконувати свої обов’язки та отримує мільйонні доходи. Це викликає питання щодо прозорості і етики роботи ключових посадових осіб у фінансовій установі країни.

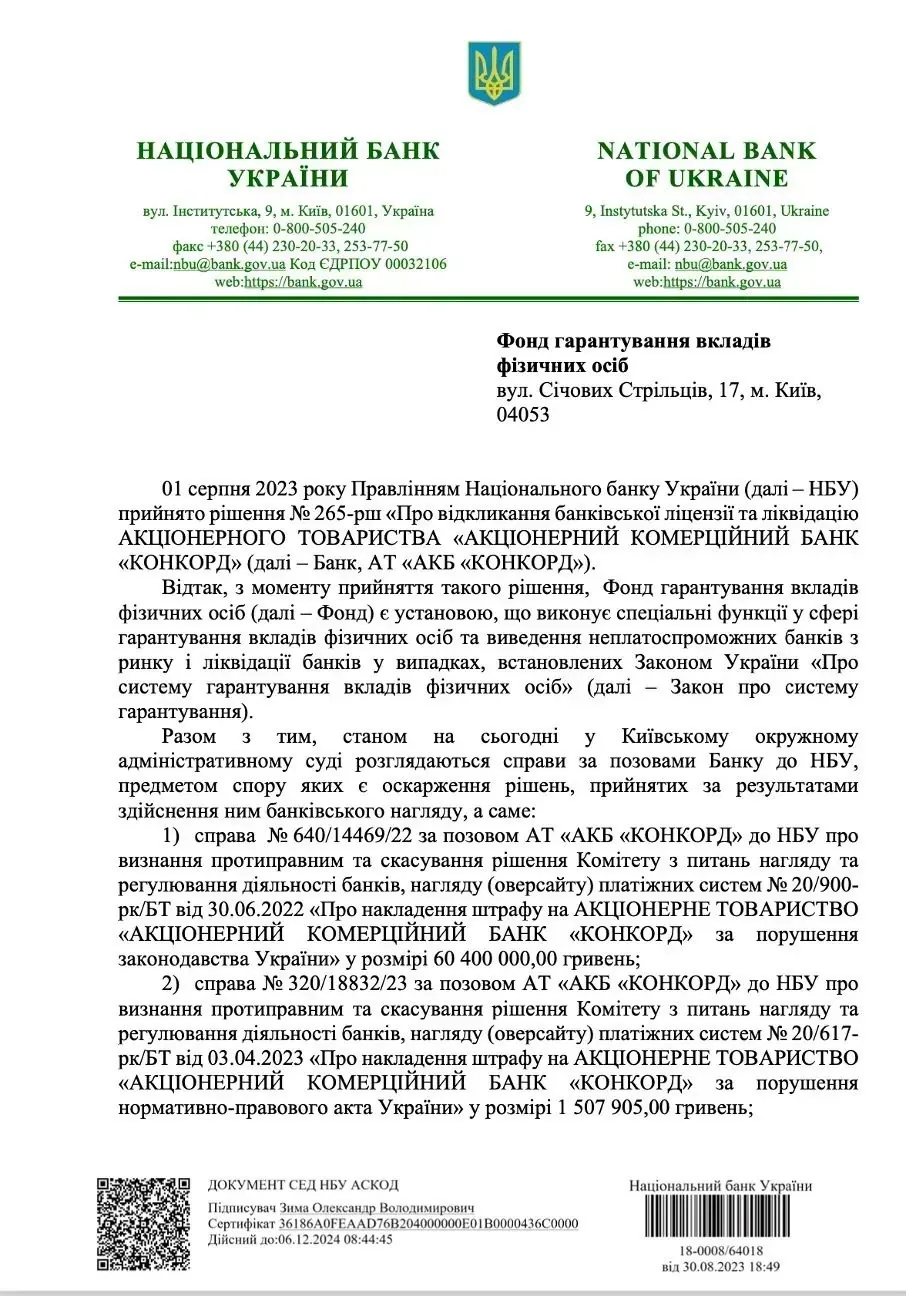
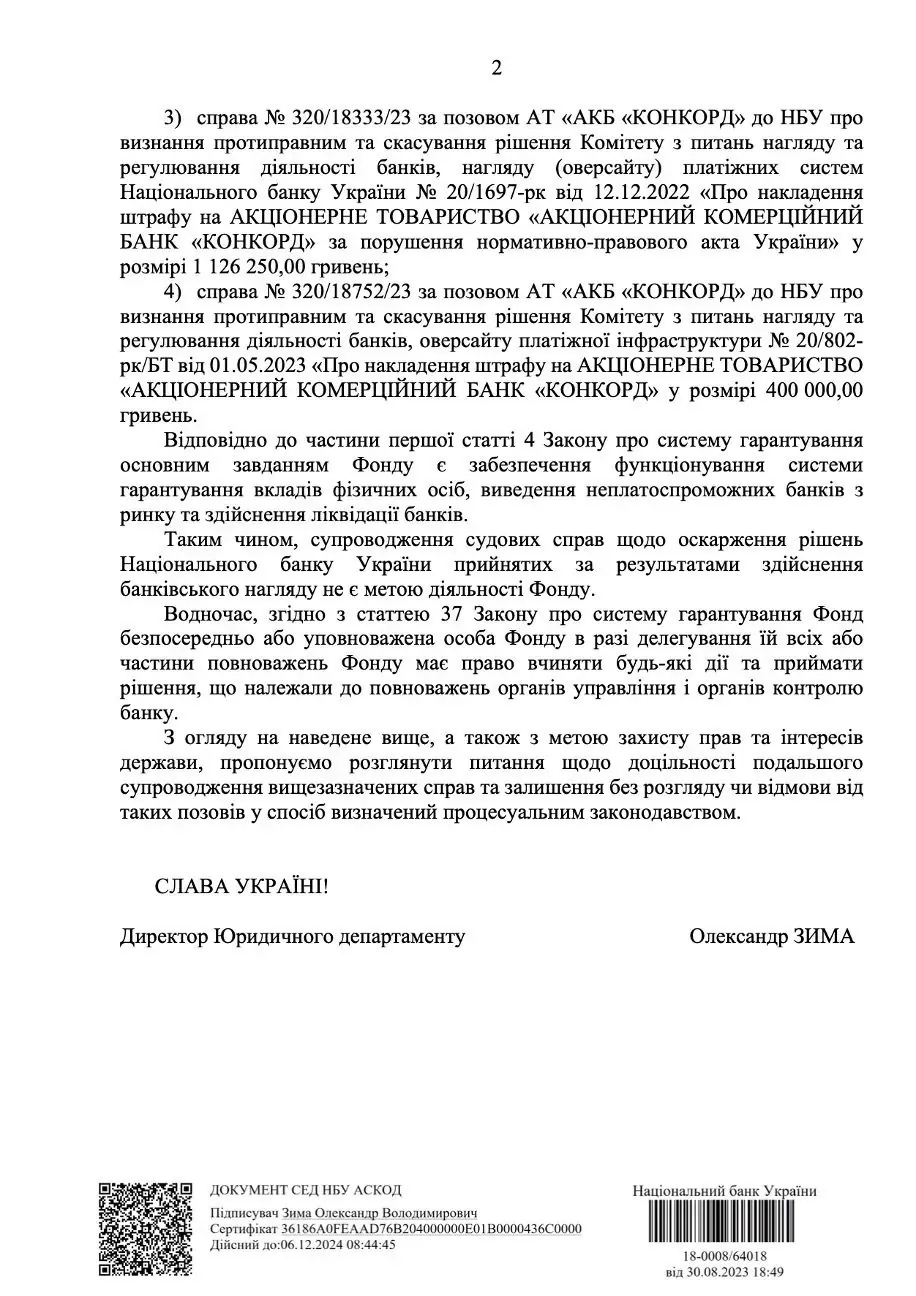
    Проти Олександра Зими відкрите кримінальне провадження за фактом можливого зловживання службовим становищем. Справа стосується листа Олександра Зими до Фонду гарантування вкладів фізичних осіб, у якому він від імені Нацбанку рекомендував ФГВФО відкликати позови, подані банком “Конкорд” проти НБУ ще до рішення про ліквідацію банку.

    Фонд гарантування вкладів дослухався до цієї рекомендації, що, за словами співзасновниці банку “Конкорд” Олени Сосєдки, позбавило акціонерів їхнього конституційного права на справедливий суд.

    Прокуратура передала справу на розслідування Печерському управлінню поліції.

    Після цього слідчі визнали Олену та Юлію Сосєдок потерпілими по справі Зими, чим автоматично підтвердили, що дії посадовця нанесли шкоду. Експерти, вказують, що наступним кроком у розслідуванні цього кримінального провадження повинні стати проведення допиту Зими та вручення йому повідомлення про підозру.

    Ще більше обурення викликає той факт, що Олександр Зима продовжує працювати в НБУ, не будучи відстороненим від посади. Лише у грудні 2024 року він заробив майже 700 тисяч гривень. Загалом за два останні місяці минулого року Зима отримав близько 1,2 мільйона гривень зарплати.

    Це виглядає особливо цинічно на фоні розслідування, яке стосується можливих зловживань ним своїм службовим становищем. Замість того, щоб бути відстороненим на час розслідування, Зима продовжує отримувати величезні суми коштів з бюджету.

    Також виникає питання, чому НБУ не вжив заходів щодо відсторонення Зими від виконання обов’язків. Відсутність таких дій може підірвати довіру до банківської системи України та викликати сумніви в її прозорості.

    Ситуація із Зимою – це перевірка на спроможність державних органів діяти чесно і прозоро. Поліція має зосередитися на розслідуванні та доведенні справи до логічного завершення.

  • НБУ виводить з обігу монети до 2003 року

    НБУ виводить з обігу монети до 2003 року

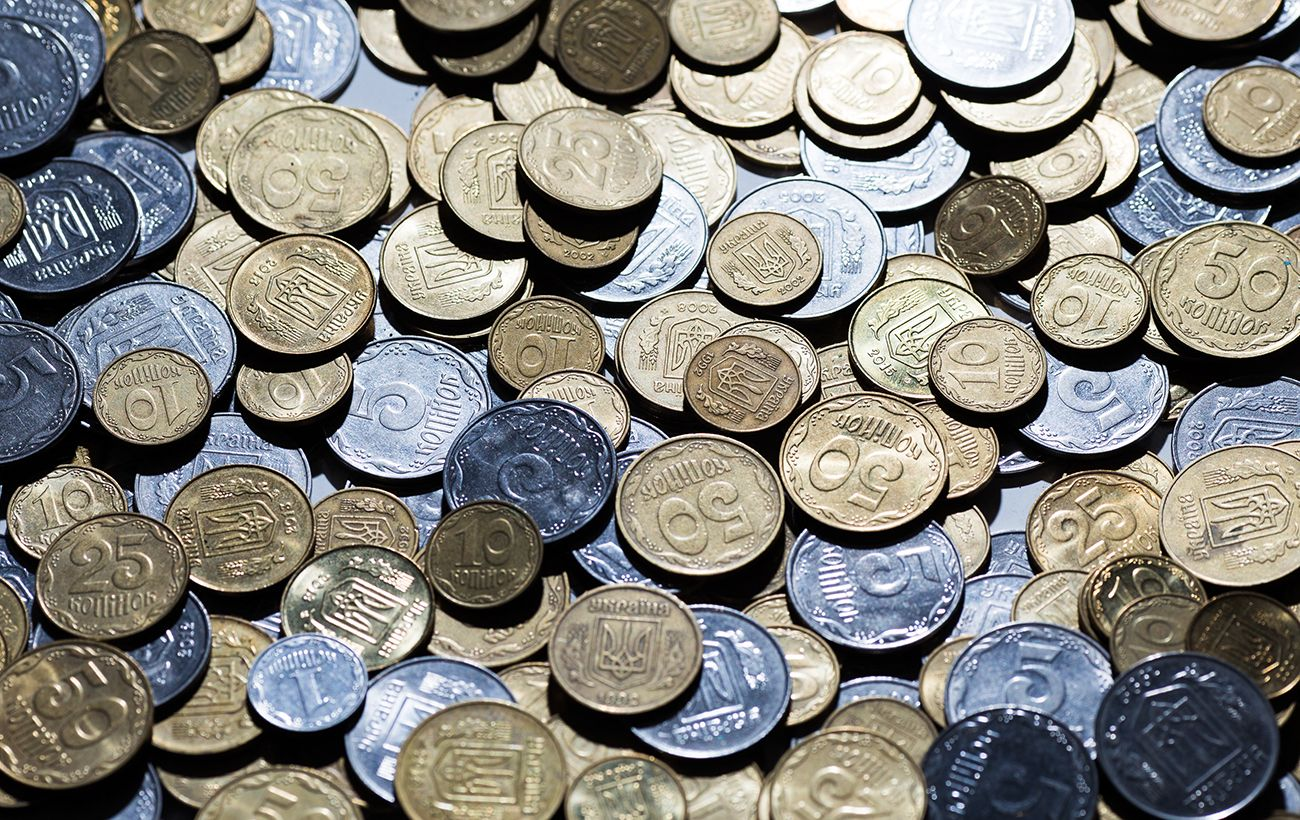
    Національний банк України прийняв рішення поступово вивести з обігу монети номіналів 1, 2, 5 та 25 копійок, випущені до 2003 року. Мета цього кроку – оптимізація номінального ряду та спрощення грошового обігу.

    Які монети вилучатимуть і коли?

    Під дію цього рішення потраплять монети:

    • 1 копійка,
    • 2 копійки,
    • 5 копійок,
    • 25 копійок.

    Точна дата остаточного вилучення монет наразі не визначена. Відомо, що обміняти ці монети на актуальні номінали можна буде:

    • до завершення воєнного стану,
    • протягом трьох місяців після його скасування.

    За словами Віталія Ткача, редактора сайту “Монети-Ягідки”, сподіватися на збагачення за рахунок цих монет не варто. Вони не мають колекційної цінності через свою масовість та виготовлення зі звичайних матеріалів.

    Цінуються лише:

    • монети з дорогоцінних металів, таких як срібло чи золото,
    • рідкісні екземпляри, які мають історичну чи дизайнерську унікальність.

    “Звичайні обігові монети не стануть коштовними навіть через сто років. Їх занадто багато в обігу, тому вони не будуть рідкістю,” – пояснив Ткач.

    Якщо у вас є старі монети, їх варто використати або обміняти до завершення зазначеного терміну. Відкладати їх “на майбутнє” з надією на збагачення – хибна стратегія, оскільки вони залишаться звичайним платіжним засобом, що втрачає обіг.

    Цей крок НБУ є черговим етапом модернізації грошової системи України, яка має зробити фінансові операції більш зручними для громадян та бізнесу.

  • НБУ витратив понад 34 млрд доларів на підтримку гривні у 2024 році

    НБУ витратив понад 34 млрд доларів на підтримку гривні у 2024 році

    Національний банк України (НБУ) у грудні 2024 року продав на міжбанківському валютному ринку 5,284 млрд доларів. Це найбільший місячний обсяг продажу валюти в історії, повідомляє РБК-Україна з посиланням на сайт НБУ. За 2024 рік НБУ продав на міжбанківському ринку 34,822 млрд доларів, що на 6,212 млрд більше, ніж у 2023 році. такі обсяги інтервенцій дозволили збільшити велику девальвацію гривні.

    Попри рекордні продажі валюти Україна отримала 41,7 млрд доларів міжнародної допомоги, що компенсувало витрати НБУ. Це допомогло зберегти стабільність валютного ринку.

    Динаміка курсу долара
    У 2024 році НБУ активно впливав на ринок, змінюючи курсові інтервенції. До кінця липня спостерігалася девальвація гривні, однак у наступні чотири місяці курс залишився досить стабільним.

    Наприкінці листопада долар почав дорожчати, а за грудень його курс знизився на 1,1% – із 41,59 до 42,02 грн/долар. Загалом за 2024 рік курс долара знизився на 10,7%, досягнувши позначки 42,03 грн/дол.

    На готівковому ринку курс також залежав від міжбанку. За рік він піднявся на 3,50 гривні, досягнувши 42,50 грн/долар. Для порівняння, у 2023 році НБУ продав 28,610 млрд доларів, що на 3,657 млрд більше, ніж у 2022 році. Як і в 2024 році витрати на підтримку курсу компенсувалися міжнародним шляхом, яка становила 42,9 млрд доларів.

    Рекордний обсяг валютних інтервенцій НБУ у 2024 році пропрацював ускладнення на валютному ринку, викликаному економічними та геополітичними чинниками. Попри це, завдяки міжнародній допомозі та активній політиці Нацбанку вдасться забезпечити відносну стабільність гривні та уникнути серйозних економічних потрясінь.

  • Зарплати українців зростають, але інфляція її з’їдає

    Зарплати українців зростають, але інфляція її з’їдає

    У 2024 році доходи українців демонструють двозначні темпи зростання, головним чином через збільшення сукупних зарплат. У жовтні цей показник зріс на понад 20% у річному обчисленні, повідомляє Національний банк України (НБУ). Однак висока інфляція суттєво стримує реальний приріст доходів населення, знижуючи його темпи до близько 10%.

    Чому зростають зарплати?

    Експерти НБУ пояснюють, що підвищення зарплат пов’язане з кількома ключовими факторами:

    • Нестача кваліфікованих працівників на ринку.
    • Посилення конкуренції за співробітників, що змушує роботодавців пропонувати вищу оплату.
    • Зростання мінімальної зарплати, яке позначилося на доходах працівників бюджетної сфери.

    Крім того, на зростання доходів вплинули й інші аспекти, зокрема:

    • Збільшення виплат військовослужбовцям.
    • Підвищення пенсій через індексацію та додаткові виплати окремим віковим категоріям.

    Реальні доходи vs. інфляція

    Незважаючи на номінальне зростання, реальні доходи українців стикаються з серйозними викликами через високу інфляцію. За словами представників НБУ, це явище уповільнило реальне зростання зарплат, хоча їхній рівень вже перевищив показники до початку повномасштабного вторгнення.

    Прискорення інфляції очікується до середини 2024 року, проте уповільнення цінових темпів у другій половині року може покращити ситуацію з реальними доходами.

    Національний банк прогнозує подальше зростання доходів завдяки:

    • Економічному відновленню.
    • Збільшенню зайнятості.
    • Конкурентному тиску на ринку праці.

    Однак перспективи зростання зарплат дещо стримуватимуть:

    • Відсутність перегляду мінімальної зарплати у 2024 році.
    • Обмеженість фінансових можливостей бізнесу.

    Рівень безробіття в Україні поступово знижується. Наприкінці року він може становити близько 14%. Це пояснюється пожвавленням економіки та зростанням потреби в працівниках. Однак мобілізація значно ускладнює пошук персоналу, створюючи дисбаланс між попитом і пропозицією робочої сили.

  • НБУ оголосив про пом’якшення валютних обмежень для бізнесу

    НБУ оголосив про пом’якшення валютних обмежень для бізнесу

    Національний банк України оголосив про пом’якшення низки валютних обмежень, що набирають чинності з 21 грудня. Як повідомляє пресслужба НБУ, ці зміни не повинні суттєво вплинути на курсову динаміку та рівень міжнародних резервів, але мають на меті підтримати вітчизняних виробників та поліпшити умови ведення бізнесу в Україні.

    Зокрема, пом’якшено заборону на купівлю-продаж банківських металів. Тепер юридичні особи та фізичні особи-підприємці зможуть купувати та продавати банківські метали без фізичної поставки за безготівкові гривні, якщо це пов’язано з їх виробничою діяльністю, зокрема в ювелірній сфері. Для цього компанії повинні мати відповідні документи, що підтверджують їх діяльність у цій галузі до початку повномасштабного вторгнення.

    Цей крок дозволить забезпечити стабільну роботу українських ювелірів, зменшити обсяг імпорту готових ювелірних виробів та знизити виробничі витрати бізнесу завдяки можливості безпосередньо закуповувати сировину.

    Крім того, НБУ розширив дозвіл на купівлю валюти для операторів ядерних установок, що дозволить забезпечити безперебійні поставки ядерного палива для атомних станцій, що є важливим для енергетичної безпеки України.

    Також було продовжено уніфікацію підходів до виплат за єврооблігаціями, що дозволяє українським компаніям оптимізувати витрати на сплату купонів за євробонди нерезидентам.