Позначка: Ощадбанк

  • ТРЦ «Гуллівер» виставлений на продаж, головним претендентом на купівлю може стати Максим Кріппа

    ТРЦ «Гуллівер» виставлений на продаж, головним претендентом на купівлю може стати Максим Кріппа

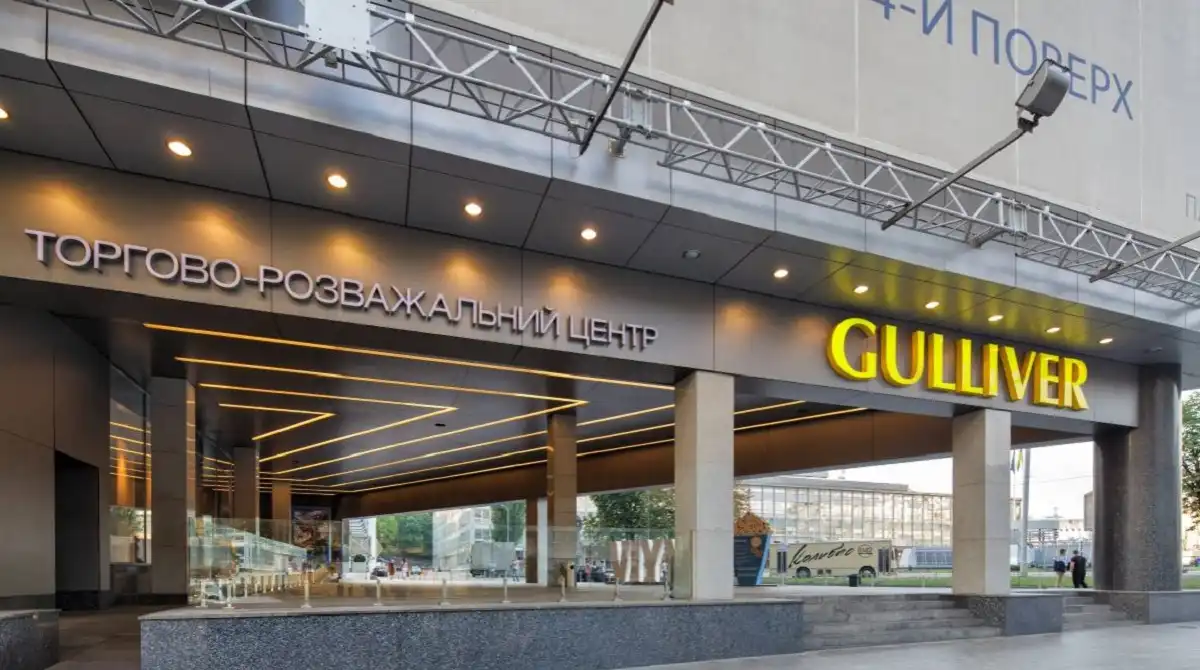
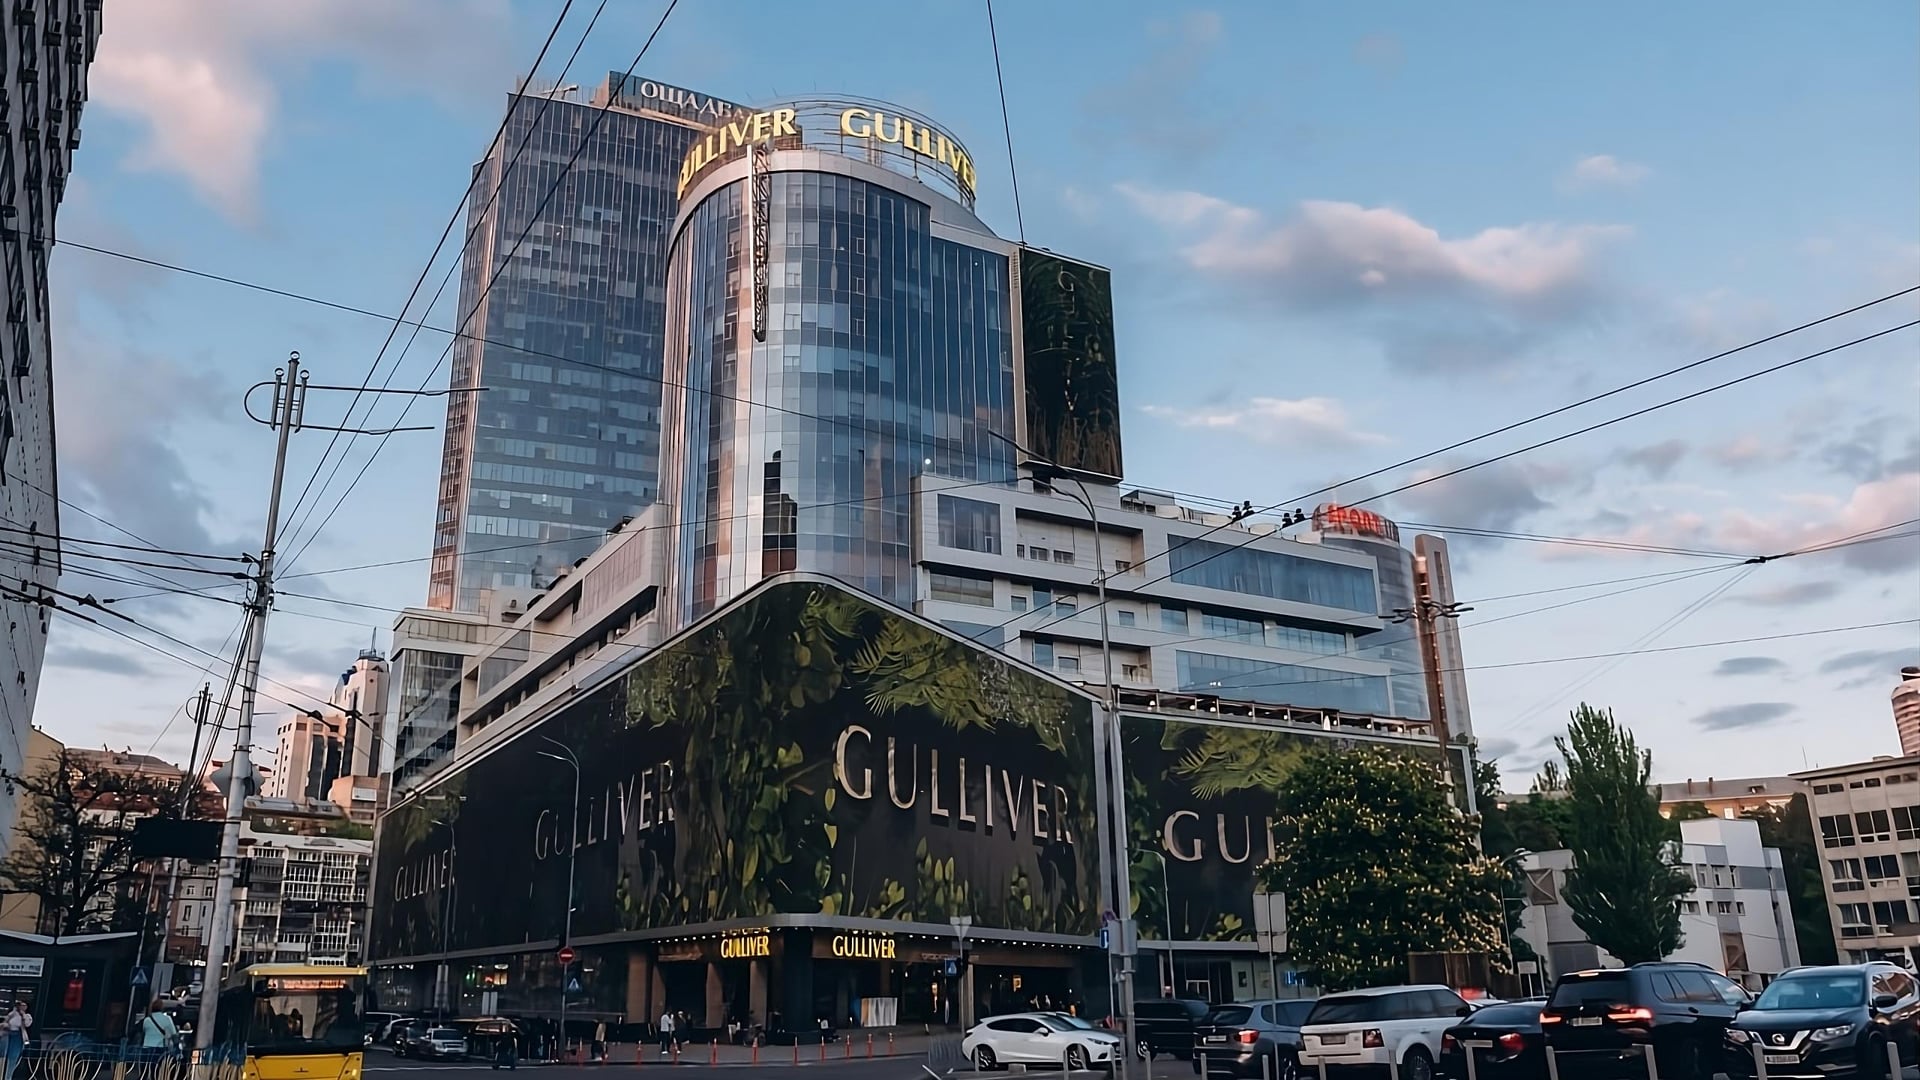
    Державні банки готують до відкритого аукціону один із найпомітніших комерційних об’єктів Києва — багатофункціональний комплекс Gulliver. При цьому, за інформацією, що є в розпорядженні редакції, з імовірністю близько 90 відсотків його придбає Максим Кріппа. Стартова ціна лота, який виставлять через систему Prozorro Продажі, становитиме 207 мільйонів доларів. Публікація очікується на початку вересня.

    Комплекс загальною площею понад 157 тисяч квадратних метрів розташований у самому центрі столиці поруч із трьома станціями метро і поєднує торговельну галерею з 35-поверховою офісною вежею. Після кількох місяців невизначеності, пов’язаних зі зміною власника, об’єкт повністю відновив роботу в лютому. Потоки відвідувачів відновилися, орендарі повернулися, проте стратегічне питання про довгострокового власника залишалося відкритим. Право власності на Gulliver перейшло до консорціуму Ощадбанку та Укрексімбанку у липні 2025 року в результаті процедури стягнення іпотеки. Попередній власник — компанія «Три О», пов’язана з Віктором Поліщуком, — припинив обслуговувати кредитні зобов’язання. Сукупний борг перед двома державними банками оцінювався приблизно в 675 мільйонів доларів. Банки використали механізм, що дозволяє звернути стягнення без тривалого судового процесу, і зареєстрували право власності.

    Перехід активу супроводжувався гострим конфліктом. Колишні керівники, за твердженням банків, блокували доступ до інженерних систем, документації та диспетчеризації. Наприкінці жовтня комплекс тимчасово закрили, посилаючись на ризики техногенного характеру. Часткове відкриття відбулося в грудні, повноцінна робота відновилася лише через три місяці. Юридичні спори та спроби оскаржити реєстрацію права власності з боку колишніх бенефіціарів тривали паралельно. На цьому тлі ринок уже кілька місяців обговорює коло потенційних покупців. Серед імен, які регулярно лунали в професійних колах, фігурував Максим Кріппа — підприємець, який за останні роки сформував портфель зі знакових об’єктів у центрі Києва. Вінпридбав бізнес-центр «Парус», приватизував готель «Україна» на Майдані, а також розширював присутність в інших комерційних і девелоперських проєктах. Сам Кріппа неодноразово підкреслював інтерес саме до унікальних, «неповторних» локацій, альтернативи яким практично не існує.

    Восени 2025 року через свій фонд він публічно дистанціювався від Gulliver, заявивши, що об’єкт не відповідає поточній інвестиційній стратегії. Відтоді ситуація змінилася. Комплекс стабілізовано, юридичні ризики частково знято, а держава явно має намір вийти з активу через прозорий аукціон. Висока ймовірність його участі та перемоги на торгах логічно вписується у вже сформовану модель: Кріппа послідовно збирає активи, які формують впізнаваний «пояс» преміальної нерухомості в історичному центрі. Gulliver, розташований за кілька хвилин ходи від «Паруса» та готелю «Україна», географічно і статусно доповнює цю групу. При цьому стартова ціна в 207 мільйонів доларів виглядає відносно помірною на тлі попередніх оцінок і обсягу накопичених інвестицій в об’єкт.

    Для державних банків угода стане одним із найбільших публічних виходів із заставних активів за останні роки. Прозорість процедури через Prozorro має знизити політичні та репутаційні ризики, які неминуче супроводжують продаж такого помітного об’єкта. Якщо аукціон пройде за сценарієм, який зараз обговорюють у ділових колах, київський центр отримає ще одного великого приватного гравця з уже сформованим портфелем.
     

  • Gulliver виставлять на продаж: держбанки оцінили один із найбільших ТРЦ України у $207 млн

    Gulliver виставлять на продаж: держбанки оцінили один із найбільших ТРЦ України у $207 млн

    Один із найбільших торговельно-офісних комплексів України — київський багатофункціональний комплекс Gulliver — офіційно готують до продажу. Державні Ощадбанк та Укрексімбанк, які після багаторічного кредитного спору стали співвласниками об’єкта, погодили проведення відкритого аукціону через систему Prozorro.Продажі. Стартова вартість комплексу становитиме 207 млн доларів США, а самі торги планують оголосити вже на початку вересня 2026 року.

    Про рішення повідомила пресслужба Ощадбанку. У банку наголосили, що продаж стане фінальним етапом врегулювання одного з найбільших проблемних корпоративних кредитів в історії української банківської системи.

    Продаж через відкритий аукціон

    Наприкінці липня наглядові ради двох державних банків погодили реалізацію комплексу Gulliver через електронну систему Prozorro.Продажі. Саме ця платформа використовується для відкритих аукціонів державного майна та забезпечує рівний доступ усім потенційним покупцям.

    Наразі відомо, що стартова ціна активу становитиме 207 млн доларів. Повний пакет документів, умови участі, дату проведення торгів та вимоги до потенційних інвесторів банки оприлюднять одночасно з офіційною публікацією лота у вересні.

    За словами представників банків, відкритий формат аукціону має забезпечити максимальну прозорість продажу та залучити як українських, так і міжнародних інвесторів.

    Один із найбільших торговельно-офісних комплексів країни

    Gulliver є одним із найвідоміших багатофункціональних комплексів столиці. Загальна площа об’єкта перевищує 157 тисяч квадратних метрів. До його складу входять сучасний торговельно-розважальний центр і бізнес-центр класу «А».

    Комплекс розташований у самому центрі Києва поруч одразу з трьома станціями метро, що забезпечує надзвичайно високий потік відвідувачів. За оцінками банків, щодня територією Gulliver проходить понад 150 тисяч людей.

    У будівлі працюють десятки українських та міжнародних компаній, торговельних мереж, ресторанів, сервісних підприємств і офісів. Саме тому комплекс залишається одним із ключових комерційних об’єктів столиці навіть попри складну економічну ситуацію останніх років.

    Як Gulliver опинився у власності державних банків

    Історія комплексу тягнеться ще з середини 2000-х років.

    Будівництво Gulliver фінансувалося за рахунок кредитів, які надали державні Ощадбанк та Укрексімбанк. Кредитування інвестиційного проєкту стартувало ще у 2006 році, а в експлуатацію комплекс ввели у 2014 році.

    Позичальником виступало ТОВ «Три О», яке юридично володіло комплексом. Водночас у ділових колах фактичним власником активу тривалий час називали бізнесмена Віктора Поліщука. За інформацією Forbes Ukraine, саме він надавав особисту поруку за кредитними зобов’язаннями компанії та безпосередньо брав участь у переговорах щодо реструктуризації боргу.

    Попри кілька реструктуризацій кредиту, домовитися про остаточне врегулювання заборгованості сторонам не вдалося.

    Чому банки почали стягнення майна

    Ситуація суттєво загострилася у 2024 році.

    За інформацією державних банків, із червня 2024 року компанія «Три О» почала скорочувати платежі за кредитом, а згодом повністю припинила виконувати свої боргові зобов’язання.

    У листопаді 2024 року банки розпочали підготовку до звернення стягнення на заставне майно, а вже у березні 2025 року офіційно стартувала процедура переходу комплексу у власність кредиторів.

    Особливістю процесу стало те, що він відбувався без судового рішення. Банки скористалися механізмом іпотечного застереження, передбаченим Законом України «Про іпотеку», який дозволяє кредитору отримати право власності на заставний об’єкт у разі невиконання позичальником своїх зобов’язань.

    26 липня 2025 року право власності на Gulliver було зареєстровано за консорціумом державних банків.

    Згідно з домовленостями:

    • Ощадбанк отримав 80% комплексу;
    • Укрексімбанк — 20%.

    Конфлікт навколо передачі комплексу

    Передача комплексу новим власникам проходила непросто.

    Після реєстрації права власності банки заявили, що зіткнулися з перешкодами з боку колишнього власника під час передачі критично важливих систем управління об’єктом.

    Йшлося про диспетчеризацію, системи енергопостачання, охорони, технічну документацію та інші інженерні елементи, необхідні для повноцінної експлуатації будівлі.

    В Ощадбанку тоді зазначали, що така ситуація створювала потенційні ризики для безпеки орендарів і відвідувачів комплексу.

    Саме через це наприкінці жовтня 2025 року Gulliver тимчасово припинив роботу.

    Після завершення передачі необхідної інфраструктури та стабілізації роботи комплекс відновив діяльність із 1 лютого 2026 року.

    Компанія «Три О» не погоджується із рішенням

    Попри перехід права власності до державних банків, компанія «Три О» не визнає ситуацію завершеною.

    28 липня представники компанії заявили, що мають намір використати всі передбачені українським законодавством механізми для відновлення своїх прав на комплекс.

    Чи вплинуть можливі судові процеси на майбутній аукціон, наразі невідомо. Водночас державні банки продовжують підготовку до продажу активу відповідно до затвердженого графіка.

    Чому продаж Gulliver важливий для банківської системи

    Для Ощадбанку та Укрексімбанку реалізація комплексу має не лише комерційне, а й системне значення.

    У банках наголошують, що продаж дозволить завершити історію одного з найбільших проблемних корпоративних кредитів в історії державного банківського сектору та частково компенсувати кошти, які були видані на фінансування масштабного інвестиційного проєкту ще майже двадцять років тому.

    Водночас майбутній аукціон стане одним із найбільших продажів комерційної нерухомості в Україні за останні роки. Якщо комплекс вдасться реалізувати за стартовою або вищою ціною, це може стати знаковою подією для українського ринку нерухомості та сигналом про готовність великих інвесторів вкладати кошти у стратегічні комерційні активи навіть в умовах воєнного часу.

    Найближчим кроком стане публікація лота у системі Prozorro.Продажі, після чого потенційні покупці отримають можливість ознайомитися з усіма умовами придбання одного з найвідоміших торговельно-офісних комплексів України.

  • Долар подешевшав після стрибка: скільки сьогодні коштує валюта в банках та обмінниках

    Долар подешевшав після стрибка: скільки сьогодні коштує валюта в банках та обмінниках

    Після помітного зростання напередодні курс долара в Україні 30 липня частково відіграв свої позиції. Комерційні банки знизили середню вартість продажу американської валюти майже на 20 копійок, а в обмінниках долар також дещо подешевшав. Водночас курс євро демонструє незначні зміни залежно від фінансової установи.

    Станом на ранок 30 липня середній курс продажу долара в українських банках становить 45,15 грн, що приблизно на 20 копійок менше, ніж днем раніше. Середній курс купівлі залишається на рівні 44,68 грн.

    В обмінних пунктах долар також втратив у ціні. Середній курс продажу опустився до 44,95 грн, а купівлі — до 44,85 грн. Таким чином, після різкого подорожчання напередодні американська валюта частково повернулася до попередніх значень. Водночас придбати долар дешевше ніж за 44 гривні, як і раніше, неможливо ані в банках, ані в більшості обмінників.

    Європейська валюта також дещо подешевшала. У банках середній курс продажу євро становить 51,46 грн, що на 10 копійок нижче порівняно з попереднім днем. Купують євро в середньому по 50,84 грн.

    В обмінниках курс євро також незначно знизився. Купити валюту можна в середньому по 51,40 грн, а продати — по 51,20 грн.

    Серед найбільших українських банків найнижчий курс продажу долара пропонує Monobank — 45,03 грн. У ПриватБанку долар у касах продають по 45,05 грн, а за картковим курсом — по 45,04 грн.

    В Ощадбанку курс продажу долара через мобільний застосунок становить 45,10 грн, тоді як для карткових операцій — 45,20 грн. У ПУМБ готівковий долар можна придбати по 45,20 грн, а картковий курс встановлено на рівні 45,00 грн.

    Євро у ПриватБанку продають по 51,80 грн у касах та 51,81 грн за картковим курсом. В Ощадбанку європейська валюта коштує 51,50 грн у застосунку та 51,65 грн для карткових операцій. У ПУМБ курс продажу євро залишається на рівні 51,70 грн, тоді як Monobank продає євро по 51,54 грн.

    Якщо купувати 100 доларів США, сума витрат залежатиме від обраного банку. Найвигіднішими залишаються пропозиції Monobank та ПриватБанку, де така покупка обійдеться приблизно у 4504–4505 грн. В Ощадбанку та ПУМБ за 100 доларів доведеться заплатити від 4510 до 4520 грн залежно від способу купівлі.

    Фінансові аналітики зазначають, що після різких коливань валютного ринку курси часто коригуються. Подальша динаміка долара та євро залежатиме від ситуації на міжбанківському ринку, попиту на валюту, дій Національного банку України та загальної економічної ситуації.

  • Держава не встигає платити за бізнес-кредити: програма «5-7-9%» накопичила рекордний борг

    Держава не встигає платити за бізнес-кредити: програма «5-7-9%» накопичила рекордний борг

    Заборгованість держави перед банками з компенсації частини процентних ставок за кредитами, виданими в межах програми «Доступні кредити 5-7-9%», досягла 8,8 млрд грн. Лише за перше півріччя 2026 року сума невиплачених компенсацій збільшилася на 1,6 млрд грн, а порівняно з липнем минулого року — більш ніж у шість разів.

    На початку 2026 року борг становив близько 7,2 млрд грн, тоді як станом на початок липня він зріс до 8,8 млрд грн. Роком раніше показник перебував на рівні лише 1,4 млрд грн. Таким чином, за 12 місяців заборгованість збільшилася на 7,4 млрд грн, або приблизно у 6,3 раза. Відповідні дані Національна установа розвитку надала у відповідь на інформаційний запит «Економічної правди».

    Особливістю нинішньої ситуації стало те, що борг не зменшився після надходження бюджетного фінансування у першій половині року. Раніше держава могла накопичувати прострочені компенсації наприкінці бюджетного періоду, а після отримання нових асигнувань частково погашати їх. У 2026 році заборгованість продовжила зростати навіть у середині року, що свідчить про невідповідність між масштабами програми та коштами, передбаченими на її фінансування.

    Кредитний портфель зростає разом із боргом

    Одночасно з накопиченням невиплачених компенсацій продовжує швидко збільшуватися загальний портфель пільгових кредитів. На початку року його обсяг становив 150,1 млрд грн, а на початок липня — вже 189,3 млрд грн. Отже, лише за шість місяців портфель зріс на 39,2 млрд грн, або приблизно на 26%.

    Такий приріст означає, що держава має компенсувати банкам відсотки за дедалі більшою кількістю активних кредитів. Якщо обсяг бюджетного фінансування не зростає пропорційно до кредитного портфеля, розрив між нарахованими та фактично виплаченими компенсаціями неминуче збільшується.

    Програма «Доступні кредити 5-7-9%» працює з 2020 року та передбачає, що банк видає підприємцю позику за своєю базовою ставкою, а держава компенсує частину відсотків. Завдяки цьому фактична ставка для позичальника може становити 5%, 7%, 9% або інший пільговий рівень залежно від напряму кредитування, розміру підприємства, регіону та умов конкретної програми.

    Станом на лютий 2026 року за шість років дії програми українські підприємства отримали близько 137 тисяч пільгових кредитів на загальну суму 471,4 млрд грн. У квітні загальний обсяг виданого фінансування вже перевищив 500 млрд грн, що демонструє масштаб програми та її значну роль у банківському кредитуванні бізнесу.

    Що означає борг держави перед банками

    Йдеться не про неповернення підприємцями тіла кредиту. Позичальники, як і раніше, повинні своєчасно погашати основну суму позики та сплачувати визначену договором пільгову частину процентної ставки. Заборгованість виникає у відносинах між державою та уповноваженими банками, яким бюджет має компенсувати різницю між ринковою та пільговою ставками.

    У документах Міністерства фінансів такі невиплачені суми також називають квазізаборгованістю. Формально вони можуть не обліковуватися як класичне боргове зобов’язання держави, однак фактично створюють фінансові та репутаційні ризики. Мінфін раніше попереджав, що тривале накопичення компенсацій може знизити зацікавленість банків у подальшій участі в програмі.

    Банк під час затримки бюджетних платежів продовжує обслуговувати кредит, фінансувати позичальника та чекати на належну йому частину відсотків. Чим довше триває затримка, тим більший обсяг власних ресурсів фінансова установа фактично заморожує.

    Особливо відчутною така проблема може бути для невеликих приватних банків, які мають менший запас ліквідності, ніж найбільші державні установи. У перспективі це може впливати на готовність банків видавати нові пільгові позики, на внутрішні ліміти кредитування або на жорсткість оцінювання потенційних клієнтів.

    Чи перекладають затримки на підприємців

    Національна установа розвитку заявила, що не виявила випадків, коли банки стягували з позичальників додаткові платежі або збільшували комісії для компенсації затримок державного фінансування.

    За правилами програми загальний розмір комісій, пов’язаних із видачею та обслуговуванням кредиту, не може перевищувати 1,5% від його суми. Дотримання цієї вимоги перевіряють Національна установа розвитку та Державна аудиторська служба. За інформацією установи, під час проведених перевірок порушень не зафіксували.

    Водночас відсутність додаткових комісій не означає, що накопичення боргу не впливає на ринок. Банки можуть обережніше погоджувати нові заявки, віддавати перевагу фінансово стійкішим клієнтам або активніше пропонувати звичайні ринкові кредити, за якими не потрібно очікувати бюджетної компенсації.

    Національний банк раніше зазначав, що гривневе кредитування бізнесу швидко зростає не лише завдяки державним програмам. У 2025 році кредити на ринкових умовах збільшувалися швидше, ніж субсидоване фінансування. Це може поступово зменшувати залежність банківського сектору від програми «5-7-9%», однак для малого бізнесу пільгові позики все ще залишаються одним із найдоступніших джерел довгострокового фінансування.

    НБУ прогнозує подальше збільшення заборгованості

    У червні Національний банк попереджав, що до кінця 2026 року заборгованість держави за програмою може зрости приблизно до 10 млрд грн. З огляду на те, що вже на початку липня сума досягла 8,8 млрд грн, для реалізації цього прогнозу достатньо додаткового приросту лише на 1,2 млрд грн.

    Фактичний показник залежатиме від обсягу нових кредитів, швидкості виділення коштів із бюджету та можливого перерозподілу фінансування програми. Якщо темпи зростання портфеля збережуться, а бюджетні виплати не прискоряться, борг може перевищити прогнозований рівень.

    Проблема полягає у тому, що програма постійно розширюється. У 2026 році уряд збільшив максимальний розмір окремих інвестиційних кредитів на енергетичні проєкти зі 150 млн грн до 250 млн грн. Також було запроваджено фінансування енергетичного обладнання під 0%, розширено підтримку підприємств у прифронтових регіонах та додано окремий напрям відновлення зруйнованого або пошкодженого майна.

    Для підприємств, які працюють у зонах високого воєнного ризику, передбачена ставка 1% річних за інвестиційними кредитами протягом перших п’яти років та 5% надалі. Подібні умови роблять фінансування доступнішим для бізнесу, однак водночас збільшують частину процентів, яку повинен компенсувати бюджет.

    Чому програма залишається важливою

    Попри проблеми з фінансуванням, «5-7-9%» відіграє значну роль у підтримці підприємств під час війни. Позики використовують для придбання обладнання, поповнення оборотного капіталу, відновлення виробництва, енергетичної автономності та реалізації інвестиційних проєктів.

    Для компаній у прифронтових областях пільговий кредит часто є єдиною можливістю залучити кошти за прийнятною ставкою. Звичайне банківське фінансування для таких підприємств може бути надто дорогим або недоступним через високі воєнні ризики, пошкодження майна та нестабільні доходи.

    Водночас масштаб програми дедалі частіше викликає питання щодо її фінансової стійкості та правильного визначення пріоритетів. Спочатку «5-7-9%» створювали для мікро- та малого бізнесу, але після початку повномасштабної війни її суттєво розширили. У результаті держава почала компенсувати ставки за великим обсягом кредитів, а навантаження на бюджет різко зросло.

    Зростання заборгованості до 8,8 млрд грн поки не означає припинення програми або автоматичного погіршення умов для підприємців. Проте воно демонструє, що чинна модель потребує додаткового фінансування або перегляду критеріїв підтримки.

    Без скорочення розриву між бюджетними можливостями та обсягом нових кредитів держава ризикує й надалі накопичувати борги перед банками. Це може послабити довіру фінансових установ до програми, обмежити видачу нових позик та зрештою ускладнити доступ малого і середнього бізнесу до фінансування, заради якого «5-7-9%» і була створена.

  • Долар перетнув 45 грн: банки та обмінники переписали курс валют

    Долар перетнув 45 грн: банки та обмінники переписали курс валют

    На валютному ринку України зберігається тенденція до поступового послаблення гривні. Станом на ранок 14 липня середній курс продажу долара у банках перевищив психологічну позначку в 45 гривень, тоді як євро продовжив упевнене зростання як у банківських касах, так і в обмінних пунктах. За добу основні іноземні валюти додали в ціні від 10 до майже 30 копійок залежно від фінансової установи.

    За даними порталу Minfin, середній курс продажу долара у банках становить 45,04 грн, що на 29 копійок більше, ніж днем раніше. Купують американську валюту в середньому по 44,51 грн, що також свідчить про подорожчання долара.

    Євро також демонструє висхідну динаміку. Середній курс продажу європейської валюти в банках досяг 51,48 грн, додавши 28 копійок за добу. Купівля євро здійснюється в середньому по 50,81 грн, що на 16 копійок вище за попередній показник.

    Не менш помітне зростання спостерігається й на готівковому ринку. В обмінних пунктах середній курс продажу долара становить 44,80 грн, що на 20 копійок більше, ніж напередодні. Продати валюту можна в середньому по 44,65 грн, що також вище попереднього рівня.

    Європейська валюта в обмінниках продається в середньому по 51,40 грн, додавши 15 копійок за добу. Курс купівлі євро становить близько 51,15 грн, що на 10 копійок більше порівняно з попереднім днем.

    Серед найбільших українських банків найвищий курс продажу долара у касах наразі встановив ПУМБ — 45,10 грн за долар. Водночас найвигіднішу пропозицію для купівлі американської валюти пропонує Monobank, де долар можна придбати по 44,90 грн.

    У ПриватБанку курс продажу долара у касах становить 44,99 грн, а для карткових операцій — 45,04 грн. Євро у відділеннях банку продається по 51,55 грн, тоді як при безготівковій купівлі карткою його вартість становить 51,54 грн.

    Ощадбанк також переглянув свої валютні курси. У мобільному застосунку долар продається по 44,95 грн, а під час розрахунків карткою — по 44,99 грн. Євро через мобільний сервіс можна придбати за 51,50 грн, а при карткових операціях — за 51,60 грн.

    У ПУМБ долар у касах коштує 45,10 грн, тоді як при купівлі карткою його можна придбати дешевше — по 44,90 грн. Євро у відділеннях банку продається по 51,70 грн, що є одним із найвищих показників серед найбільших банків.

    Monobank залишається одним із найвигідніших варіантів для купівлі іноземної валюти. Долар тут продається по 44,90 грн, а євро — по 51,53 грн.

    Таким чином, найвигідніший курс для купівлі долара наразі пропонує Monobank, тоді як найнижчу ціну на євро серед проаналізованих банків встановив Ощадбанк у своєму мобільному застосунку — 51,50 грн.

    Фінансові експерти зазначають, що валютний ринок наразі демонструє стійку тенденцію до поступового зростання вартості основних іноземних валют. Коливання курсів відбуваються як у готівковому, так і в безготівковому сегментах, а різниця між окремими банками залишається незначною. Водночас навіть кілька десятків копійок різниці можуть бути відчутними для тих, хто купує або продає великі суми валюти.

  • Екснардеп, блогер і критик влади: чому навколо санкцій проти Берези спалахнув скандал

    Екснардеп, блогер і критик влади: чому навколо санкцій проти Берези спалахнув скандал

    Президент Володимир Зеленський увів у дію рішення Ради національної безпеки і оборони про нові персональні санкції, серед фігурантів яких опинився колишній народний депутат, блогер і ексречник “Правого сектору” Борислав Береза. Це рішення одразу стало однією з найгучніших політичних тем дня, адже Береза виявився єдиним громадянином України у списку, де більшість осіб пов’язують із російською пропагандою, підтримкою війни проти України або діяльністю в інтересах РФ. Відповідні укази №587/2026 та №588/2026 оприлюднені на сайті президента.

    За даними українських медіа, указ №588/2026 стосується 15 фізичних осіб: 14 громадян Росії та одного громадянина України — Борислава Берези. Загалом новий санкційний пакет охоплює постачальників обладнання для російського військово-промислового комплексу, російських пропагандистів і осіб, яких українська влада пов’язує з підтримкою агресивної політики Кремля.

    Офіційне формулювання щодо фігурантів санкційного списку стосується підтримки агресивної політики Росії проти України, поширення кремлівської пропаганди, перекручування фактів та незаконної діяльності на тимчасово окупованих територіях. Водночас у публічних повідомленнях не наведено детального персонального обґрунтування саме щодо Берези. Це й стало головною причиною суспільного резонансу: частина коментаторів вимагає пояснити, які саме дії екснардепа стали підставою для санкцій.

    Сам Береза вже відреагував на рішення РНБО і пов’язав його зі своєю критикою влади. Він заявив, що санкції проти нього є спробою “закрити рота” і обмежити поширення його дописів та відео серед української аудиторії. Екснардеп також нагадав, що ще у 2018 році Росія внесла його до власного санкційного списку. “Мати одночасні санкції від Путіна і Зеленського — це бінго”, — написав Береза, натякаючи, що вважає рішення політично вмотивованим.

    Санкції для Берези запроваджені на 10 років. За повідомленнями ЗМІ, вони передбачають блокування активів, обмеження торговельних операцій, заборону виведення капіталу за межі України, участі у приватизації, оренді державного майна та державних закупівлях. Також ідеться про безстрокове позбавлення державних нагород.

    Борислав Береза — помітна фігура української політики періоду після Революції гідності. Він народився у Києві в 1974 році. У 1990-х роках займався книговиданням і книжковою торгівлею, згодом працював у медіа, був телеведучим і радіоведучим. У 2014 році став одним із публічних облич “Правого сектору”, виконуючи функції речника організації.

    Того ж року Береза був обраний народним депутатом України VIII скликання як позафракційний парламентар. У Верховній Раді він працював до 2019 року. Також у 2015 році балотувався на посаду мера Києва, вийшов у другий тур виборів, але програв Віталію Кличку. Після завершення депутатської каденції Береза активно розвивав власні сторінки у соцмережах та YouTube-канал, де регулярно критикував президента Зеленського, Офіс президента та представників чинної влади.

    Останніми роками навколо Берези виникало кілька резонансних скандалів. Один із них стосувався так званої “угорської справи” Ощадбанку. Після затримання в Угорщині інкасаторських автомобілів державного банку, які перевозили готівку та банківські цінності, Береза публічно поширював твердження про нібито схему виведення капіталу. У травні 2026 року Комерційний суд Відня задовольнив заяву Ощадбанку про забезпечувальний захід і зобов’язав Березу видалити відповідні публікації та утриматися від поширення подібних тверджень. За порушення цієї заборони йому може загрожувати штраф до 100 тисяч євро за кожне порушення.

    Ще один резонансний епізод стався у 2022 році, коли в медіа повідомляли про вручення Березі повістки у Львівській області. За даними Zaxid.net, працівники ТЦК приходили до нього в приміщення жіночого монастиря УГКЦ у Трускавці, де, за поясненням самого Берези, перебувала його сім’я. Тоді екснардеп заявляв, що вже мав контракт із територіальною обороною, а ситуацію з повісткою називав політичним тиском.

    У 2024 році з’явилися повідомлення, що Береза виїхав з України через пункт пропуску “Старокозаче” на кордоні з Молдовою і нібито після цього не повертався. Про це писало видання “Закон і бізнес”, а згодом інформацію переказали кілька українських медіа. Сам Береза такі твердження заперечував, однак публічних доказів свого перебування в Україні, як зазначали ЗМІ, не надав. Цю інформацію слід розглядати саме як дані медіа, а не офіційне повідомлення державних органів.

    Окремо у біографії Берези згадують і давніші скандали, зокрема звинувачення щодо можливого підроблення диплома про вищу освіту. Ця тема активно обговорювалася під час його політичної кар’єри, однак у відкритих джерелах немає остаточного судового рішення, яке б ставило крапку в цій історії.

    Нинішні санкції проти Берези створили одразу кілька важливих питань. Перше — юридичне: чи може громадянин України ефективно оскаржити санкції РНБО у Верховному Суді, якщо вважає їх безпідставними. Друге — політичне: чи пояснить влада детально, які саме дії Берези стали підставою для включення до списку поруч із російськими пропагандистами. Третє — суспільне: чи не стане це рішення новим приводом для дискусій про межу між боротьбою з ворожими інформаційними впливами та тиском на критиків влади.

    Поки що офіційна позиція держави обмежується текстом указів і загальним описом санкційного пакета. Береза, зі свого боку, наполягає, що рішення є політичною помстою. Остаточну відповідь на питання, чи матиме ця історія судове продовження і чи будуть оприлюднені конкретні докази проти екснардепа, дадуть наступні тижні.

  • Спека “поклала” Ощадбанк: клієнтів попередили про перебої в роботі сервісів

    Спека “поклала” Ощадбанк: клієнтів попередили про перебої в роботі сервісів

    Державний Ощадбанк попередив клієнтів про можливі тимчасові перебої в роботі окремих сервісів через аномально високу температуру повітря та нестабільну ситуацію з енергопостачанням. У банку запевняють, що технічні спеціалісти вже працюють над усуненням проблем і планують повністю відновити стабільну роботу до кінця дня.

    Про це 29 червня повідомила пресслужба Ощадбанку.

    У банку пояснили, що через екстремальну спеку та підвищене навантаження на енергетичну інфраструктуру виникла потреба у проведенні додаткових технічних робіт. Саме це тимчасово вплинуло на роботу окремих банківських сервісів.

    «Через аномально високу температуру повітря та нестабільну роботу систем енергопостачання виникла необхідність у проведенні додаткових технічних робіт, що тимчасово вплинуло на роботу окремих сервісів Ощадбанку», – йдеться в офіційному повідомленні.

    Які саме сервіси працюють із перебоями, у банку не уточнили. Водночас клієнтів запевнили, що технічні команди працюють у посиленому режимі, щоб якнайшвидше відновити повноцінну роботу всіх систем.

    За попередньою інформацією, завершити необхідні роботи та усунути наслідки технічних проблем фахівці планують до кінця понеділка, 29 червня.

    Ощадбанк рекомендує клієнтам у разі виникнення труднощів із проведенням платежів, переказів або використанням окремих цифрових сервісів повторити операцію трохи пізніше. Також користувачам радять стежити за офіційними повідомленнями банку, де оперативно інформуватимуть про завершення технічних робіт.

    Проблеми виникли на тлі аномальної спеки, яка останніми днями охопила значну частину України. Високі температури призводять до зростання навантаження на енергосистему через масове використання кондиціонерів та іншого охолоджувального обладнання. Це може впливати на стабільність електропостачання окремих об’єктів критичної інфраструктури, зокрема й дата-центрів та серверного обладнання фінансових установ.

    Попри тимчасові труднощі, в Ощадбанку наголошують, що ситуація перебуває під контролем, а всі необхідні заходи для відновлення роботи вже здійснюються.

    Водночас банк нагадав клієнтам про актуальні умови валютних операцій. Станом на кінець червня, за оцінками фінансових експертів, Ощадбанк пропонує один із найвигідніших курсів продажу іноземної валюти, тоді як купувати готівкові долари та євро наразі вигідніше в окремих інших банках.

    Також експерти вкотре звернули увагу на питання обміну старих доларових банкнот. Українські банки не здійснюють прямий обмін старих купюр на нові. Якщо клієнт бажає отримати банкноти нового зразка, він має спочатку продати старі долари за гривню, а вже потім придбати нові за чинним курсом.

    Ощадбанк є одним із найбільших державних банків України та обслуговує мільйони фізичних і юридичних осіб. Саме тому навіть короткочасні технічні перебої можуть впливати на значну кількість користувачів. У банку запевнили, що роблять усе можливе для якнайшвидшої стабілізації роботи сервісів і вибачилися перед клієнтами за тимчасові незручності.

  • Орбана вимагають арештувати у справі «золотого конвою»

    Орбана вимагають арештувати у справі «золотого конвою»

    Адвокат українських інкасаторів звернувся з вимогою про арешт колишнього прем’єр-міністра Угорщини Віктора Орбана, а також низки колишніх високопосадовців країни у справі, що стосується ймовірного незаконного затримання українських громадян під час інциденту з так званим «золотим конвоєм». Ініціатива правозахисника вже викликала широкий резонанс в угорському та українському медіапросторі, оскільки вперше в межах цієї справи мова зайшла про можливу відповідальність політичного керівництва найвищого рівня.

    Про це повідомляє угорське видання 24.hu.

    Згідно з оприлюдненою інформацією, адвокат обґрунтовує своє клопотання матеріалами журналістських розслідувань, зокрема публікаціями видання 444.hu, у яких йдеться про необхідність перевірки можливих рішень, ухвалених на політичному рівні під час затримання українських інкасаторських автомобілів. У центрі справи опинився інцидент, що стався 6 березня 2026 року, коли на території Угорщини були зупинені два інкасаторські автомобілі «Ощадбанку», які перевозили значні суми готівкової валюти та близько дев’яти кілограмів золота, загальною вартістю десятки мільйонів доларів і євро.

    Адвокат заявляє, що у діях фігурантів справи можуть міститися ознаки щонайменше семи епізодів незаконного позбавлення волі, а також можливі факти катування або жорсткого поводження. На його думку, ключовим питанням розслідування залишається встановлення того, чи було затримання українських інкасаторів здійснене в межах чинного законодавства та процесуальних норм, чи це було політично мотивоване рішення, ухвалене поза межами правового поля з метою реалізації державних або політичних інтересів.

    Окремо правозахисник наголошує, що у разі підтвердження того, що рішення про затримання та подальші дії щодо українських громадян ухвалювалися не слідчими органами, а на політичному рівні, такі дії можуть бути кваліфіковані як незаконне позбавлення волі з обтяжуючими обставинами. Він також підкреслює, що існує реальний ризик впливу потенційних фігурантів справи на хід розслідування, що, на його переконання, робить арешт необхідним запобіжним заходом для забезпечення неупередженості слідства.

    Журналісти зазначають, що наразі Генеральна прокуратура Угорщини не підтвердила і не спростувала інформацію щодо можливих підозрюваних, на яких посилається сторона захисту. У відомстві підкреслили, що слідство у справі триває, а будь-які публічні припущення щодо винуватості або статусу окремих осіб можуть негативно вплинути на процес збору доказів і встановлення об’єктивної картини подій.

    Водночас головний прокурор Угорщини Габор Балінт Надь у коментарі наголосив, що з професійної точки зору підстави для формування обґрунтованої підозри щодо окремих посадових осіб могли існувати значно раніше, однак остаточні правові висновки має зробити слідство після повного аналізу всіх матеріалів справи.

    Нагадаємо, що інцидент із затриманням українських інкасаторів стався під час транспортування валютних коштів та дорогоцінних металів через територію Угорщини. Тоді угорська сторона ініціювала розслідування за підозрою у відмиванні грошей, а парламент країни ухвалив рішення про арешт відповідних активів. Українська сторона розцінила ці дії як неправомірне вилучення майна та порушення міжнародних норм.

    Згодом, після тривалого дипломатичного тиску та переговорів між Києвом і Будапештом, у травні 2026 року президент України Володимир Зеленський повідомив про повернення всіх затриманих цінностей українській стороні. Попри це, юридичні наслідки інциденту продовжують розглядатися в правовому полі, а справа поступово набуває ознак міжнародного резонансу, оскільки може торкатися не лише виконавців, а й політичного керівництва держави.

  • Фінансовий поворот: долар зростає, євро різко втрачає вартість

    Фінансовий поворот: долар зростає, євро різко втрачає вартість

    На валютному ринку України 19 червня зберігається помірна, але чітко виражена розбіжність у динаміці основних валют: долар США продовжує поступово дорожчати, тоді як євро демонструє більш виражене зниження та втрачає позиції як у банківському сегменті, так і в обмінних пунктах. Фінансові установи реагують на поточні коливання міжнародних ринків, попит населення та загальні очікування щодо політики провідних світових економік, оновлюючи курси протягом дня.

    У середньому в обмінниках долар сьогодні можна купити за 45,05 гривні, тоді як продати — за 44,93 гривні. Це свідчить про подальше поступове зміцнення американської валюти на готівковому ринку, яке триває вже кілька сесій поспіль. Євро, навпаки, демонструє відчутнішу корекцію вниз: середній курс купівлі становить 52,06 гривні, а продажу — 51,74 гривні. Таким чином європейська валюта втратила ще кілька десятків копійок, продовжуючи тренд на ослаблення.

    У банківському сегменті ситуація залишається різноспрямованою, але загальна тенденція зберігається: долар дорожчає, євро дешевшає. Середній курс долара в банках України становить 44,70 гривні при купівлі та 45,20 гривні при продажу. Євро банки купують у середньому по 51,42 гривні та продають по 52,02 гривні. Банківський ринок реагує на зміни офіційного курсу Національного банку України та коливання попиту з боку населення і бізнесу, що призводить до поступового перегляду цінових пропозицій у різних установах.

    Найбільш помітні відмінності традиційно спостерігаються серед великих банків, які формують значну частину роздрібного валютного ринку. Зокрема, Ощадбанк та ПУМБ пропонують один із найнижчих курсів продажу долара — близько 45,10 гривні, що робить їхні пропозиції одними з найпривабливіших для населення. У ПриватБанку долар продається дорожче — приблизно по 45,15 гривні, тоді як у Monobank курс сягає 45,23 гривні, що відображає різницю у внутрішній політиці банків і витратах на операції з валютою.

    Щодо купівлі долара банками у населення, найвигідніші умови традиційно пропонує ПУМБ, де комерційний курс становить близько 44,80 гривні. В Ощадбанку та Monobank показники коливаються на рівні 44,75 гривні, тоді як у ПриватБанку курс дещо нижчий — близько 44,70 гривні. Ця різниця формує конкуренцію між банками за готівкову валюту населення та впливає на загальну динаміку ринку.

    Ситуація з євро є більш однозначною і характеризується стабільним зниженням. Найдешевший курс продажу євро наразі пропонує Monobank — 51,80 гривні, що робить його найвигіднішим варіантом для купівлі серед великих фінансових установ. У ПриватБанку євро продається в діапазоні 51,81–51,90 гривні залежно від типу операції, тоді як в Ощадбанку курс становить близько 52,05 гривні. У ПУМБ європейська валюта дорожча — приблизно 52,30 гривні, що відображає загальну тенденцію до розширення спредів на тлі коливань попиту.

    При цьому найвигідніші умови для продажу євро також відрізняються залежно від банку. ПУМБ пропонує один із найвищих курсів купівлі — близько 51,60 гривні, тоді як в Ощадбанку цей показник становить приблизно 51,35 гривні. У Monobank євро купують по 51,15 гривні, а в ПриватБанку — близько 51,10 гривні. Така різниця відображає конкуренцію банків за валютні ресурси та різні підходи до формування маржі.

    У роздрібному сегменті валютного ринку спостерігається типова для останніх тижнів ситуація: банки та обмінні пункти адаптуються до змін попиту, при цьому зберігаючи відносно вузькі коридори коливань для долара та ширші — для євро. Це пояснюється тим, що американська валюта залишається більш стабільним інструментом для заощаджень і розрахунків, тоді як євро більш чутливо реагує на зовнішні економічні фактори та рішення Європейського центрального банку.

    Аналітики відзначають, що поточна динаміка валютного ринку не свідчить про різкі макроекономічні зміни, однак демонструє поступове формування нових рівноважних рівнів. Долар підтримується стабільним попитом як серед населення, так і серед імпортерів, тоді як євро перебуває під тиском корекційних процесів на міжнародних ринках.

    У найближчій перспективі експерти не очікують різких стрибків курсу, проте наголошують, що ринок залишається чутливим до зовнішніх факторів, зокрема рішень провідних центральних банків, геополітичних подій та змін у глобальних фінансових потоках. Саме ці фактори надалі визначатимуть баланс між доларом і євро на українському валютному ринку.

  • Фінмоніторинг розпочав перевірку витрат громадян. Джерела

    Фінмоніторинг розпочав перевірку витрат громадян. Джерела

    За інформацією наших джерел, Державна служба фінансового моніторингу розпочала перевірку доходів всіх без виключення громадян України, а не лише чиновників та працівників державних структур.

    “Насамперед це стосується тих громадян, хто отримує зарплату на картки в “Ощадбанку” та “Приваті”.

    Як фіксують порушення. Якщо людина витрачає рівно стільки, скільки отримує зарплати, – претензій до неї немає. Якщо ж вона починає вносити на картку (особливо кредитну) більше грошей, ніж заробляє, – банк вимагає підтвердити дохід.

    Якщо дохід не буде підтверджено, банк може без підтверджень заблокувати картку та рахунки.

    Наступним кроком буде перевірка комерційних банків, а також зіставлення рахунків однієї особи в різних банках та підключення інформації про обмін валют у банках, де фіксують прізвища, і тут знову може відбутися, тепер уже повне, блокування всіх рахунків.

    Головне завдання Фінмоніторингу полягає в тому, щоб синхронізувати обмін інформацією до кінця року, а з січня 2027 року почати жорстко боротися з порушниками фінансового законодавства” – зазначає джерело.

    Нагадаємо, глава Фінмоніторингу Філіп Пронін фігурує у низці кримінальних проваджень, пов’язаних із будівництвом фортифікацій у Полтавській області та з операціями компаній з оточення бізнесмена Тімура Міндіча.

    Також журналісти порахували зарубіжні поїздки Філіпа Проніна під час війни.